「NISAやってる?」
職場や飲み会で、この一言に少し詰まったことはありませんか。
口座は作った。
でも買っていない。
あるいは、やっていない理由をうまく言えない。
詰まるのはあなただけではありません。
金融庁の調査では、2025年に一度も買付のなかったNISA口座は約1,045万口座、全体の約37%。
「やってる」と答える人の3人に1人以上が、口座を開いただけで止まっています。
この記事は「NISAのやり方」の記事ではありません。NISAをやらない理由の本音を3つに分けて、それが実はNISAの話ではないことを確認したうえで、たった1つの質問で「投資をやる人」と「今はやらないほうがいい人」を判定します。
- NISAをやらない人の本音3つと、それが「NISAの話ではない」理由
- 1つの質問で分かる、あなたが投資をやる人かどうか(判定表)
- NISAを目的にすると起きる3つの症状と、含み損の日に何が起きるか
- 正直に言うと、今はNISAをやらないほうがいい人の4条件
NISAをやらない理由と、投資をやらない理由は、同じ3つだった
まず、NISAを使っていない人の理由を見ます。
野村アセットマネジメントの調査(2025年4月・NISAを使っていない人 20,052人・複数回答)で、上位はこの3つでした。
- 投資に回せるほどのお金がないから(23%)
- 制度の内容がよくわからないから(20%)
- 損をしたくないから(17%)
2つ目の「制度がよくわからない」は、NISAという制度そのものへの引っかかりに見えます。
僕も最初はそう読みました。
そこで、NISAという言葉が一切出てこない調査と並べてみます。
金融庁が投資未経験者に「これまで金融商品を購入しなかった理由」を聞いた調査(2024年1〜2月・購入を検討している未経験者 1,504人・複数回答)です。
- 資産運用に関する知識がないから(55.5%)
- 余裕資金がないから(51.1%)
- 購入・保有する(損をする)ことに不安を感じるから(33.4%)
(出典:野村アセットマネジメント「投資信託に関する意識調査2025」/金融庁「リスク性金融商品販売に係る顧客意識調査結果」2024年7月公表)
順位が入れ替わっているだけで、中身は同じ3つです。お金がない。
分からない。
損が怖い。
NISAを使わない理由として挙がった「制度がわからない」は、制度を外して聞いても「知識がない」として1位に立っている。
つまりそれは、NISAが難しいのではなく、投資そのものがまだ自分のものになっていないという状態の言い換えです。
だから、NISAの説明をどれだけ読んでも、この3つは消えません。
消えるのは、「自分は投資をするのか、しないのか」に自分で答えを出したときだけです。
👉 NISAをやらない理由は、NISAの外側にあります。だから答えも、NISAの外側で出す必要があります。
「投資が本当に必要なのか」を数字で確かめたい方は、先にこちらを読んでください。
この記事は、その問いに答えが出かかっている人が、次に進むための記事です。
→ 投資はなぜ必要か|貯金だけのあなたも、実はもう投資をしている
割引券テスト:「もしNISAが明日なくなったら、投資をやめますか?」
ここで1つ、質問です。
もし明日、NISAという制度が丸ごとなくなったら、あなたは投資をやめますか?
なぜこんな質問をするのか。
NISAは、投資で得た利益にかかる約20%の税金がゼロになる制度です。
言い換えると、NISAは投資の「割引券」です。
見たくもない映画の割引券を持っていて、その映画をわざわざ見に行く人はいません。
お腹も空いていないのに、割引シールが貼ってあるからスイーツを買ってしまう。
買った後で、なぜ買ったのか分からなくなる。
「NISAがあるから投資する」は、この構造と同じです。割引券は、もともと欲しかった人にとってだけ意味があります。
欲しくもないものを割引券で買うと、後で必ず「なんで買ったんだろう」が来ます。
投資の場合、それが来るのは値下がりした日です。
だから、割引券を一度取り上げて考えます。答えは3通りしかありません。
| あなたの答え | 今の状態 | 次にやること |
|---|---|---|
| 制度がなくても続ける | 投資をする理由を自分で持っている | この記事の残りを読んで、器としてNISAを使えばいい。口座がまだなら、記事末の「次の一歩」へ |
| 制度がなければやめる | 「お得だからやっている」状態。理由が制度の外にない | 制度の話をいったん忘れて、投資が必要かどうかを数字で確かめる → 投資はなぜ必要か |
| 分からない | 必要だとは思っている。でも怖さや面倒が先に立つ | それは意志の問題ではなく構造の問題です → 投資は必要だと思っているのに始められない理由 |
2番目・3番目の答えでも、恥ずかしいことではありません。
「NISAがあるからやる」で始めた人は今、日本中にいます。
ただし、その状態のまま値下がりの日を迎えると、次の章の症状が出ます。
NISAを目的にすると起きる3つの症状。含み損の日に差が出る
「NISAをやる」が目的になっている人には、共通した症状があります。
3つとも、僕の周りで実際に見てきたものです。
症状①「枠を埋めないともったいない」で、入金額が先に決まる
年間360万円の枠を「使い切らないと損」と感じて、月の生活費を削ったり、急な出費に備えていた貯金まで移したりして、無理な金額を積み立てる。
自分がいくら投資に回せるかではなく、枠の大きさが入金額を決めている状態です。
切り詰めた積立そのものは悪くありません。
悪いのは、備えを作らないまま突っ込むこと。
車の修理や医療費が来た月に、下がっている最中の投資信託を売って現金を作ることになります。
→ NISA貧乏、実は全然アリです。ダメなのは「備えないまま突っ込む」積立だけ
症状②「儲かると聞いたのに」と、値動きを毎日見に行く
投資をする理由が「NISAはお得らしい」しかない人は、含み損の画面を見た瞬間に、その理由が消えます。
「NISAは儲かるって聞いたのに、損してるじゃないか」。
理由が消えた状態で値動きだけを見続けると、次に来るのは「損が広がる前にやめよう」です。
症状③ 商品を「NISAで買えるもの」「NISAで人気」から選ぶ
投資をする理由が決まっていないと、何を買うかの基準もありません。
すると、証券会社の「NISAおすすめランキング」や「成長投資枠で買える」という並びが、そのまま商品選びの基準になります。
テーマ型や高コストのファンドを、NISAで買えるからという理由で選んでしまう。
制度が入口だと、商品も制度に選ばせることになります。買うものは、制度ではなく「市場平均を低コストで持つ」という原則から決めるものです。
→ 投資信託の選び方
3つの症状が最悪の形で揃うのが、暴落の日です。
ローンの残高と、赤い評価損が、同じ画面に並ぶ日が必ず来ます。
そのとき、「NISAだから」で始めた人の頭に浮かぶのは「儲かるって聞いたのに、損してるじゃないか」です。「投資が必要だから」で始めた人は、同じ画面を「安く買えている月だ」と読みます。見ている数字は同じ。
違うのは、投資をする理由を制度の外に持っているかどうかだけです。
👉 握力は、非課税の大きさではなく、理由の置き場所で決まります。
下がっている最中に積立を続けるかどうかは、感情ではなく数字で確認しておくと腹が決まります。
順番を直す。NISAは最後に来る「器」でしかない
ここまで読んで「じゃあ何から考えればいいのか」となった方へ。順番はこうです。
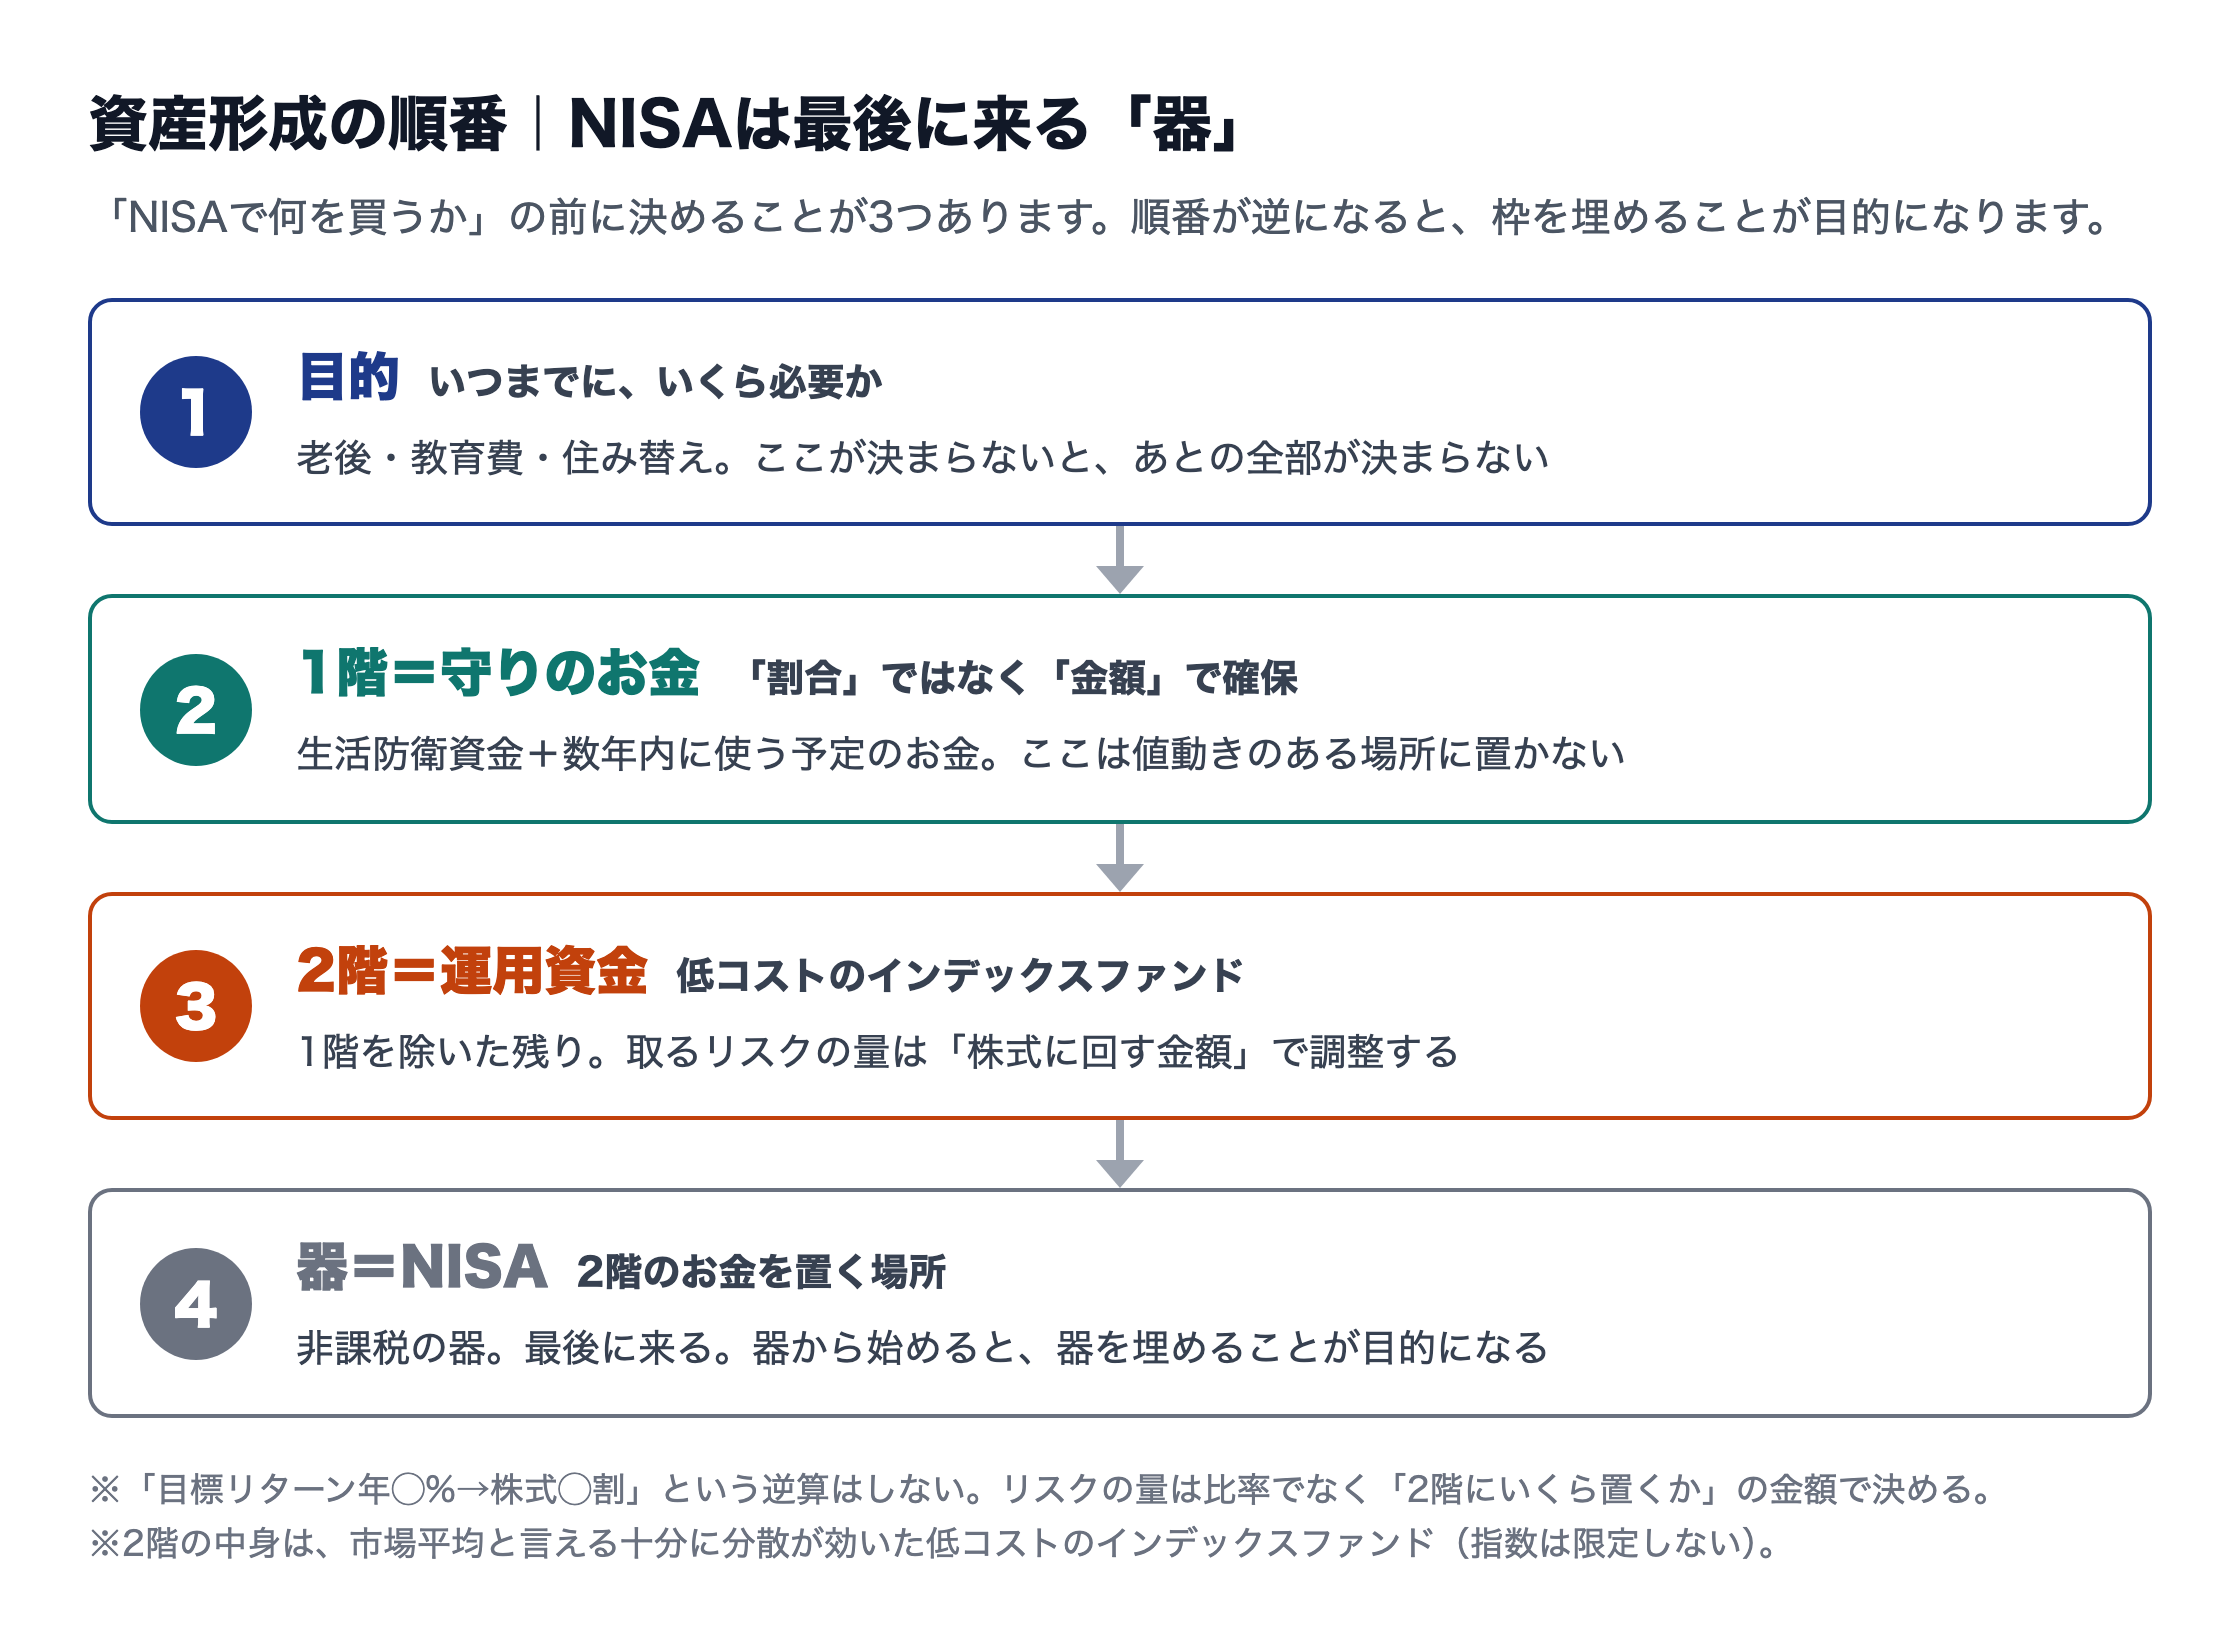
- 目的:いつまでに、いくら必要か(老後・教育費・住み替え)
- 1階=守りのお金:生活防衛資金と、数年内に使う予定のお金を「割合」ではなく「金額」で確保する
- 2階=運用資金:1階を除いた残り。中身は、市場平均と言える十分に分散が効いた低コストのインデックスファンド。取るリスクの量は「株式に回す金額」で調整する
- 器:2階のお金を置く場所として、非課税のNISAを使う
「目標リターンは年何%必要か→だから株式は何%」という立て方をよく見ますが、僕はやりません。
株式の比率を目標から逆算すると、「年5%必要だから株式7割」のような、根拠の薄い数字遊びになりやすい。リスクの量は比率ではなく、「2階にいくら置くか」という金額で決めるほうが、暴落の日に自分の判断を思い出せます。
この順番で見ると、NISAが最後に来る理由がはっきりします。
1階と2階の金額が決まっていない人にとって、NISAは「何を入れるか決まっていない箱」です。箱が先にあると、箱を埋めることが目的になる。
それが前の章の3症状でした。
自分がどれくらいの値動きに耐えられるかは、感覚ではなく一度確かめておく価値があります。
正直に言うと、今はNISAをやらないほうがいい人
「NISAをやらない理由」を検索してこの記事に来た方に、正直に答えます。
今はやらないほうがいい人は、います。次の4つのどれかに当てはまる人です。
- 生活防衛資金がゼロの人——先に1階を作る。金額の目安は生活防衛資金はいくら必要?で整理しています。ここができるまで、投資は月1,000円の「練習」で十分
- 5年以内に使う予定のお金しかない人——住宅の頭金・入学金など、使う時期が決まっているお金は2階に入れない。値下がりの回復を待てないから
- リボ払い・カードローンなど高金利の借金がある人——年15%前後の利息を払いながら、年5%前後を期待する投資をするのは、順番が逆。返済が「確実に年15%増える投資」です
- 値動きで眠れなくなる人——リスク許容度を超えています。金額を10分の1に落として、1年続けてから増やす
ただし、ここに「投資の知識が足りないから」は入れていません。知識は始めてから増えるものだし、低コストのインデックスファンドを1本、少額で持つことに高度な知識は要りません。
「分からないからやらない」は、やらない理由として成立しない。
これは断言します。
そしてもう1つ。
4つのどれにも当てはまらない人が「NISAをやらない理由」を探しているなら、それはやらない理由ではなく、怖さの言い換えである可能性が高い。
その怖さは、制度の説明ではなく、投資の仕組みを知ることでしか小さくなりません。
僕自身、投資を再開した理由はNISAではなかった
僕が投資に戻ってきたのは、NISAがお得だったからではありません。
45歳のとき、我が家にいくらあるのかを即答できない自分に気づき、2ヶ月かけて資産と負債を全部書き出しました。
出てきたのは、「純資産がマイナスのまま10年以上走り続けていた」という現実でした。
「このままでは老後に届かない」が先にあって、その手段としてインデックス投資を選び、器としてNISAを使った。この順番です。
だから僕にとって、NISAが明日なくなっても投資はやめません。
税金を払う分だけリターンが減るのは痛いですが、投資をする理由は税制の外にあるからです。
逆に言えば、20年前に個別株で60万円を失ったときの僕は、この順番を持っていませんでした。
「投資家になりたい」が目的で、なぜ投資するのかは空っぽだった。
理由が空っぽだと、下がった日に手が止まる。あのときの僕と、今NISAの枠だけを見ている人は、たぶん同じ場所に立っています。
まとめ|NISAがなくてもやるなら、NISAを使えばいい
- NISAをやらない本音(お金がない・分からない・損をしたくない)は、全部「投資をするか」の悩み。制度の説明では解決しない
- 「NISAが明日なくなったら投資をやめるか」に「やめない」と答えられる人だけが、NISAを使う準備ができている
- 生活防衛資金ゼロ/5年内に使う資金/高金利の借金/眠れないほどの不安——この4つに当てはまる人は、今はやらないほうがいい。「知識不足」は理由に入らない
- 順番は、目的→1階の金額→2階のインデックス(金額で調整)→器=NISA。器から始めると、器を埋めることが目的になる
「NISAやってる?」と次に聞かれたら、こう答えられるようになっていれば、この記事の役目は終わりです。
「うん。でもNISAがなくてもやってる」
📚 「お得だから」で動く自分の正体が腑に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
割引券があると欲しくもないものを買い、含み損を見ると理由もなく手放したくなる。
この記事で見てきたのは、制度の話ではなく、お金の前で人がどう動いてしまうかの話でした。
『サイコロジー・オブ・マネー』は、その「動いてしまう」仕組みを、投資の知識ゼロでも読める短い章の連なりで解いてくれます。読み終えると、自分がなぜ投資をするのかを、制度や他人の言葉ではなく自分の言葉で持てるようになります。
僕自身、「合理的に正しい金額」より「自分が夜眠れる金額」で投資を続けていいと腹落ちしたのは、この本の一節がきっかけでした。
関連リンク【PR】
割引券テストに「制度がなくても続ける」と答えた方で、口座がまだの方へ。手数料の安さと低コストのインデックスファンドの取扱本数で、長期の積立にも最適です。
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
投資をする理由が決まったら、あとは器を選ぶだけ。手数料の安さと取扱商品の豊富さで、長期のインデックス積立にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
よくある質問
Q. NISAをやらないと損ですか?
投資をするなら、NISAを使わない理由はほぼありません。
利益にかかる約20%の税金がゼロになるからです。
ただし「NISAをやらないと損」と「投資をやらないと損」は別の話です。
この記事の割引券テストで「やめない」と答えられる人にとってだけ、NISAは損得の対象になります。
Q. NISAが廃止される可能性はありますか?
2024年からの新NISAは、制度が恒久化され、非課税で持てる期間も無期限になりました。
「いつまで」という期限はなくなっています。
ただ、税制は法律で決まるものなので、将来いっさい変わらないとは誰にも言えません。
だからこそ、制度がなくても続けられる理由を自分の側に持っておくことが大事だと僕は考えています。
Q. NISAをやっていない人はどれくらいいますか?
野村アセットマネジメントの2025年調査では、NISA利用者は回答者の28%でした。
また金融庁の調査では、口座を持っていても2025年に一度も買付がなかった口座が約37%あります。
「口座を作ったが動いていない」層が、想像以上に厚いのが実態です。
Q. NISAがなくても投資は必要ですか?
必要かどうかは、あなたの目的と、いつ使うお金かで決まります。
貯金だけの状態も「日本円に全額を置く」という1つの投資判断なので、「投資をしない」という選択肢は実はありません。
数字で確かめたい方は投資はなぜ必要かを読んでください。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。