NISA– tag –
-

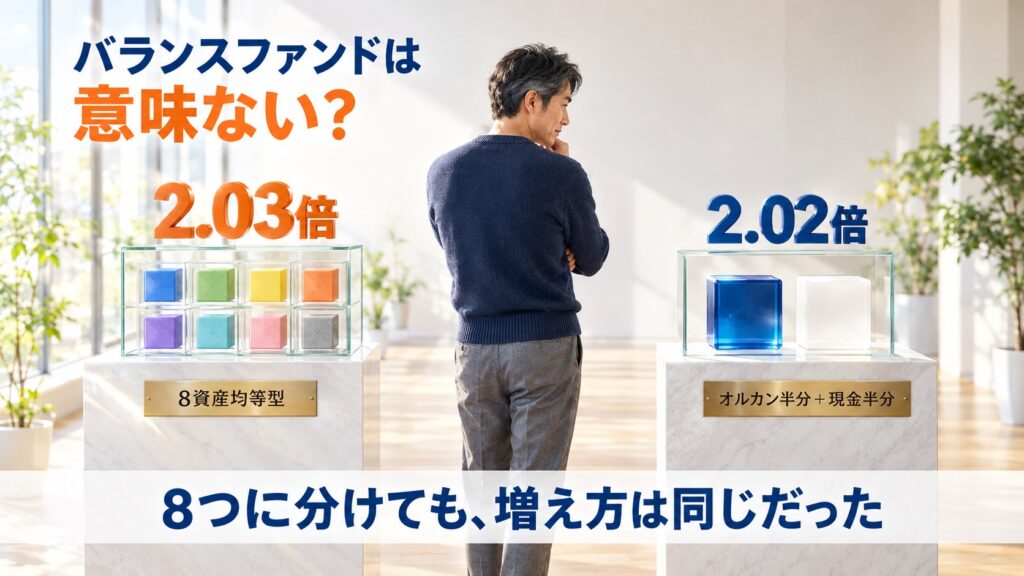
バランスファンドは意味ない?|手数料で買っているのは「分散」ではなく「配分を決めない権利」
「1本で分散できる」「値動きがおだやか」。バランスファンドの売り文句は、だいたいこの2つです。 先に答えを書きます。すぐ使う予定のない預金がある人には、ほとんど意味がありません。 値動きがおだやかなのは、株が少ないから。そして株を薄めること... -
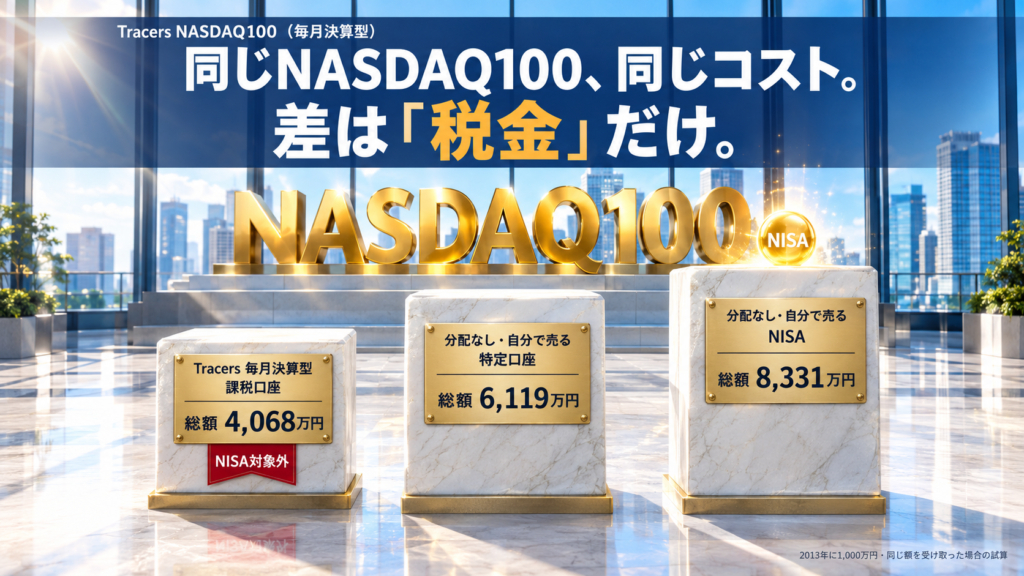
Tracers NASDAQ100毎月決算型は買いか|コストは最安級。なのにNISAで買えず、残る差は税金だけ
Tracers NASDAQ100(毎月決算・予想分配金提示型)は信託報酬0.198%と最安級。ただしNISA対象外。分配ルールを過去27年のNASDAQ100に当てはめ、同じ額を受け取った場合にNISAで自分で売る人との差を試算しました。 -
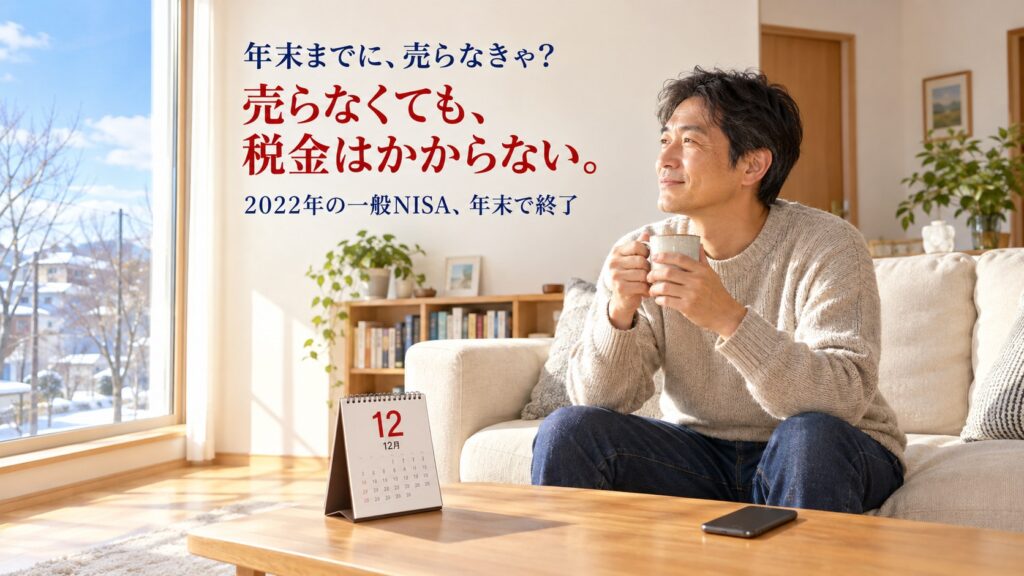
一般NISAの非課税期間終了、何もしないとどうなる?|2022年分は年内に売らなくても税金はかからない
2022年に一般NISAで買った分は2026年末で非課税期間が終わります。年内に売らないと課税される?いいえ、移管時に取得価額が年末の時価になるので過去の利益はどちらも非課税。決めるのは来年の新NISA枠を別のお金で埋められるか。売る人も1月で十分な理由を整理します。 -
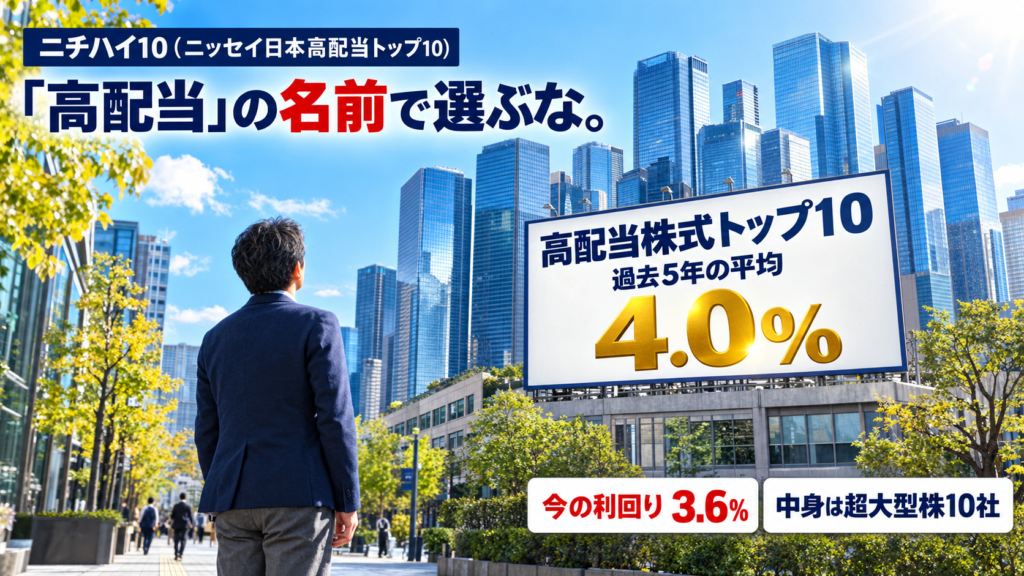
ニチハイ10は「高配当」の名前で選ぶな|ニッセイ日本高配当トップ10の看板4.0%と、中身は超大型株10社
ニチハイ10(ニッセイ日本超大型高配当トップ10)を運用会社の資料から検証。看板の利回り4.0%は過去5年の平均で、今は日経高配当50より低い3.6%。中身は時価総額上位30社から選んだ超大型株10社で、コストはSBI日本高配当の約3倍でした。 -
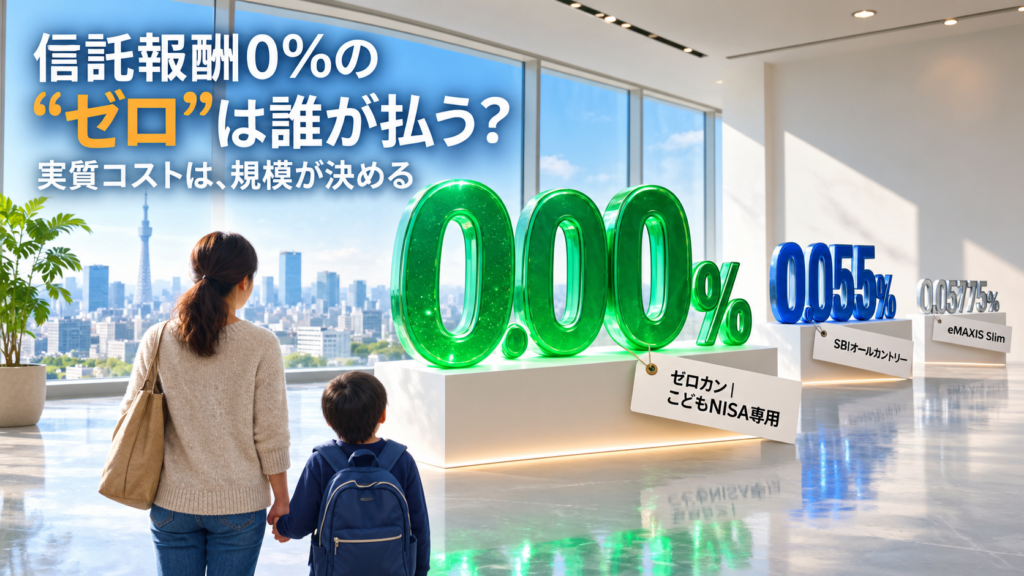
ゼロカン(SBI)とは|信託報酬0%の「ゼロ」は誰が払っているのか。実質コストと、親が先に決めること
SBI証券のこどもNISA専用ファンド「ゼロカン」(信託報酬0%)と、同じマザーファンドのSBIオールカントリー(0.055%)を検証。ゼロのコストを誰が払っているのか、監査報酬や保管費用が残る実質コストの考え方、eMAXIS Slimとの差を18年の試算で示し、親が先に決めることを整理します。 -
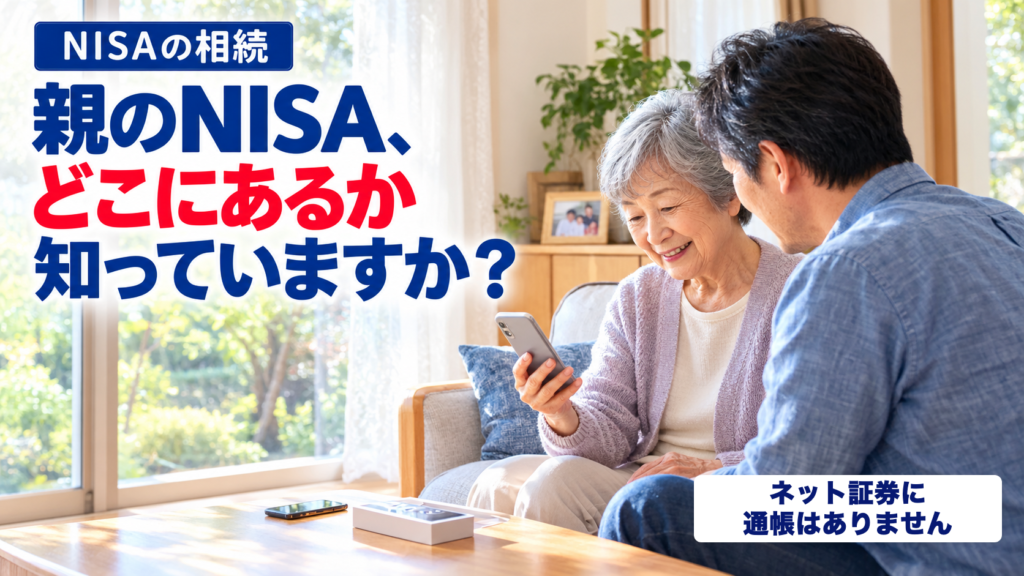
NISAは相続できる?親が亡くなったら口座はどうなるか|税金より怖いのは「見つからない」こと
NISA口座は相続できず、中身は死亡日の時価で相続人の特定口座へ移ります。含み損は消え、相続税の対象にもなります。でも本当に困るのは、ネット証券のNISAが見つからないこと。手続きの流れと、親が元気なうちに子が把握しておく3つを整理します。