-

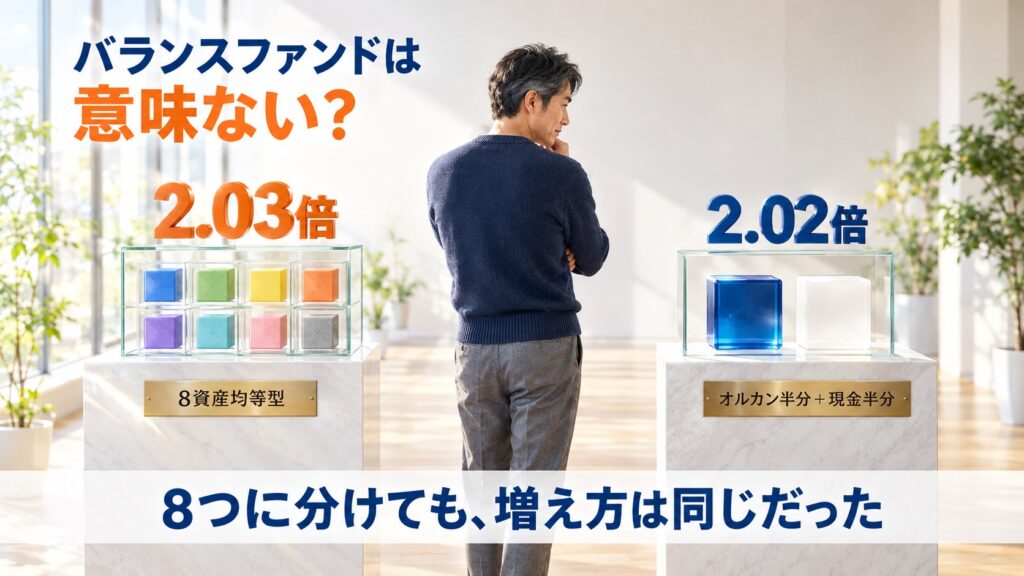
バランスファンドは意味ない?|手数料で買っているのは「分散」ではなく「配分を決めない権利」
「1本で分散できる」「値動きがおだやか」。バランスファンドの売り文句は、だいたいこの2つです。 先に答えを書きます。すぐ使う予定のない預金がある人には、ほとんど意味がありません。 値動きがおだやかなのは、株が少ないから。そして株を薄めること... -
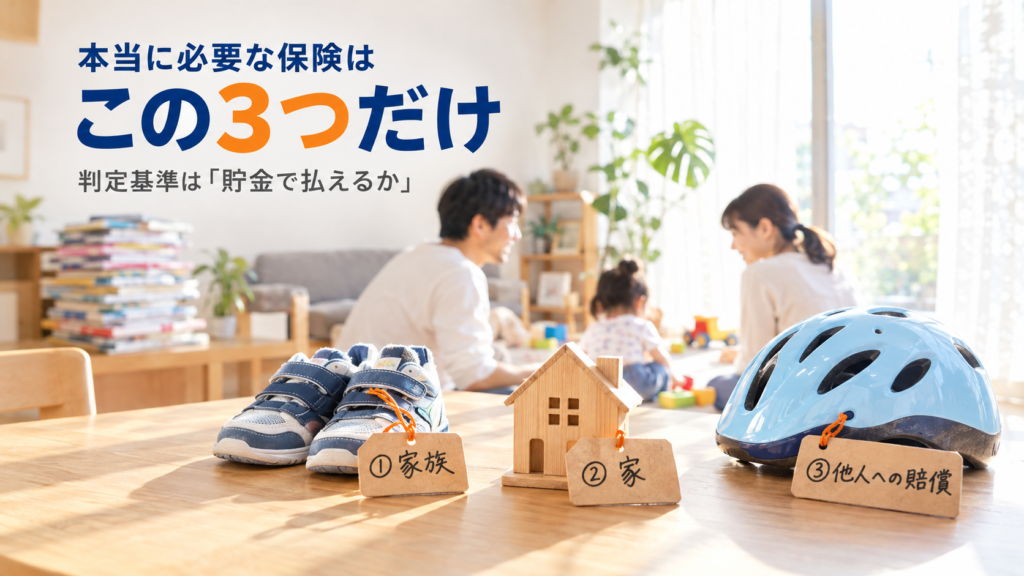
本当に必要な保険はこれだけ|判定基準は「貯金で払えるか」、家族構成別の早見表つき
本当に必要な保険は、死亡保障(扶養期間だけ)・火災保険・他人への賠償の3つ。判定基準は「その損失、貯金で払えるか」。遺族年金を引いた必要保障額の試算と、家族構成別の早見表、外すタイミングまで整理します。 -
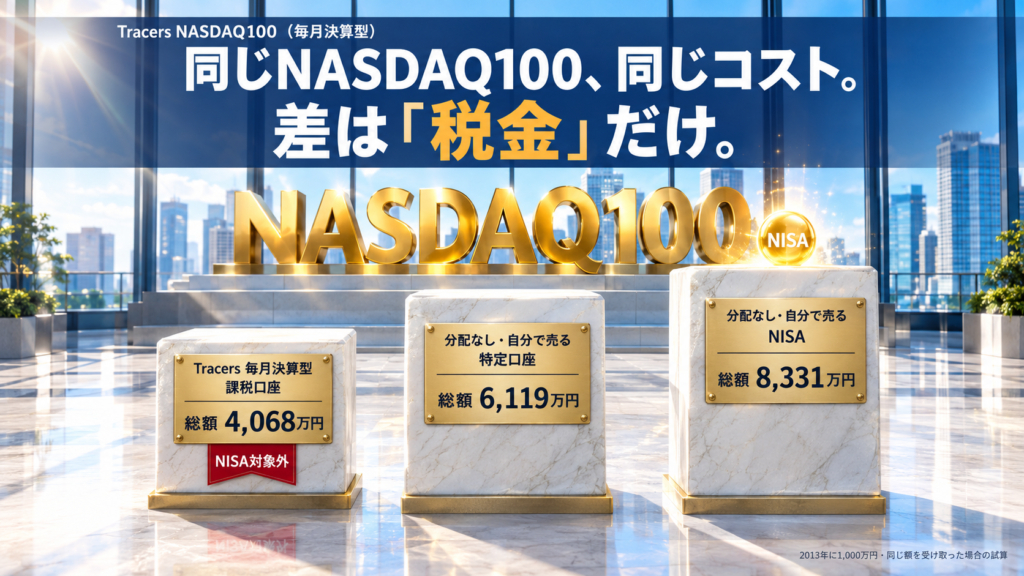
Tracers NASDAQ100毎月決算型は買いか|コストは最安級。なのにNISAで買えず、残る差は税金だけ
Tracers NASDAQ100(毎月決算・予想分配金提示型)は信託報酬0.198%と最安級。ただしNISA対象外。分配ルールを過去27年のNASDAQ100に当てはめ、同じ額を受け取った場合にNISAで自分で売る人との差を試算しました。 -
特定親族特別控除とは|大学生の子のバイト、親の税金が増えないのは159万円まで。先に来る壁は「150万円」
2026年分の特定親族特別控除を大学生の子を持つ親向けに整理。親の控除が満額で残るのは子の年収159万円まで、ゼロは197万円超。でも先に来るのは健康保険の扶養「150万円未満」。親の税率別に家族の手取りがいくら残るかを試算し、年末調整の書き方まで解説します。 -
一般NISAの非課税期間終了、何もしないとどうなる?|2022年分は年内に売らなくても税金はかからない
2022年に一般NISAで買った分は2026年末で非課税期間が終わります。年内に売らないと課税される?いいえ、移管時に取得価額が年末の時価になるので過去の利益はどちらも非課税。決めるのは来年の新NISA枠を別のお金で埋められるか。売る人も1月で十分な理由を整理します。 -
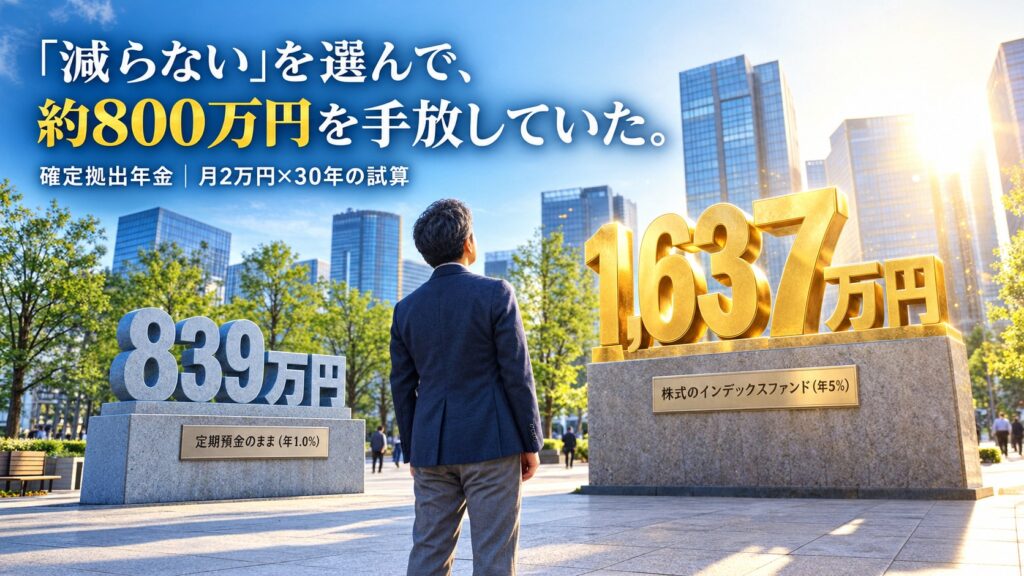
確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
確定拠出年金を元本確保型(定期預金・保険)のままにしていませんか。月2万円・30年なら、今の定期預金の利率でも株式との差は約800万円。60歳まで引き出せない確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面、配分変更とスイッチングの手順を解説します。