
はじめまして、飛雄(とびお)です。
東証プライム上場企業で働く、40代の会社員です。
FP(3級ファイナンシャル・プランニング技能士)の資格を持っています。
このブログは、40代・50代で「今の運用で本当に合っているのか」を誰にも聞けない人に向けて書いています。
インデックス投資、NISA・iDeCo、資産配分、家計の設計。
「なぜそうするのか」を、数字と自分の実データで説明します。
僕は金融機関の人間ではありません。
売りたい商品も、ありません。
目標1億円への現在地
48%(2026年10月末時点)
飛雄(とびお)の基本情報
- 年齢:40代中盤
- 学歴:高卒理系
- 職業:東証プライム上場企業・技術職(管理職)
- 年収:1,200万円
- 保有資格:3級ファイナンシャル・プランニング技能士(国家資格)
- 投資歴:18年(会社の企業型DCを含む。本気で設計し直してからは2年)
- 投資スタイル:低コストのインデックスファンドを軸にした、長期・分散
- 主なテーマ:資産配分、リスク許容度、NISA・iDeCo、家計の設計
- X(旧Twitter):@tobionoreal
- note:@tobionoreal
45歳で、本気になりました
投資そのものは、会社の企業型DCを含めると18年やっていました。
ただ、設計と呼べるものは何もなく、ほぼ放置。
教育費も住宅ローンも老後資金も、「なんとなく不安」のまま数字で見ていませんでした。
2024年の12月、45歳のときに、資産形成の勉強に本気で取り組むと決めました。
固定費を見直し、保険を解約し、インデックス投資の仕組みを学ぶ。
独学の裏づけに、FPの資格も取りました。
学ぶほどに、確信が強くなりました。
この知識は、会社にいてもいなくても、死ぬまで役に立つ。
一方で、僕の頭の中でいちばん広い場所は、仕事の知識で埋まっています。
会社の看板を下ろした瞬間に、ほとんど要らなくなる知識です。
そのことを「もったいなかったな」と思うようになりました。(45歳になってから、ですけどね)
1年で純資産+1000万円。その中身
本気で取り組んだ最初の1年で、純資産は約1000万円増えました。
ハイリスクな投資も、個別株の当たりも、売買のタイミングも関係ありません。
やったのは、この4つだけ。
- 家計の固定費を減らす
- リスク許容度に合わせて資産配分を決める
- 低コストのインデックスファンドを積み立てる
- NISAなどの制度を使い切る
特別な才能がなくても、再現できる要素の積み重ねです。
その後も入金と運用を続けて、2026年6月時点の純資産は約2,658万円です。
2025年の資産推移はこちら
※2025年1月末はMoney Forward MEへのデータ連携ができていない金融機関が多数あります
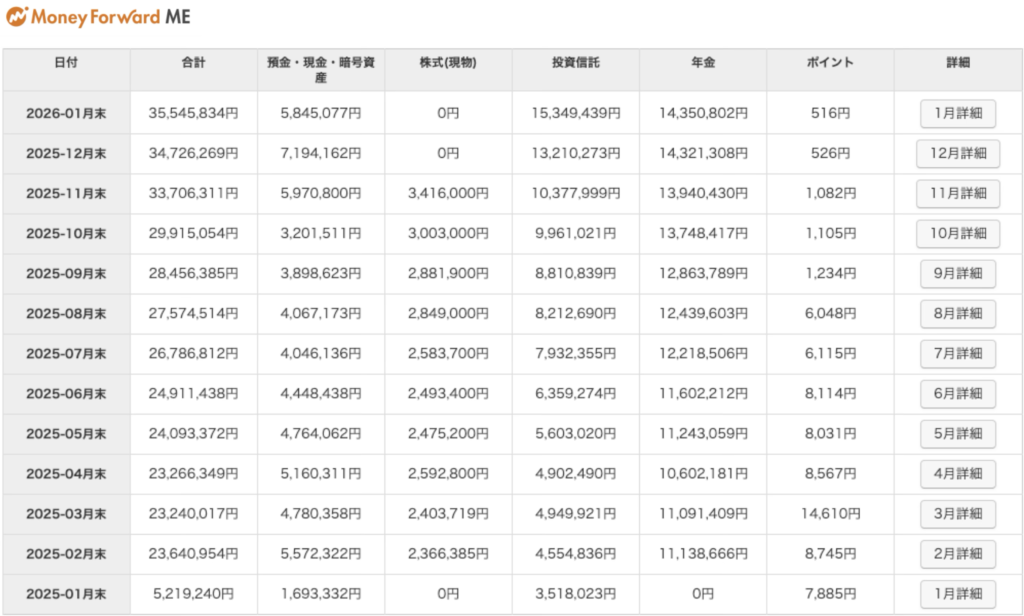
放置していた企業型DCを連携した瞬間の衝撃は、忘れられません。
「知らないうちに貯まっていた資産」を把握するのも、立派な資産形成のスタートです。
家計の可視化のやり方は、「家計・入金力」のカテゴリにまとめています。
本気になるまでの経緯は、noteで実話として連載しています。
→ 連載「45歳、お金の勉強始めました。」
ブログ側の歩みは「サイドFIREへの軌跡」に残しています。
家計の実データ(2026年6月時点)
数字で語る前提として、僕の家計の実データを置いておきます。
- 総資産:約4,324万円
- 負債:約1,666万円(全額住宅ローン)
- 純資産:約2,658万円
- 内訳:投資信託2,147万円・企業型DC1,612万円・現金預金564万円
※マイホームの資産価値は含めていません
※住宅ローンは退職金で一括返済できますが、安全側で評価しています
この数字を出しているのは、マネをしてほしいからではありません。
「この前提の家計で、どう判断したら、どうなったか」を、条件ごと見てもらうためです。
📔 毎月の全内訳と意思決定の記録は、noteの月次マガジンに続いています。
→ 月次マガジン「実録・運用資産の定点観測【目標1億円】」
僕の考え方を作った本
本気で取り組むと決めてから、いちばん時間を使ったのは読書です。
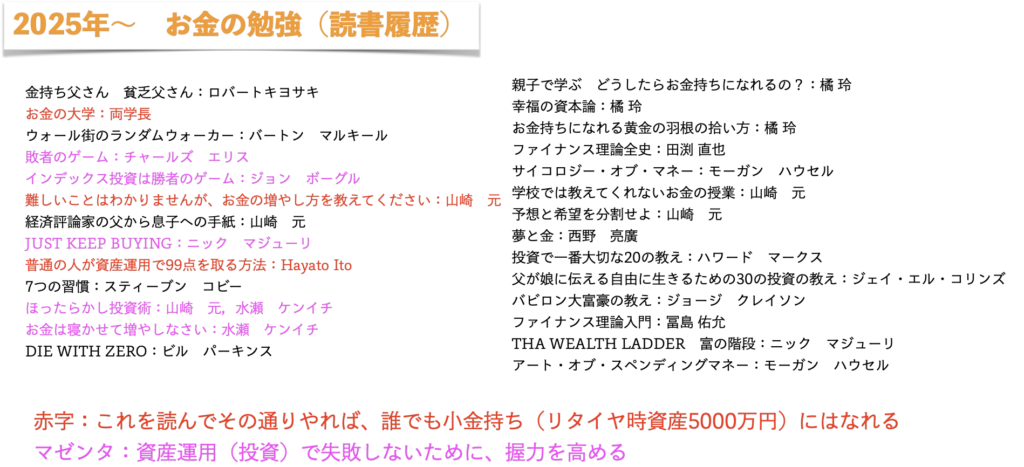
僕と妻の人生を変えた1冊。
・本当の自由を手に入れる お金の大学(両学長)
一家に1冊、必携です。(笑)
投資を始める前に、「やり方」と「考え方」を一度に学べる1冊。
・難しいことはわかりませんが、お金の増やし方を教えてください!(山崎元・大橋弘祐)
僕の投資のやり方は、ほぼこの本のとおりです。
・全面改訂 第3版 ほったらかし投資術(山崎元・水瀬ケンイチ)
このブログで書いていること
- インデックス投資の合理性と、その限界
- 自分に合ったリスク許容度の見つけ方
- 資産配分とリバランスの設計
- NISA・特定口座・税制の使い分け
- 家計の資産と負債の構造改善
- 相場が荒れた日に、売らずにいられる判断の作り方
共通しているのは、「過去のリターン」ではなく「将来の合理性」で決めることです。
短期で儲かるかではなく、10年後・20年後に後悔しない設計か。
その視点で、「投資の考え方」のカテゴリに理屈を書いています。
すでに投資をしていて、商品や制度の判断を詰めたい方へ。
「投資商品・ファンド分析」と「投資戦略・制度活用」が、その置き場です。
目指していること
ひとつは、入れ直した知識を、大切な人たちに渡すことです。
最初に浮かぶのは、自分の子どもたち。
そして、この記事を読んでくれている、あなたもです。
もうひとつは、会社の看板がなくても、自分の力で稼げるようになること。
稼ぐといっても、冒頭に書いたとおり、売りたい商品はありません。
家族構成と、生活の背景
- 飛雄:40代中盤の会社員(年収1,200万円)
- 妻:40代中盤・パート勤務(年収270万円)
- 長女:国立大学4年・一人暮らし
- 長男:2026年4月に高卒で就職
教育費、住宅ローン、老後資金。
「標準的な日本の40代家庭」が抱える課題は、ほぼフルセットです。
だからこのブログの資産形成は、独身・高収入・金融リテラシー高めの人向けの理論ではありません。
「この家計条件で、どう設計すれば合理的か」という、現実ベースの意思決定の記録です。
最後に
僕は、投資を「才能のある人が勝つ世界」だとは思っていません。
設計を間違えなかった人が、時間の力で静かに増やしていく世界だと思っています。
相場が大きく下がった日は、「なぜ下がったと言われているか」だけ確かめます。
見ないふりはしません。
でも、売りもしません。(この姿勢に理屈をつけるのが、このブログの仕事です)
「今さら遅いのでは」と思っている方へ。
僕は45歳からでした。
遅すぎませんでした。
本ブログで紹介する方法は長期的な合理設計に基づくものであり、投資の結果は市場および個々の状況により変動する可能性があります。読者自身の判断と責任を大切にしてください。