家計・入金力– category –
投資の成果を支えるのは、安定した家計と入金力。保険の見直し、支出設計、家計管理など、土台を整える実務を扱います。攻める前に守る。40代以降の現実に即した、無理のない資産形成の基礎を築くカテゴリーです。
-

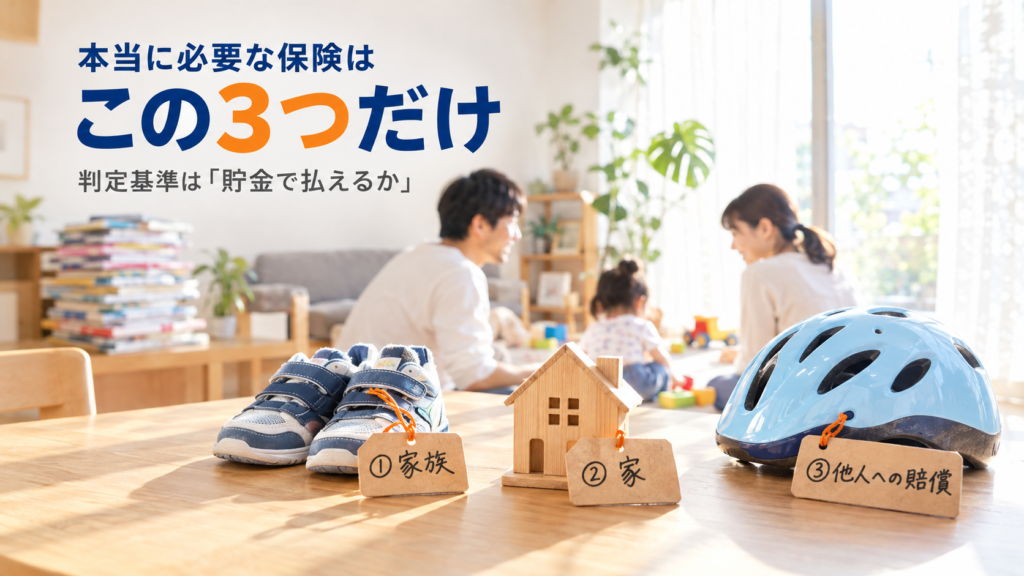
本当に必要な保険はこれだけ|判定基準は「貯金で払えるか」、家族構成別の早見表つき
本当に必要な保険は、死亡保障(扶養期間だけ)・火災保険・他人への賠償の3つ。判定基準は「その損失、貯金で払えるか」。遺族年金を引いた必要保障額の試算と、家族構成別の早見表、外すタイミングまで整理します。 -
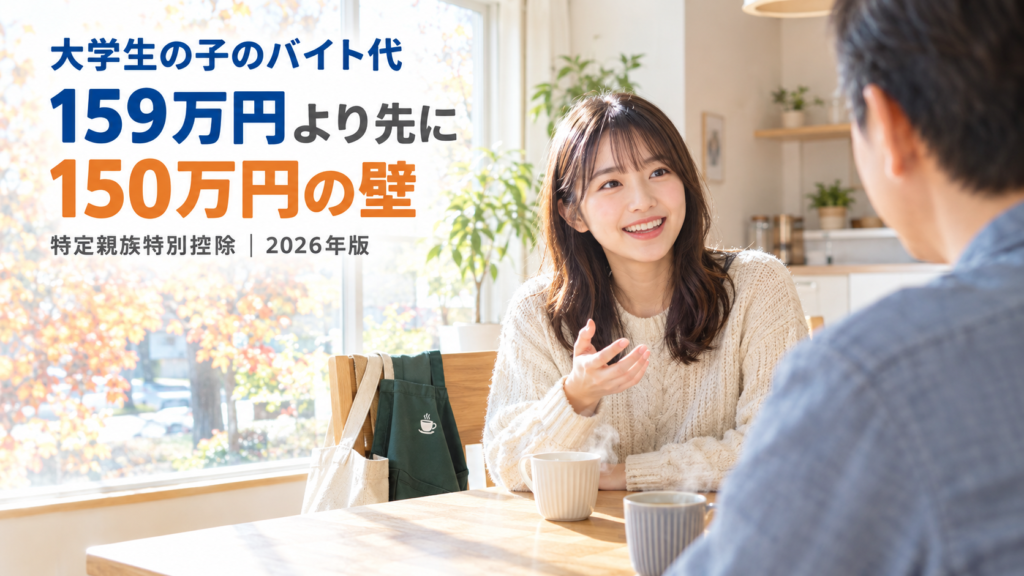
特定親族特別控除とは|大学生の子のバイト、親の税金が増えないのは159万円まで。先に来る壁は「150万円」
2026年分の特定親族特別控除を大学生の子を持つ親向けに整理。親の控除が満額で残るのは子の年収159万円まで、ゼロは197万円超。でも先に来るのは健康保険の扶養「150万円未満」。親の税率別に家族の手取りがいくら残るかを試算し、年末調整の書き方まで解説します。 -
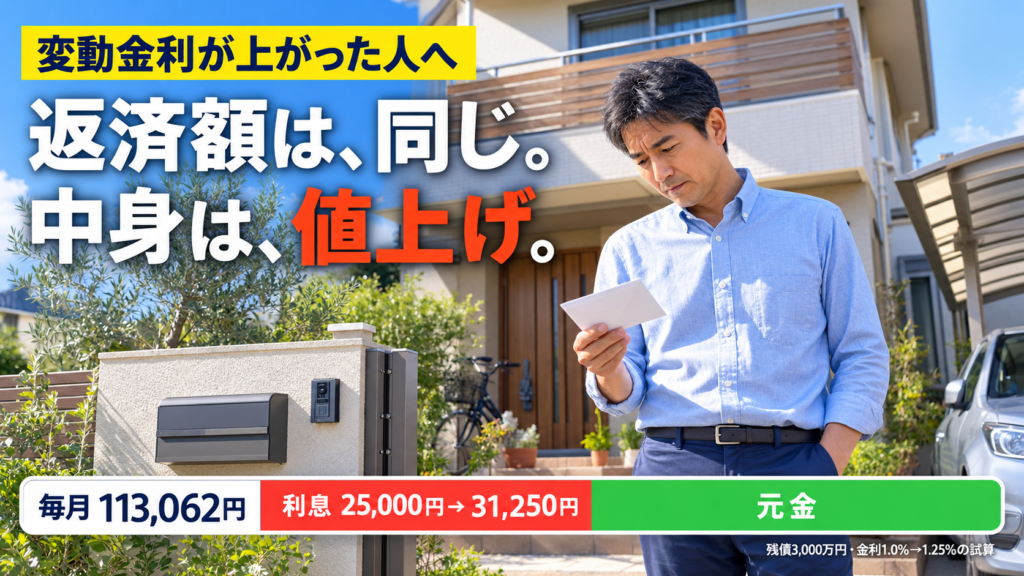
住宅ローンの変動金利が上がった人へ|返済額が変わらない「5年ルール」の落とし穴と、いま確かめる2つのこと
大手5行の住宅ローン変動金利の基準金利が3.375%にそろいました。変動金利が上がった人の返済額は、いつ・いくら変わるのか。5年ルールで返済額が変わらない間に元金の減りが遅れる仕組みを、試算とシミュレーターで示し、変動のままでいい人と動くべき人を整理します。 -
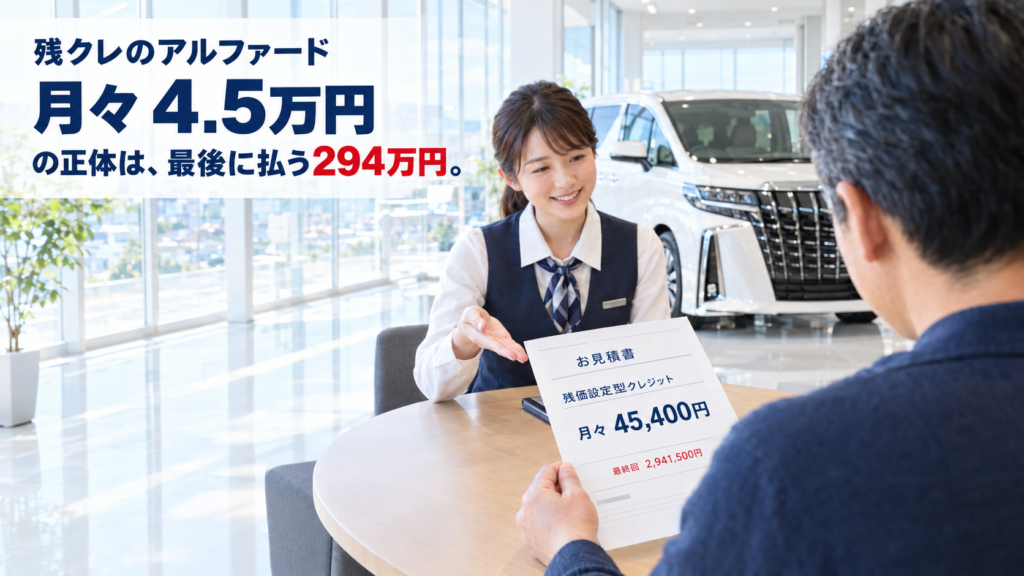
残クレとは?やばいと言われる理由をアルファードで計算|月々4.5万円の正体は“先送りした借金”
残クレ(残価設定型クレジット)がやばいと言われる理由を、アルファードの支払例で計算。残価にも利息がかかり通常ローンの約1.5倍、返却は走行距離や傷の条件付き。契約前に聞くべき6つの質問と、残価設定型住宅ローンの注意点も解説。 -
役職定年で年収が下がるのは「事故」ではなく「予定」|55歳までに資産形成を完成させる逆算
役職定年で年収はいくら下がる?人事院・賃金構造基本統計の数字で「2〜3割減・崖は55歳と60歳の2段」を確かめ、積立の終点を定年から役職定年へ5年前倒しする逆算を解説。もう迎えた人が今からできることも。 -
リボ払いの仕組みと手数料|「リボを選ぶ恋人とは結婚するな」を数字で確かめる
リボ払いは支払い方法ではなく年15〜18%で借金をする契約です。仕組み・手数料率の18%への引き上げ・50万円の返済シミュレーション・NISA積立との併用が家計で何を意味するかを数字で解説し、今日から抜け出す3手順まで示します。