投資戦略・制度活用– category –
NISAやiDeCoは目的ではなく手段です。一括投資か積立か、どの制度をどの順番で使うか。感情ではなく合理性で判断するための戦略設計を扱います。制度を理解し、自分にとって最適な選択を組み立てるための実践カテゴリです。
-

一般NISAの非課税期間終了、何もしないとどうなる?|2022年分は年内に売らなくても税金はかからない
2022年に一般NISAで買った分は2026年末で非課税期間が終わります。年内に売らないと課税される?いいえ、移管時に取得価額が年末の時価になるので過去の利益はどちらも非課税。決めるのは来年の新NISA枠を別のお金で埋められるか。売る人も1月で十分な理由を整理します。 -
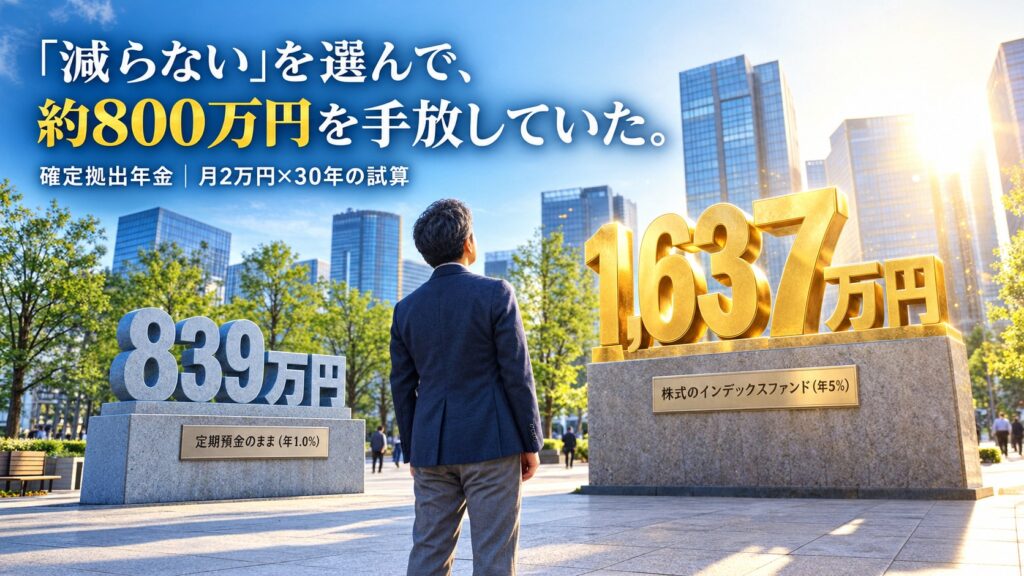
確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
確定拠出年金を元本確保型(定期預金・保険)のままにしていませんか。月2万円・30年なら、今の定期預金の利率でも株式との差は約800万円。60歳まで引き出せない確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面、配分変更とスイッチングの手順を解説します。 -
NISAは相続できる?親が亡くなったら口座はどうなるか|税金より怖いのは「見つからない」こと
NISA口座は相続できず、中身は死亡日の時価で相続人の特定口座へ移ります。含み損は消え、相続税の対象にもなります。でも本当に困るのは、ネット証券のNISAが見つからないこと。手続きの流れと、親が元気なうちに子が把握しておく3つを整理します。 -
確定拠出年金を退職後に放置するとどうなる?|自動移換で止まるのは運用だけではない
企業型DCを退職後に放置すると6ヶ月で自動移換。運用停止・手数料月98円に加え、受給開始年齢と退職所得控除の期間まで止まります。100万円10年放置で失うのは手数料1.6万円ではなく運用機会63万円。転職先の有無別に移す先と掛金の判断を整理。 -
NISA改正要望2027を解説|「枠の当年復活」で得するのはだれ?(あなたではありません)
金融庁の2027年度税制改正要望を解説。NISAの「枠が当年中に復活」はまだ要望で、去年も落ちた項目です。年間360万円は増えず、戻るのは簿価だけ。得をするのは1,800万円を埋めて売って乗り換えたい人だけで、持ち続ける人の設計は何も変わりません。 -
資産運用の出口戦略|4%ルールを“取り崩す順番”で完成させる設計図
「いくら貯めるか」の情報は、あふれています。積立の設定も、商品の選び方も、調べればいくらでも出てくる。 一方で「貯めたお金を、どう使い終えるか」は、貯めることに比べて意識が薄くなりがちです。そして出口戦略と聞くと、「いつ売るか」のタイミン...