MENU
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
やり直しから始める資産形成|思考を整えるブログ
飛雄のリアル資産形成
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
飛雄のリアル資産形成
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
  1. ホーム
  2. 元本確保型

元本確保型– tag –

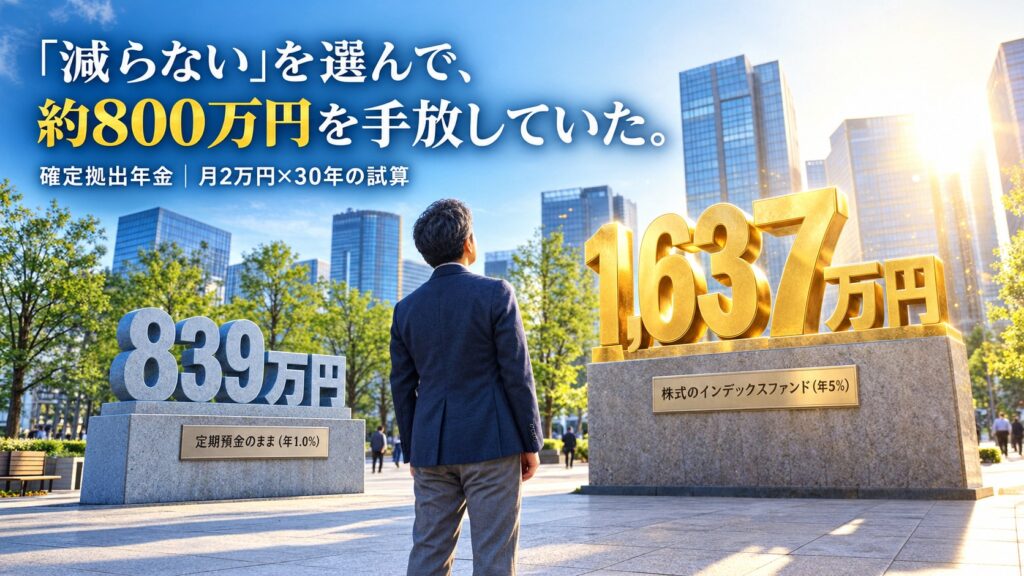
  • 朝のオフィス街で、定期預金のままの839万円と株式インデックスファンドの1,637万円の立体数字を見上げる会社員。確定拠出年金・月2万円×30年の試算
    投資戦略・制度活用

    確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの

    確定拠出年金を元本確保型(定期預金・保険)のままにしていませんか。月2万円・30年なら、今の定期預金の利率でも株式との差は約800万円。60歳まで引き出せない確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面、配分変更とスイッチングの手順を解説します。
    2026年10月5日
  • 投資商品・ファンド分析

    元本確保型ファンドを僕が買わない理由|「減らない安心」の中身は、ゴールドマン・サックスの借用書だった

    「元本確保」。銀行の窓口でこの4文字を見せられて、心が動かない人はいません。 実際、動いています。 2025年5月に新規設定された投資信託で最大だったのは、元本確保型の「GS社債/FOLIO・AIマルチアセット戦略ファンド」で、当初設定額は約753億円。 20...
    2026年7月12日
1
メニュー
  • プロフィール|About
  • プライバシーポリシー
  • 利用規約
  • 問い合わせ
飛雄(とびお)
40代の会社員 × FP
妻と子2人、母と暮らす家計の責任者。2008年に確定拠出年金で投資を始め、2024年から資産形成を本気でやり直し中。目標は1億円——現在地はすぐ下の進捗バーで。
プロフィール
目標1億円への現在地

47%(2026年9月末時点)

実額の推移はnoteで公開中

目次
カテゴリー 一覧
  • ホーム
  • About
  • プライバシーポリシー/免責事項
  • 利用規約
  • 広告掲載について
  • 問い合わせ

© 飛雄のリアル資産形成.

  • メニュー
  • ホーム
  • About
  • プライバシーポリシー/免責事項
  • 利用規約
  • 広告掲載について
  • 問い合わせ
当サイトではGoogle AdSenseによる広告配信のためCookieを使用しています。サイトを利用することでCookieの使用に同意したものとみなします。