会社の確定拠出年金、入社の時に選んだ定期預金のままになっていませんか。
「よく分からないから、減らないものにしておいた」
当時の判断としては、ごく自然だったと思います。
定期預金は、確かに減りません。
ただ、減らない代わりに手放しているものがあります。
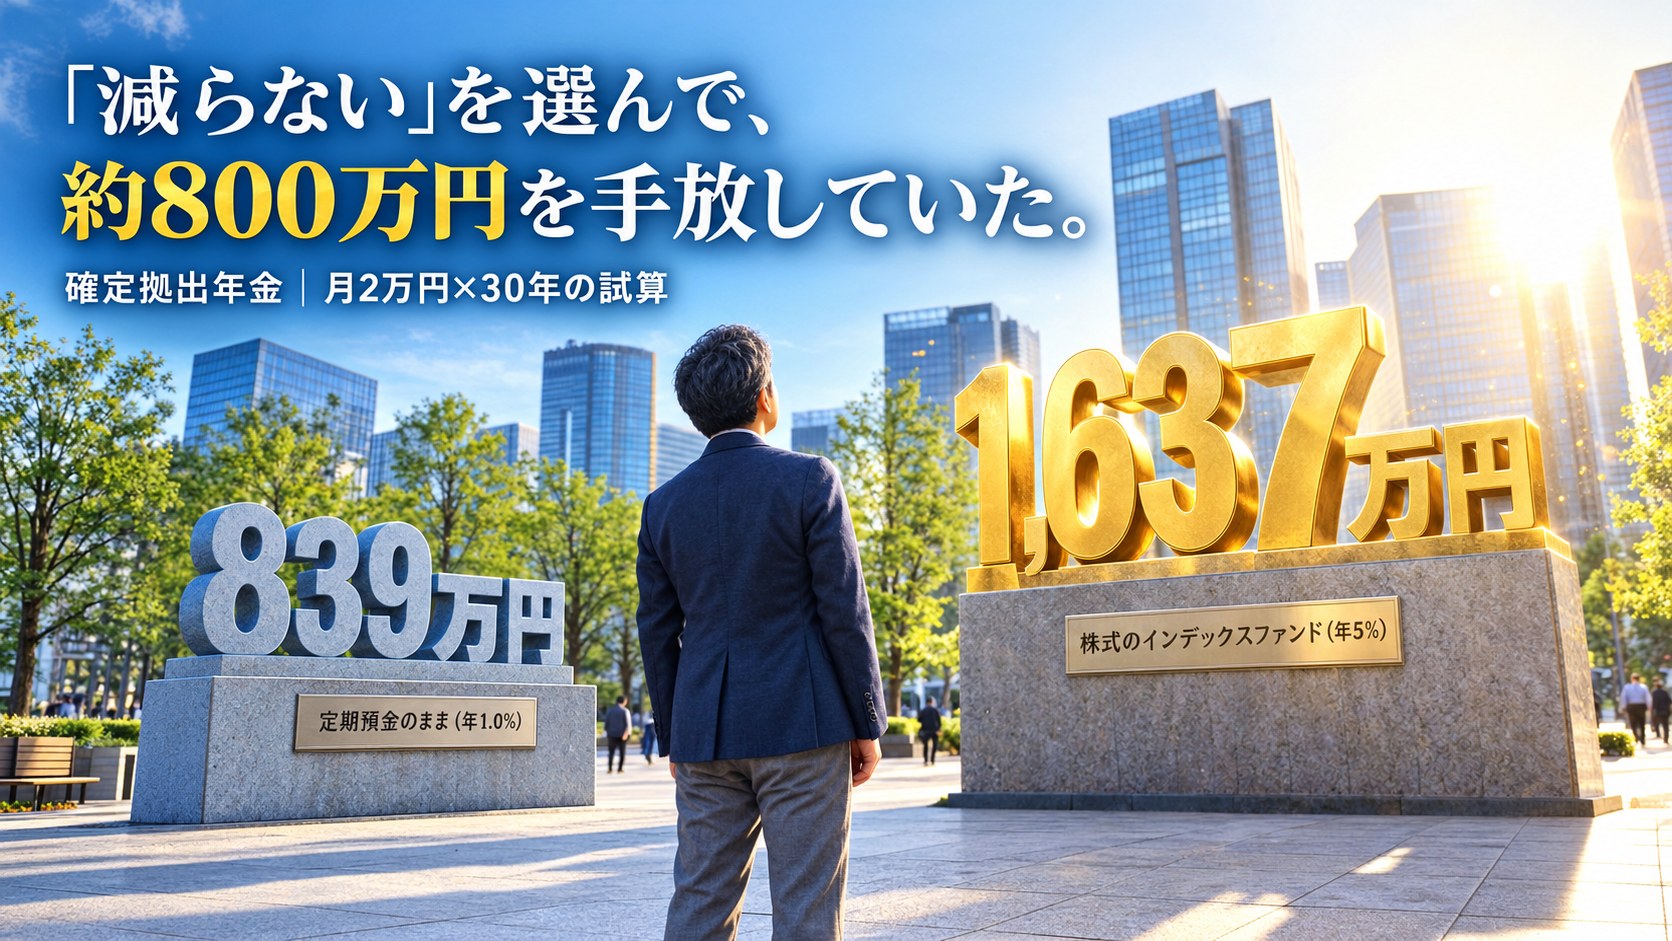
月2万円を30年積むと、今の定期預金の利率で約839万円。
株式のインデックスファンドなら、年5%で約1,637万円。
差は、約800万円です。
60歳まで引き出せない確定拠出年金は、手持ちのお金の中で、いちばん株式に向いた置き場所です。
選び直す手続きは、10分ほどで終わります。
- 元本確保型(定期預金・保険)のままだと、30年でどれだけ差がつくか
- 確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面
- 元本確保型から変える手順(配分変更とスイッチング)
確定拠出年金の元本確保型とは|定期預金と保険の2種類
確定拠出年金の商品一覧を開くと、「元本確保型」と書かれた商品が並んでいます。
中身は、主に2種類です。
- 定期預金型:銀行の定期預金。確定拠出年金専用の商品
- 保険型:生命保険会社・損害保険会社の積立保険。決まった利率で増える
どちらも、預けた金額が減らないように作られています。
値動きのある投資信託との違いは、ここです。
似た名前の商品に、銀行の窓口で売られる「元本確保型ファンド」があります。
こちらは投資信託で、確定拠出年金の元本確保型とは別物です。
→ 元本確保型ファンドを僕が買わない理由|「減らない安心」の中身は、ゴールドマン・サックスの借用書だった
何も選ばなかった人も、元本確保型に入っていることがある
「自分で定期預金を選んだ覚えはない」
そういう人も、元本確保型に入っていることがあります。
確定拠出年金では、加入後に商品を選ばないままでいると、まず通知が届きます。
それでも選ばなければ、会社があらかじめ決めた商品で運用が始まる仕組みです。
この商品を「指定運用方法」といいます。
企業年金連合会の調査(2024年度)では、指定運用方法を設けている会社の60.1%が、元本確保型を指定していました。
残りのほとんどは、バランス型の投資信託です。
2018年5月より前に加入して、商品を選ばなかった人は、元本確保型の可能性がさらに高くなります。
当時の「デフォルト商品」を決めていた会社は、96%以上が元本確保型を選んでいました(2013年度の調査)。
しかも、自分で選び直さない限り、今もその商品のまま運用が続いています。
元本確保型だけで運用している人の割合は、約5人に1人
資産のすべてを元本確保型に置いている人は、企業型で21.2%、iDeCoで16.9%。
おおよそ5人に1人です(2025年3月末・運営管理機関連絡協議会の統計)。
資産全体で見ると、流れは変わってきています。
企業型で元本確保型が占める割合は、2016年3月末の54%から、2025年3月末には30%まで下がりました。
制度の側も変わりました。
元本確保型を必ず1本は並べる、というルールは2018年5月に廃止されています。
投資信託を選ぶ人が増えるなかで、5人に1人が定期預金や保険に残っている。
それが今の姿です。
元本確保型のデメリット|「減らない」は「増えない」の確定
元本確保型は、減りません。
では、その代わりに何を手放しているのか。
数字で見ていきます。
月2万円・30年で、約800万円の差
月2万円を30年、合計720万円を積み立てた場合で比べます。
| 置き場所 | 30年後 |
|---|---|
| 定期預金 年0.002%(2020〜2023年の利率) | 約720万円 |
| 定期預金 年1.0%(今の5年もの) | 約839万円 |
| 株式のインデックスファンド 年5% | 約1,637万円 |
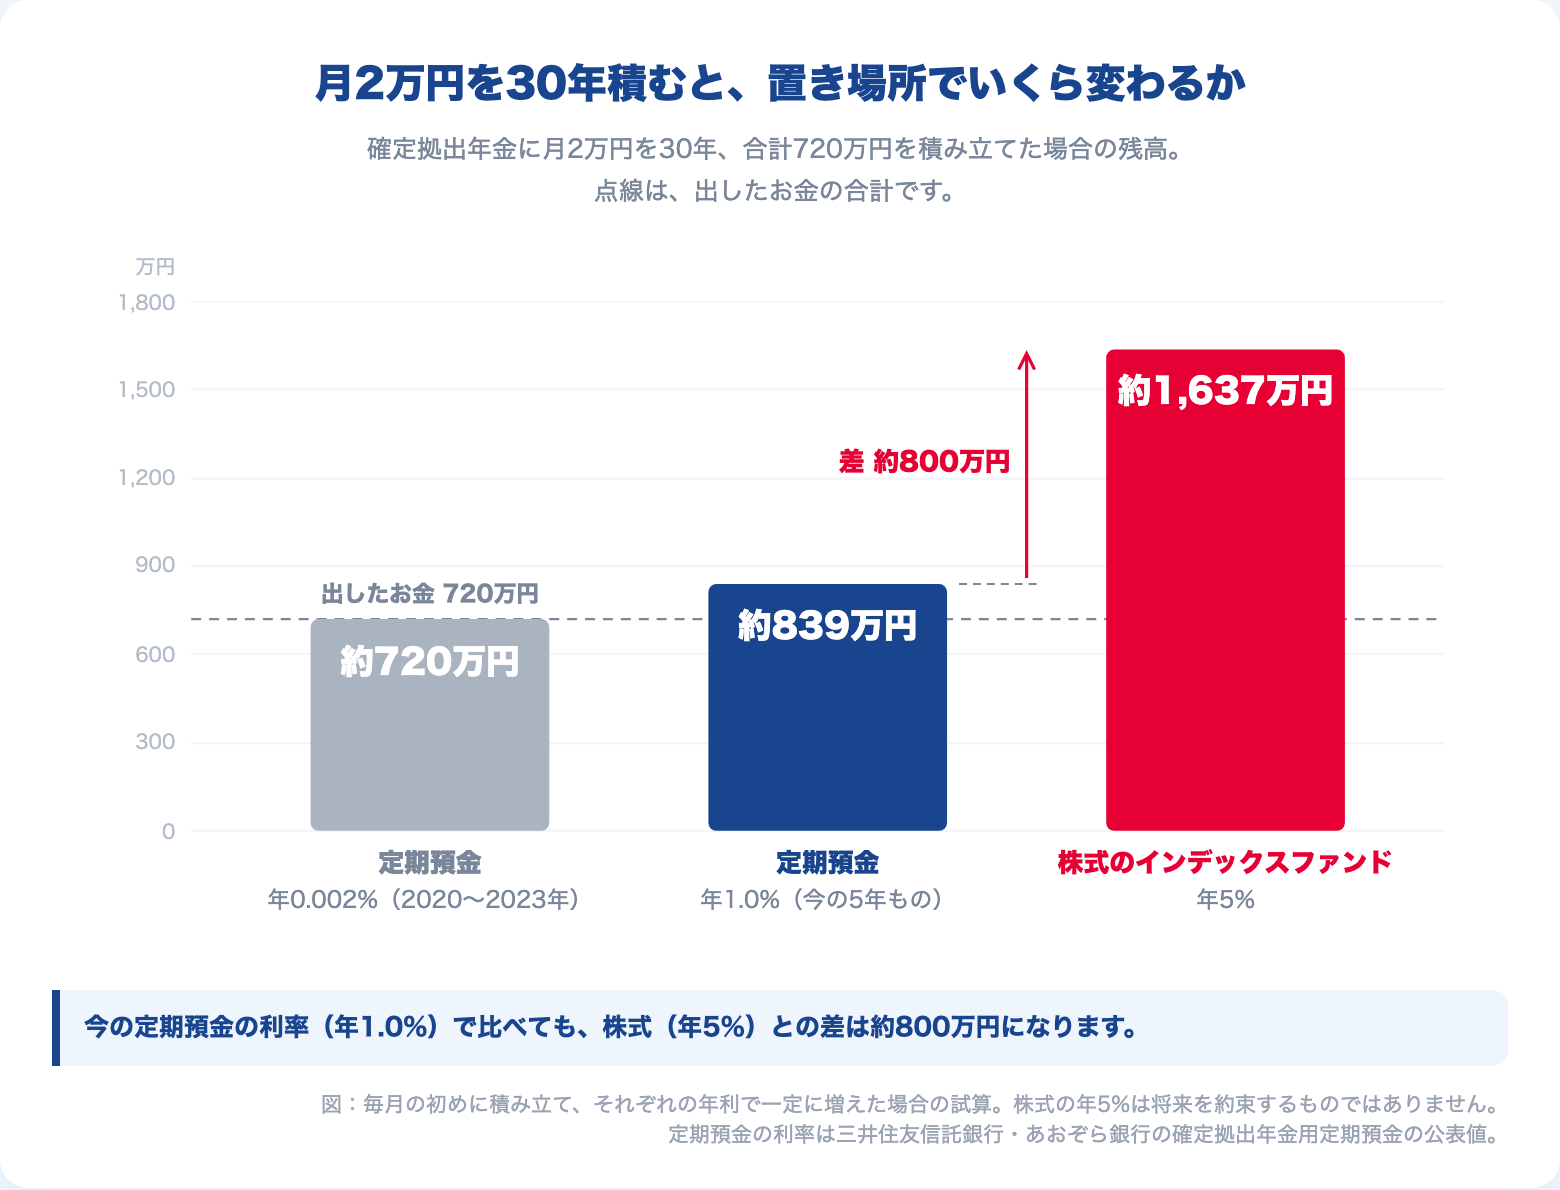
今の定期預金の利率で比べても、株式との差は約800万円。
株式に置いた場合は、出したお金の2倍以上になる計算です。
年1.0%は、確定拠出年金の定期預金としては高いほうの数字です。
三井住友信託銀行やあおぞら銀行の5年ものが年1.0%、1年ものは0.5%台(2026年8〜9月時点)。
少し前までは、桁が違いました。
2020年4月から2023年11月まで、三井住友信託銀行の確定拠出年金専用の定期預金は、1年ものも5年ものも年0.002%。
100万円を1年預けて、利息は20円です。
しかも定期預金の利率は、預けた時のものが満期まで続く商品がほとんどです。
0.002%の頃に5年で預けた分は、満期が来るまで0.002%のまま動きません。
株式の年5%は、長期のリターンとして一般的に置かれる水準です。
誰かが保証した数字ではなく、年によっては大きく下がります。
その話は、次の章で書きます。
物価が上がると、「減らない」が成り立たない
定期預金が守ってくれるのは、金額だけです。
物価が年2%上がるなかで利率が1.0%なら、買えるものは毎年少しずつ減っていきます。
数字は減らないまま、お金の価値だけが目減りしていく。
これは厚生労働省も指摘している点です。
元本確保型を指定運用方法にする会社は、次の2つを加入者に伝えるのが望ましい、としています。
増やす機会を逃すおそれと、物価が上がれば購買力を守れないおそれです。
iDeCoは手数料が毎月引かれる
iDeCoの場合は、ここに手数料が加わります。
最低でも月186円(2026年12月分から。今は171円)。
利率0.002%のまま30年積むと、残高は約714万円。
出した720万円を下回ります。
減らないはずの元本確保型で、お金が減っていたわけです。
今の利率1.0%なら、利息が手数料を上回るのは2年目から。
とはいえ、株式との差は埋まりません。
企業型DCの手数料は、会社が持つか本人が持つかを規約で決めています。
自分の会社はどちらか、加入者サイトで一度確かめてみてください。
節税の箱に、増えないものを入れている
確定拠出年金は、運用で増えた分に税金がかかりません。
ただし、この非課税が効くのは、中身が増えた時だけ。
利息が年1.0%なら、非課税になるのも年1.0%分です。
株式を入れていれば、年5%の増え方が丸ごと非課税になります。
👉 確定拠出年金を定期預金にするのは、非課税の箱をほぼ空のまま使うことです。
確定拠出年金こそ株式に置く理由|60歳まで引き出せないから
「減るのは怖い」
そう感じるのは、自然なことです。
それでも、確定拠出年金だけは株式に置いてほしい。
理由は、引き出せないことにあります。
株式の弱点は「使う時に下がっているかもしれない」こと
株式は、大きく下がる年があります。
3割、4割と下がることも珍しくありません。
ただ、下がっただけでは損は決まりません。
損が決まるのは、下がった時に売った場合です。
株式のいちばんの弱点は、「お金が必要な時に、たまたま下がっているかもしれない」こと。
言いかえれば、売らずに待てるお金なら、この弱点はほとんど効きません。
確定拠出年金は、60歳まで引き出せません。
下がっている時に売らされることが、仕組みとして起こらないのです。
👉 引き出せないことは、確定拠出年金の欠点です。そして株式を持つうえでは、最大の長所になります。
僕の企業型DCは、14年見ずにいて2.5倍になっていた
僕の会社に確定拠出年金が入ったのは、14年前のことです。
説明されるがままに選んだのは、株式の比率が高めのバランスファンドでした。
中身は、TOPIXや先進国株式のインデックスと、国債の組み合わせ。
それから14年、運用状況を一度も見ませんでした。
45歳で家計を見直した時に初めて開くと、拠出金430万円が1,100万円になっていました。
記録をたどると、年間でマイナスの年もあります。
途中で見ていたら、その年に売っていたかもしれません。
見ない、引き出せない。その仕組みに、僕は守られていました。
→ 「新NISA」より先に。45歳で知った10年間の「債務超過」と、2.5倍に化けた14年前のギフト
同じ14年を定期預金で過ごしていたら、430万円はほとんど増えていなかったはずです。
会社の商品一覧で比べると、株式の比率が高い商品ほど、この14年の増え方は大きくなっていました。
元本確保型の割合は0%でいい|値動きが怖い分は、確定拠出年金の外で持つ
それでも、全部を株式にするのは怖い。
そう感じる人も多いと思います。
その時に動かすのは、確定拠出年金の中身ではなく、外に持つ預金の量です。
確定拠出年金は株式にする。
値動きを抑えたい分は、銀行の預金で持つ。
そして値動きは、この2つの合計で見ます。
たとえば、確定拠出年金の株式が500万円、銀行の預金が500万円。
株式が3割下がっても、合計では15%の下落で済みます。
預金が多いほど、全体の振れ幅は小さくなるわけです。
定期預金は、確定拠出年金の外でも持てます。
しかも外の預金は、いつでも引き出せる。
減らさない役目は、引き出せる場所に任せたほうが合理的です。
僕は、積み立てている間の元本確保型は0%でいいと考えています。
→ 投資のリスク許容度とは?4つの質問で診断して、「低い」と出た人が最初にやること
元本確保型の使い道は1つだけ|60歳が近づいたときの出口
ここまで、元本確保型を外す話をしてきました。
ただ、使い道が1つだけあります。
運用を続ける間と、受け取る時は別の話
確定拠出年金は、いつか必ず受け取って終わる口座です。
だから、運用を続ける間の話と、受け取る時の話は分けて考えます。
運用を続ける間に、元本確保型を持つ理由はありません。
怖さの調整は、外の預金でできるからです。
出番があるのは、受け取りが近づいた時。
自分で決めた目標の金額に届いた。
これ以上、増やす必要はない。
そう判断した人が、受け取りの前に値動きを止めておく。
元本確保型の使い道は、これだけです。
60歳の直前に株式が3割下がれば、受け取る金額も3割減ります。
それを避けたい人には、意味のある選択肢になります。
それでも僕は、元本確保型を使わない
僕自身は、受け取りが近づいても使わないつもりです。
確定拠出年金は、60歳から75歳までの間で、受け取りを始める時期を自分で選べます。
60歳以降に会社を辞めた場合も、企業型DCに置いたまま75歳まで運用を続けられます。
60歳の時に株式が大きく下がっていたら、受け取りを遅らせて回復を待つ。
75歳までの15年を、暴落に備えるクッションにします。
これは、60代の生活費を別のお金でまかなえる前提の判断です。
60歳ですぐ使う予定のお金なら、受け取りの数年前に元本確保型へ移すのも、合理的な選び方です。
→ iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
元本確保型から変える手順|配分変更とスイッチングの違い
選び直す手続きは、確定拠出年金の加入者サイトでできます。
IDやパスワードが分からない時は、会社の担当部署か、加入者向けのコールセンターに聞いてください。
手続きは、配分変更とスイッチングの2つ。
名前は似ていますが、変わるものが違います。
| 手続き | 変わるもの |
|---|---|
| 配分変更 | これから毎月積む掛金で、何を買うか |
| スイッチング | これまでに積み上がった残高を売って、別の商品を買う |
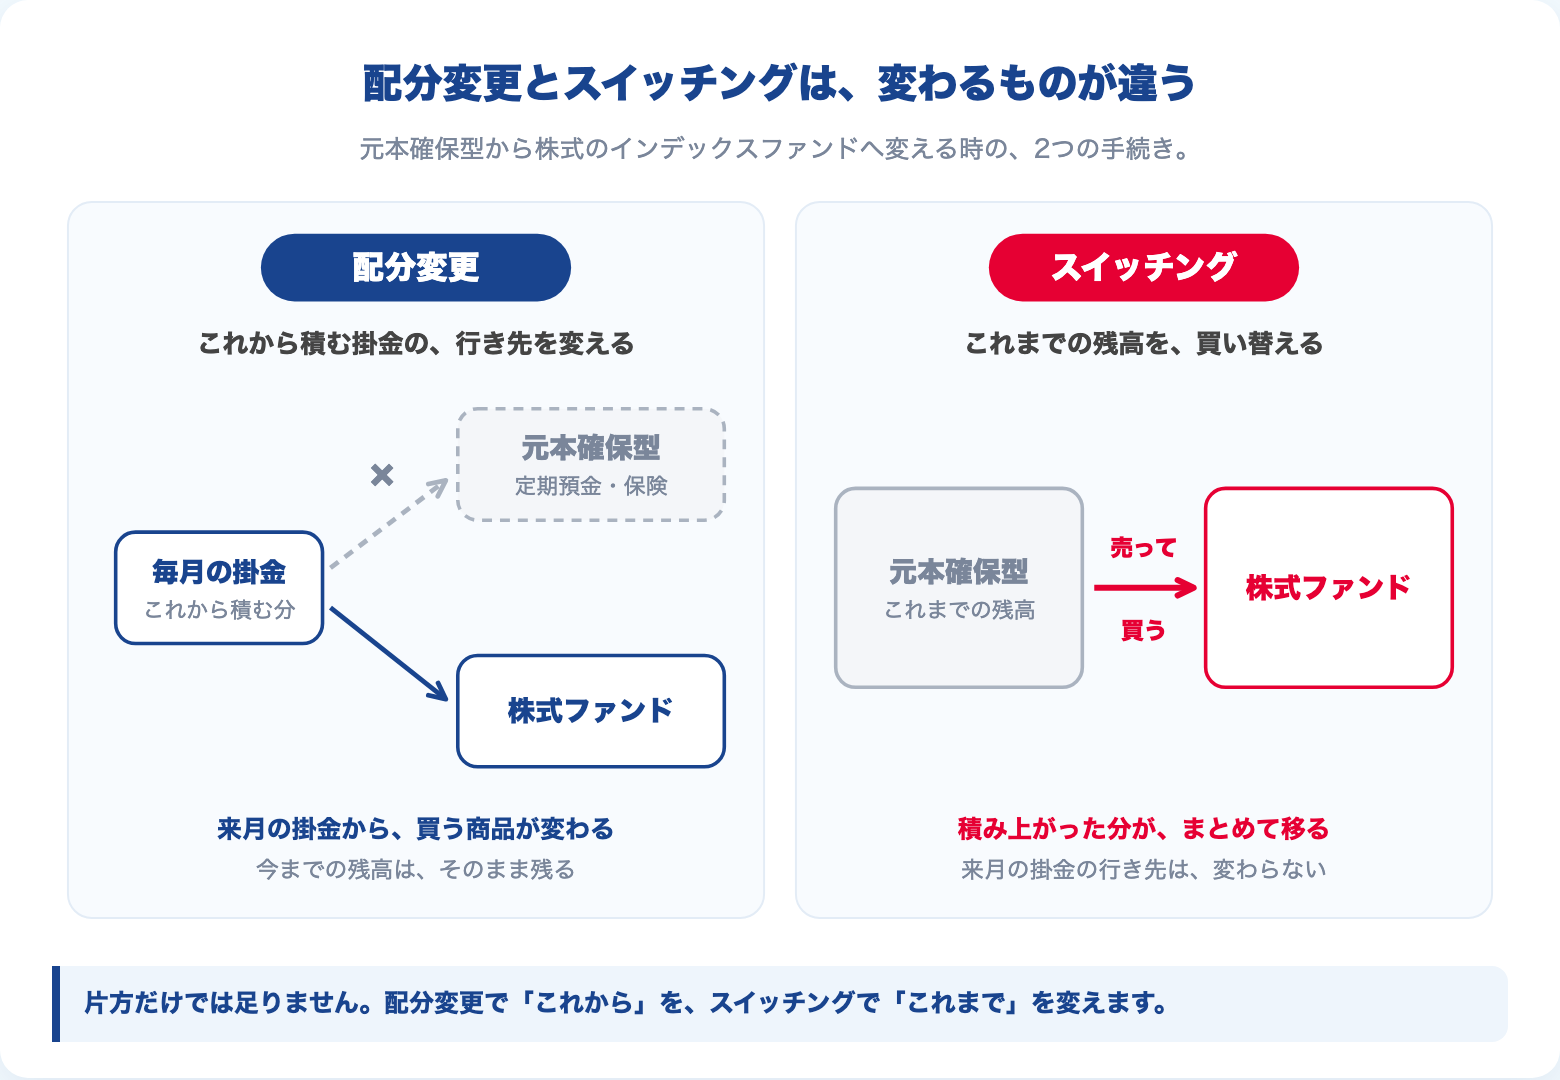
片方だけでは足りません。
配分変更だけだと、今までの残高は元本確保型に残ります。
スイッチングだけだと、来月の掛金はまた元本確保型に入ります。
48歳なら、効くのは残高のスイッチング
どちらが大きく効くかを決めるのは、60歳までの残り年数です。
月2万円を60歳まで積む場合の、定期預金(年1.0%)と株式(年5%)の差です。
| 始める年齢(残り年数) | 定期預金 | 株式 | 差 |
|---|---|---|---|
| 30歳(30年) | 約839万円 | 約1,637万円 | 約798万円 |
| 40歳(20年) | 約531万円 | 約815万円 | 約284万円 |
| 48歳(12年) | 約306万円 | 約392万円 | 約86万円 |
残り年数が短いほど、これからの掛金で生まれる差は小さくなります。
48歳からだと、約86万円です。
ところが48歳なら、すでに残高が積み上がっているはず。
定期預金に500万円ある人が、残高も掛金も株式に変えると、12年後の差は約421万円まで広がります。
(定期預金のままなら約869万円、株式なら約1,290万円)
👉 若い人は配分変更。残高が積み上がった40代・50代は、スイッチングが本命です。
①配分変更|これからの掛金を株式のインデックスファンドへ
加入者サイトの「配分変更」で、掛金の行き先を変えます。
選ぶのは、低コストの株式インデックスファンドです。
商品一覧から全世界株式か先進国株式のインデックスファンドを探し、信託報酬(毎年かかるコスト)がいちばん低いものにします。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
②スイッチング|元本確保型の残高は、満期を待たずに移す
次に「スイッチング」で、元本確保型の残高を売り、①で選んだファンドを買います。
気になるのは、満期の前に動かして損をしないか。
答えは、種類によって違います。
定期預金型は、元本を割りません。
利息が「中途解約利率」という低い利率で計算し直されるだけです。
こちらは、迷わず移してください。
保険型は、「解約控除」という金額が差し引かれ、元本を下回ることがあります。
金利が上がっている今は、解約控除がかかりやすい時期です。
それでも僕は、満期を待たずに移します。
理由は2つあります。
1つ目は、満期を待つやり方が現実的でないこと。
保険型は、毎月の掛金が1本ずつ別の契約になっています。
1年積めば12本。
5年ものなら、満期の違う契約が60本並びます。
配分変更で掛金の行き先を変えても、この契約はそのまま残ります。
満期が来るたびに、1本ずつスイッチングする。
そんな手間を、何年も続けられません。
2つ目は、引かれるのは一度きりだということ。
置き続けた場合の株式との差は、満期まで毎年ついて回ります。
迷ったら、こう考えてみてください。
この保険を、今日あらためて選ぶか。
選ばないのなら、満期まで持ち続ける理由もありません。
実際にいくら戻るかは、加入者サイトやコールセンターで確かめられます。
金額を見たうえで、移す。
僕ならそうします。
なお、多くのプランで、スイッチングに手数料はかかりません。
売ってから買うまでには、1週間から10日ほどかかることがあります。
スイッチングのタイミングは選ばない
「今は株が高いから、下がってから移したい」
そう考え始めると、いつまでも移せません。
移した直後に下がることは、あり得ます。
それでも、60歳まで引き出せないお金です。
売らずに待てます。
僕なら、移すと決めた日に、残高をまとめて移します。
分けて移す方法と過去のデータで比べた結果は、こちらに書きました。
→ 一括投資と分割投資、過去77年で勝ったのはどっちか|916通りの円建てバックテスト
まとめ|元本確保型の見直しは10分、差は30年分
- 元本確保型は減らない。その代わり、増えないことが確定する
- 月2万円・30年で、定期預金と株式の差は約800万円(年1.0%と年5%の試算)
- 60歳まで引き出せない確定拠出年金は、いちばん株式に向いたお金
- 値動きが怖い分は、確定拠出年金の外に預金で持つ
- 元本確保型の出番は、受け取りが近づいた時に値動きを止める場面だけ
- 変える手続きは配分変更とスイッチング。40代・50代はスイッチングが本命で、満期は待たない
入社の時に選んだ定期預金は、何も分からないなかでの、精一杯の安全策だったはずです。
今は、選び直すための材料がそろっています。
👉 確定拠出年金は、引き出せないからこそ株式に置く。今夜10分、加入者サイトを開いてみてください。
自分の給料から積むお金を、NISAと確定拠出年金のどちらに入れるか。
その順番は、こちらで整理しています。
→ NISAと確定拠出年金はどっちを優先?|40年シミュレーションの答えは「NISAが先、DCは後から」
📚 「長く置くお金は株式」に、迷いがなくなる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
定期預金から株式に変えると決めても、手続きの直前で手が止まる人は多いと思います。
長く置けば本当に大丈夫なのか、根拠を自分の目で見ていないからです。
『株式投資 第6版』は、株式・債券・現金・金の約200年分のデータを並べて、長く持った時に何が起きたかを見せてくれる本です。
僕自身、暴落があっても株式を持ち続けられる根拠を、この本のデータにもらいました。
【本記事の注記】
- 試算は、毎月の初めに積み立て、年利を月複利に換算して一定に増える前提です。定期預金の満期・自動継続や中途解約、受け取り時の税金は考慮していません。株式の年5%は将来を約束するものではなく、実際の運用成績は毎年変動します
- 48歳の試算は、残高500万円と月2万円の掛金を、どちらも年1.0%または年5%で12年運用した場合です
- 定期預金の利率は、三井住友信託銀行(1年0.525%・5年1.000%、2026年8月の改定後)、あおぞら銀行(5年1.00%、2026年9月1日現在)の公表値です。商品によって利率は異なります
- 「元本確保型のみで運用している人」の割合は、運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」の、資産のすべてが預貯金・保険である人の割合です。資産に占める割合も同資料(2016年3月末は2019年3月末版)によります
- 指定運用方法は、最初の掛金から3か月以上(規約で定める期間)指図がない場合に通知され、その後2週間以上(同)を過ぎても指図がないと適用されます。採用状況は、企業年金連合会「2024年度 企業型確定拠出年金実態調査」によります。旧デフォルト商品の割合は、厚生労働省の審議会資料(出所は企業年金連合会の2013年度調査)によります
- iDeCoの手数料は、国民年金基金連合会120円(2026年12月分から。現在は105円)と事務委託先金融機関66円の合計で、運営管理機関の手数料が0円の場合の最低額です
- 定期預金型の中途解約の扱いは、三井住友信託銀行・みずほ銀行の確定拠出年金用定期預金の商品説明で確認しました。すべての商品を確認したものではありません
- 保険型の扱い(掛金ごとに保険期間が始まること、スイッチング時の解約控除)は、損害保険ジャパン「確定拠出年金用積立傷害保険(5年・10年)」の説明資料で確認しました。解約控除は、解約時の金利が契約時の保証利率を上回る場合にかかり、受け取りや転職に伴う移換ではかかりません。商品によって扱いは異なります
- 受け取りを始められる年齢は、60歳時点の加入期間が10年に満たない場合、61〜65歳に遅れます
- 制度の内容は2026年10月時点の法令・公表資料にもとづきます
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。