家計– tag –
-

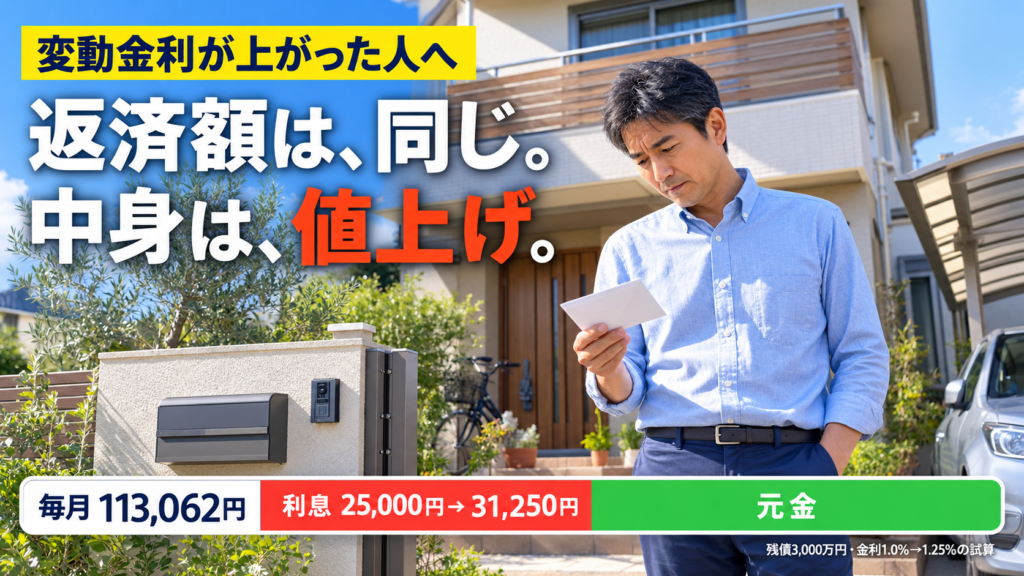
住宅ローンの変動金利が上がった人へ|返済額が変わらない「5年ルール」の落とし穴と、いま確かめる2つのこと
大手5行の住宅ローン変動金利の基準金利が3.375%にそろいました。変動金利が上がった人の返済額は、いつ・いくら変わるのか。5年ルールで返済額が変わらない間に元金の減りが遅れる仕組みを、試算とシミュレーターで示し、変動のままでいい人と動くべき人を整理します。 -
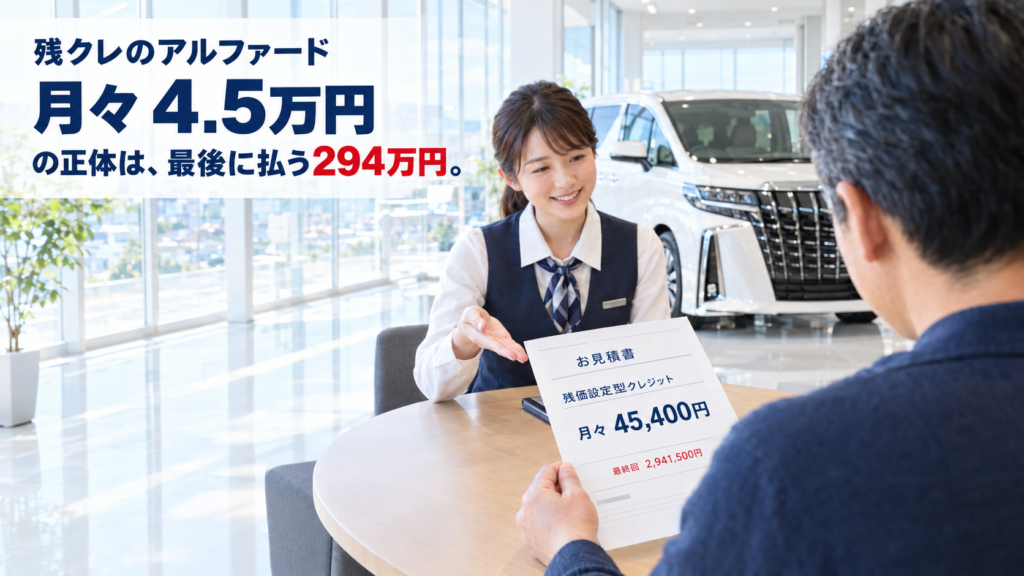
残クレとは?やばいと言われる理由をアルファードで計算|月々4.5万円の正体は“先送りした借金”
残クレ(残価設定型クレジット)がやばいと言われる理由を、アルファードの支払例で計算。残価にも利息がかかり通常ローンの約1.5倍、返却は走行距離や傷の条件付き。契約前に聞くべき6つの質問と、残価設定型住宅ローンの注意点も解説。 -
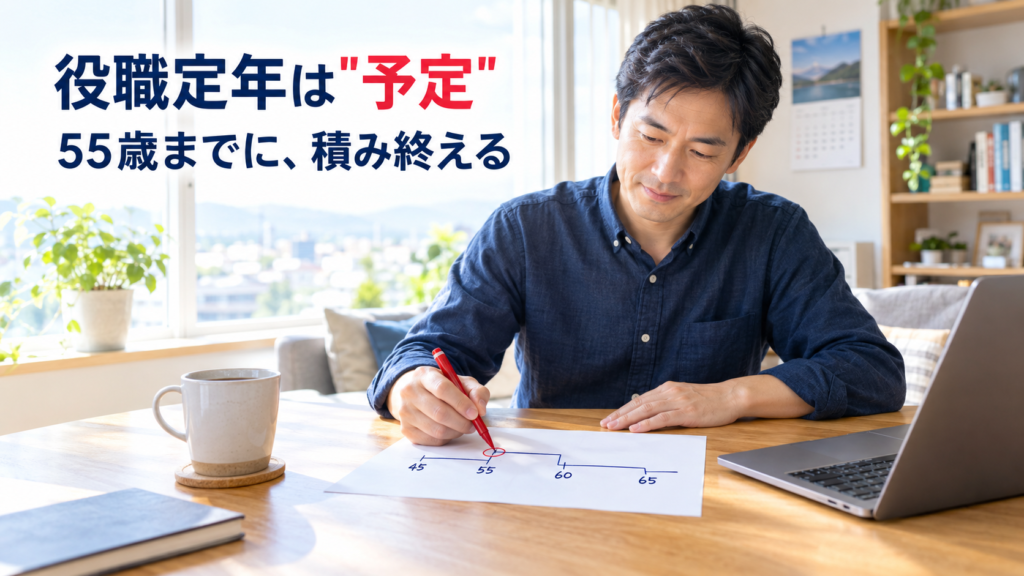
役職定年で年収が下がるのは「事故」ではなく「予定」|55歳までに資産形成を完成させる逆算
役職定年で年収はいくら下がる?人事院・賃金構造基本統計の数字で「2〜3割減・崖は55歳と60歳の2段」を確かめ、積立の終点を定年から役職定年へ5年前倒しする逆算を解説。もう迎えた人が今からできることも。 -
親の介護費用はいくら?始まる前にしか作れない設計図|お金・時間・収入で備える
親の介護のことを考えると、不安になる。 でも、その不安の正体を聞かれて答えられる人は、ほとんどいません。「いくらかかるか分からない」「いつまで続くか分からない」「自分の仕事はどうなるのか分からない」——不安の中身は、ぜんぶ「分からない」です... -
普通預金0.5%時代の銀行の選び方|金利ではなく“家計が自動で回る機能”で選ぶ
日銀の利上げで普通預金は0.5%へ。でも金利1.2%の銀行に乗り換えても、100万円で差は年7,000円。銀行選びで家計が変わるのは金利ではなく、先取りが自動で回る機能です。ドコモSMTBネット銀行(旧・住信SBI)と楽天銀行の実運用で解説。 -
ペアローンのデメリット総点検|「借りられる額」は増えても「借りていい額」は増えない
夫婦2人で借りれば、もっといい家が買える。 銀行のシミュレーションにも、不動産会社の資金計画書にも、当たり前のようにその選択肢が並ぶ時代になりました。 実際、首都圏の新築マンション契約者の36%、既婚共働き世帯に限れば54%がペアローンを利用して...


12