節税– tag –
-

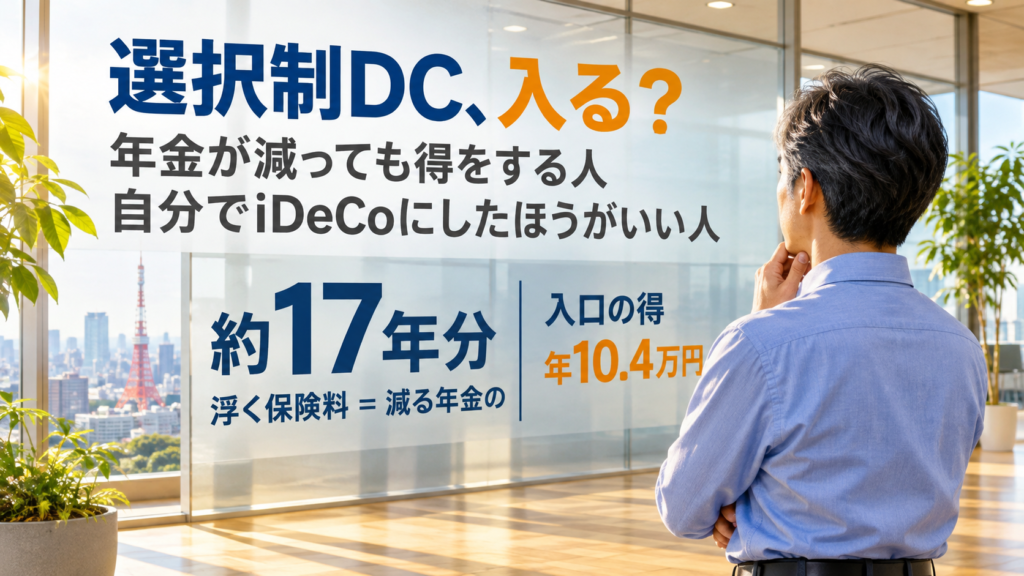
選択制DCは入るべき?|年金が減っても得をする人と、自分でiDeCoに入ったほうがいい人
選択制DCは、将来の年金の一部を「浮いた保険料」として先に受け取る制度です。年収700万円・月2万円なら入口の得は年10.4万円でiDeCoより3.6万円多く、その差はほぼ年金の前借り。投資に回せば取り返せます。分かれ目は会社の商品一覧で、信託報酬0.2%以下の株式インデックスがなければ、給料で受け取ってiDeCoへ。 -
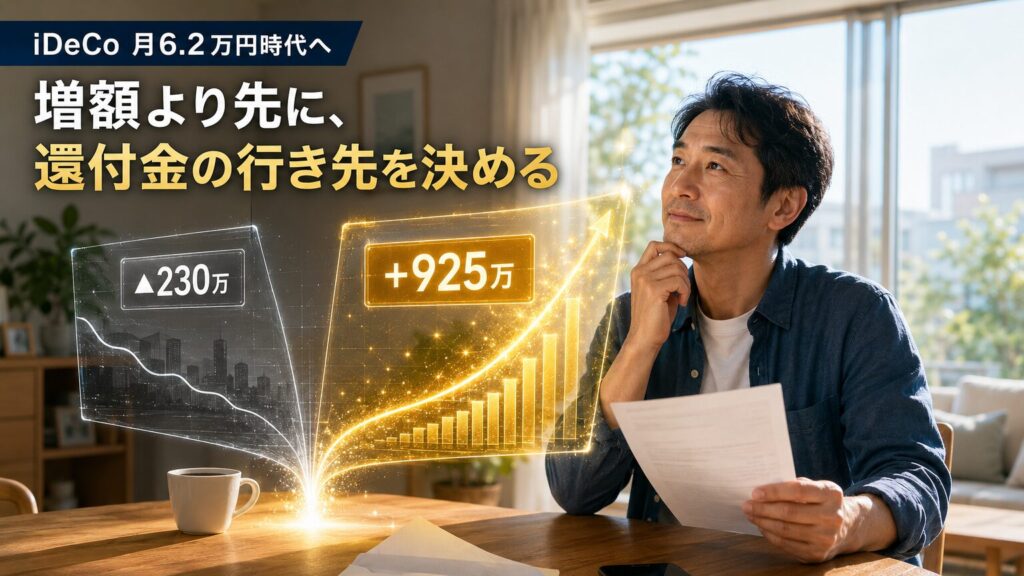
iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
iDeCoの2026年12月改正を号別に整理。上限6.2万円へ増額すべきかを税率別・開始年齢別に手取り総額で検証すると、損得は「還付金の使い方」で反転します。30歳満額が▲230万円にも+925万円にもなる理由と、10月末締切の事前受付・12月以降の手続きも解説。 -
ふるさと納税の仕組みと始め方|2026年の制度変更まで整理する
ふるさと納税、名前は知っているけどやっていない——という人はまだ多いのではないでしょうか。 正直に言うと、僕自身がそうでした。資産形成に本気で取り組み始めるまで、「面倒くさそう」という理由だけで何年も放置。同じ理由で、医療費控除すら申告して... -
iDeCoで税金はいくら戻る?|年収別・掛金別の早見表+35年後の手取り検証【2026年12月改正対応】
「上限6.2万円」のニュースを見て気になるのは、自分の年収でいくら得か。年収400万〜1,000万×掛金別の節税額早見表と、出口の課税まで差し引きした35年後の手取りをシミュレーターつきで検証。「退職金が多い人は不利」の真偽も数字で答えます。
1