資産形成– tag –
-

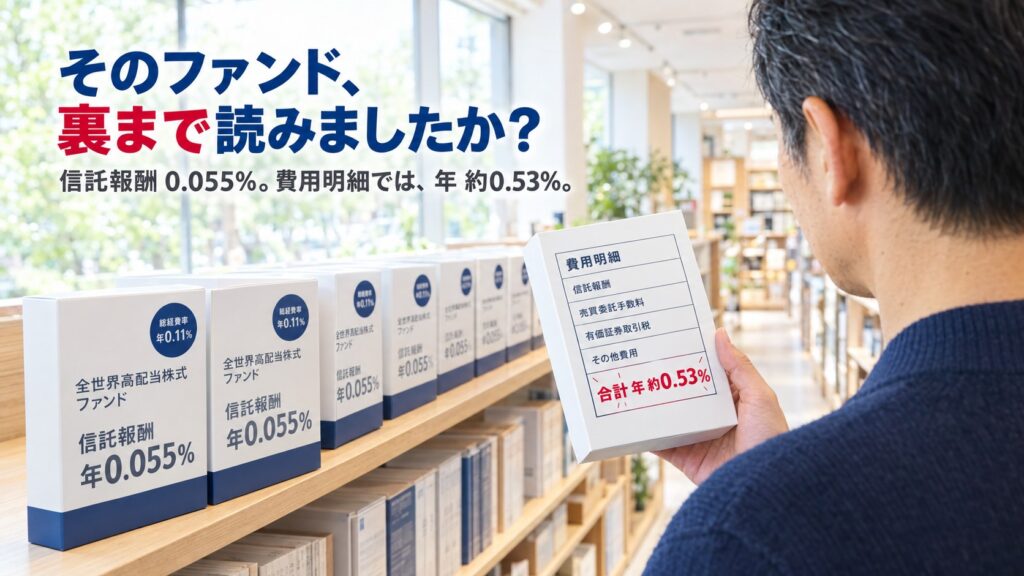
投資信託の隠れコストとは|総経費率0.11%のファンドが、実際は年0.53%。信託報酬・総経費率・実質コストの違い
投資信託の隠れコストとは、信託報酬の外で引かれる費用のこと。目論見書の総経費率にも、売買委託手数料と有価証券取引税は入りません。総経費率0.11%のファンドが実際は年約0.53%だった例など、4本の運用報告書を信託報酬・総経費率・実質コストの3つの数字で並べ、どこまで調べれば足りるかを整理します。 -
「老後2,000万円」は誰の数字?最終目標額を“自分の引き算”で決める方法
姉妹記事「毎月いくら積み立てればいい?は「逆算」で決まる」では、最終目標額として FIRE 7,500万〜1億円/老後ゆとり 5,000万円/老後最低 2,000万円 の3パターンを仮置きしました。 仮置きで早見表に当てはめれば、毎月の積立額は数字で出てきます。出... -
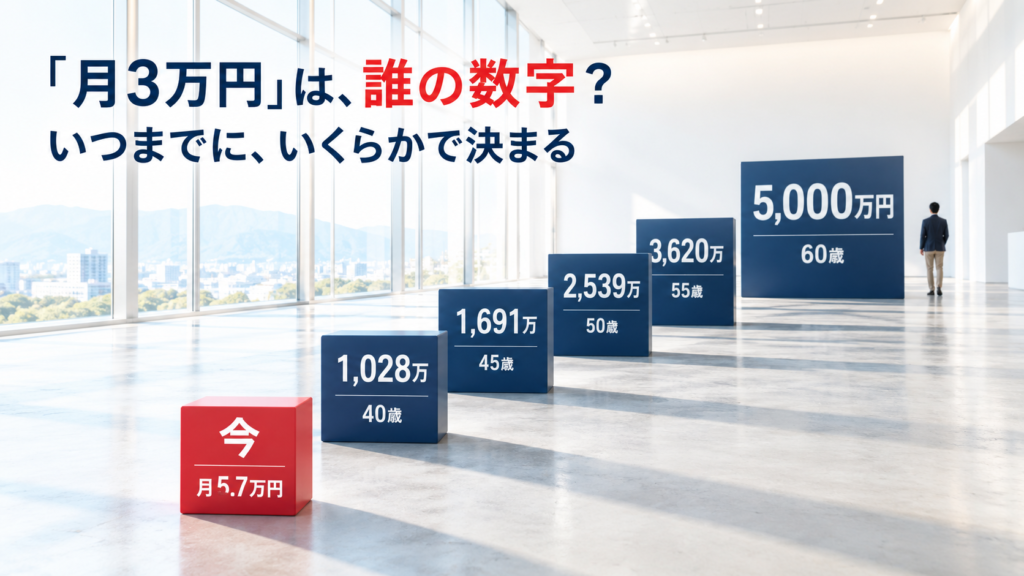
毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーター
毎月いくら積み立てればいいかは「いつまでに・いくら」から逆算で一意に決まります。年齢別・利回り別の必要月額の早見表とシミュレーター、出た月額が家計に入らない時の選択肢3つ(入金力>期間>目標額)と優先順位まで。「月3万円」「30代で1,000万円」から卒業する記事。 -
生活防衛資金はいくら必要?家計調査2025と失業給付で「本当の必要額」を試算
生活防衛資金は「給料の3ヶ月分」では決まりません。家計調査2025で立場別の最低限の生活費を円で出し、住宅ローン返済という落とし穴、失業給付と退職後の税・保険料を入れて何ヶ月もつかまで試算。シミュレーター付き。 -
学資保険 vs こどもNISA|同じ165万円で448万円の差が出た理由
子供の学費のために毎月9,210円を15年間。学資保険に払い込んで、受け取りは177万円だった。 同じ金額をオルカン(全世界株式インデックスファンド)に積み立てていたら、625万円になっていた。 差額は448万円。同じ月9,210円が、行き先を変えるだけでこれ... -
日本株ファンドに資金殺到──ランキング上位を理由に飛びつくな!
ウエルスアドバイザーの週間資金流入ランキングを開いたら、上位が日本株で埋め尽くされていました。 TOPIX連動ETF、日経225連動ETF。上位10本のうち8本が国内株ファンドです。 日経平均は59,000円を超え、TOPIXも3,700台に到達。「日本株がアツい」という...