公的保険– tag –
-

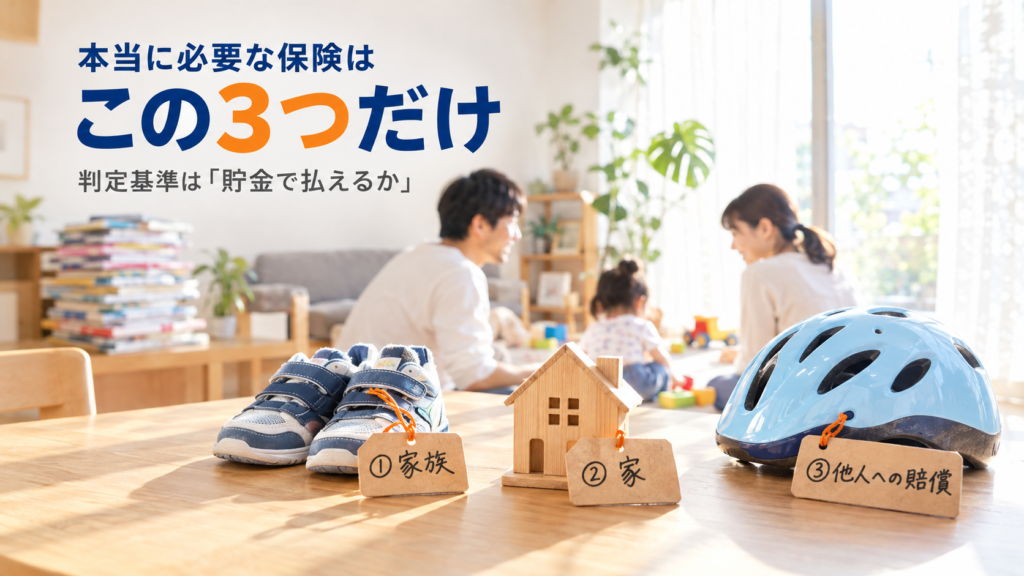
本当に必要な保険はこれだけ|判定基準は「貯金で払えるか」、家族構成別の早見表つき
本当に必要な保険は、死亡保障(扶養期間だけ)・火災保険・他人への賠償の3つ。判定基準は「その損失、貯金で払えるか」。遺族年金を引いた必要保障額の試算と、家族構成別の早見表、外すタイミングまで整理します。 -
がん保険はいらない?「2人に1人ががんになる」の正体と、僕が入らない理由
がん保険はいらない?「2人に1人」は高齢に偏った生涯累積で、現役の20年なら1桁%。2026年8月の高額療養費の見直しで年間上限53万円が新設され、治療費の自己負担には天井があります。保険料を全世界株で積み立てた18年の実データと並べて、がん保険に入らない判断の根拠を数字で整理します。 -
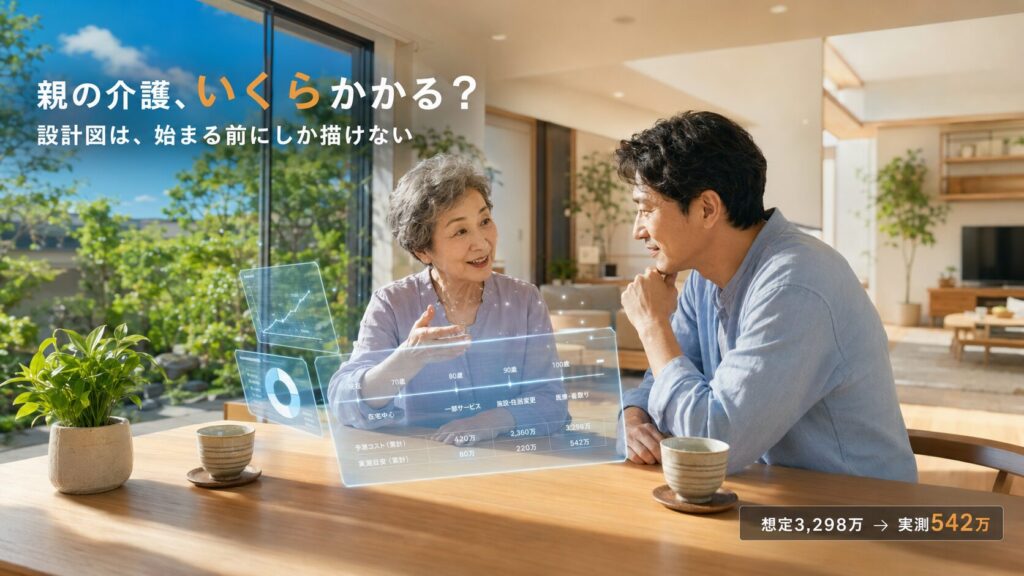
親の介護費用はいくら?始まる前にしか作れない設計図|お金・時間・収入で備える
親の介護のことを考えると、不安になる。 でも、その不安の正体を聞かれて答えられる人は、ほとんどいません。「いくらかかるか分からない」「いつまで続くか分からない」「自分の仕事はどうなるのか分からない」——不安の中身は、ぜんぶ「分からない」です... -
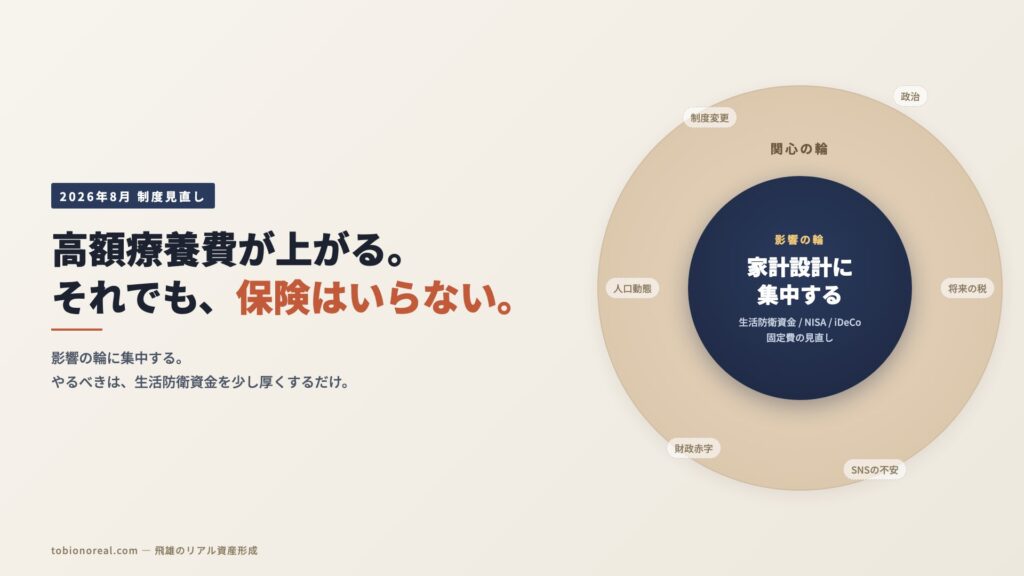
高額療養費制度の上限引き上げ【2026年8月施行】それでも医療保険はいらない理由
2026年8月から高額療養費制度の自己負担限度額が引き上げられ、2027年8月にはさらに細分化が進みます。それでも僕の結論は「医療保険はいらない。やるとしても生活防衛資金の見直しだけ」。理由を数字と「7つの習慣」の影響の輪の考え方で整理します。
1