金利– tag –
-

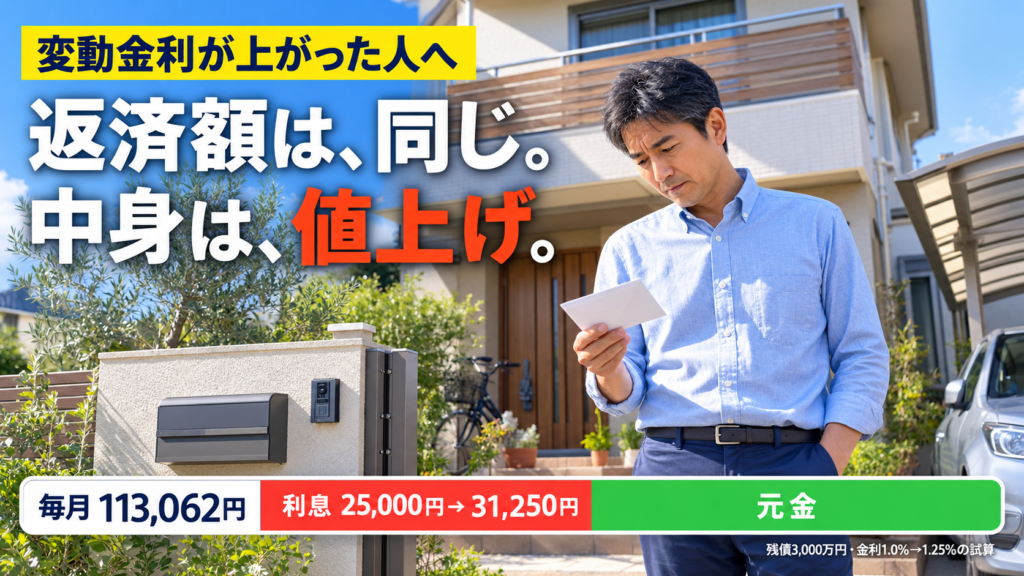
住宅ローンの変動金利が上がった人へ|返済額が変わらない「5年ルール」の落とし穴と、いま確かめる2つのこと
大手5行の住宅ローン変動金利の基準金利が3.375%にそろいました。変動金利が上がった人の返済額は、いつ・いくら変わるのか。5年ルールで返済額が変わらない間に元金の減りが遅れる仕組みを、試算とシミュレーターで示し、変動のままでいい人と動くべき人を整理します。 -
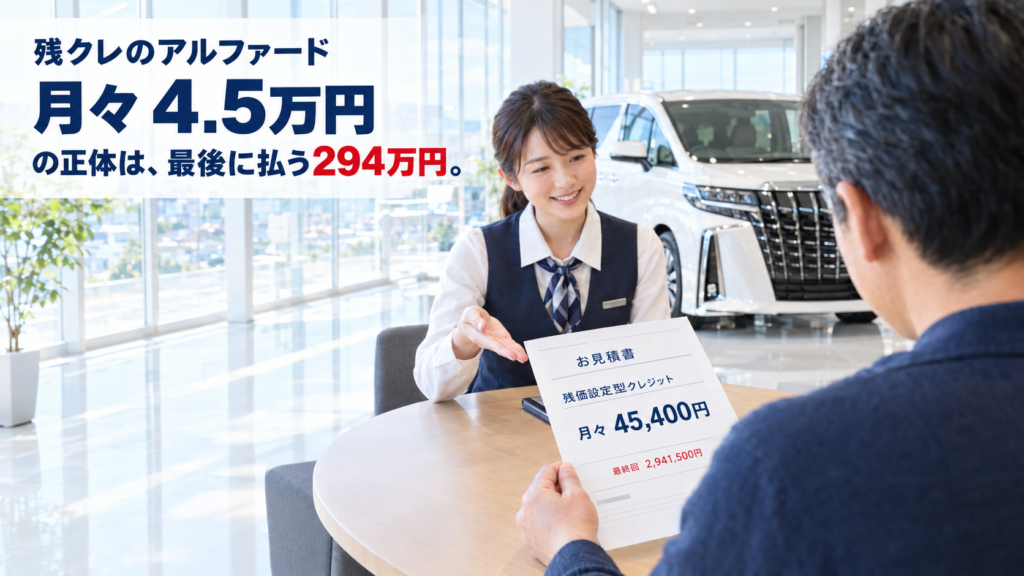
残クレとは?やばいと言われる理由をアルファードで計算|月々4.5万円の正体は“先送りした借金”
残クレ(残価設定型クレジット)がやばいと言われる理由を、アルファードの支払例で計算。残価にも利息がかかり通常ローンの約1.5倍、返却は走行距離や傷の条件付き。契約前に聞くべき6つの質問と、残価設定型住宅ローンの注意点も解説。 -
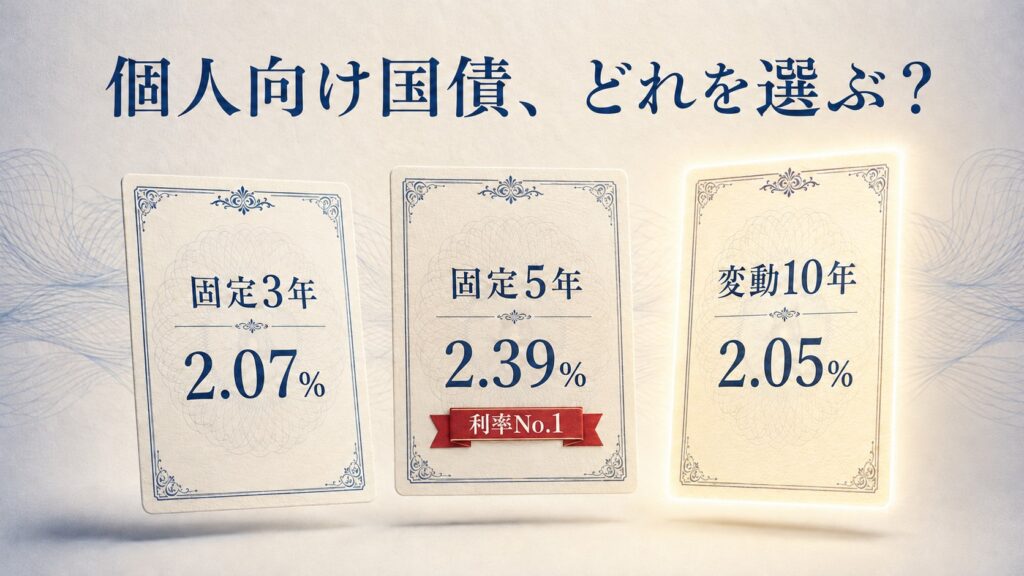
個人向け国債はどれを選ぶ?|固定5年が2.39%でも、変動10年を推す理由
個人向け国債を買おうと財務省のページを開くと、商品が3つ並んでいます。固定3年、固定5年、変動10年。 そして今、利率が一番高いのは固定5年(年2.39%)です。変動10年は2.05%で、固定3年の2.07%にもわずかに届きません。 「一番高いのを選べばいいんじ... -
普通預金0.5%時代の銀行の選び方|金利ではなく“家計が自動で回る機能”で選ぶ
日銀の利上げで普通預金は0.5%へ。でも金利1.2%の銀行に乗り換えても、100万円で差は年7,000円。銀行選びで家計が変わるのは金利ではなく、先取りが自動で回る機能です。ドコモSMTBネット銀行(旧・住信SBI)と楽天銀行の実運用で解説。 -
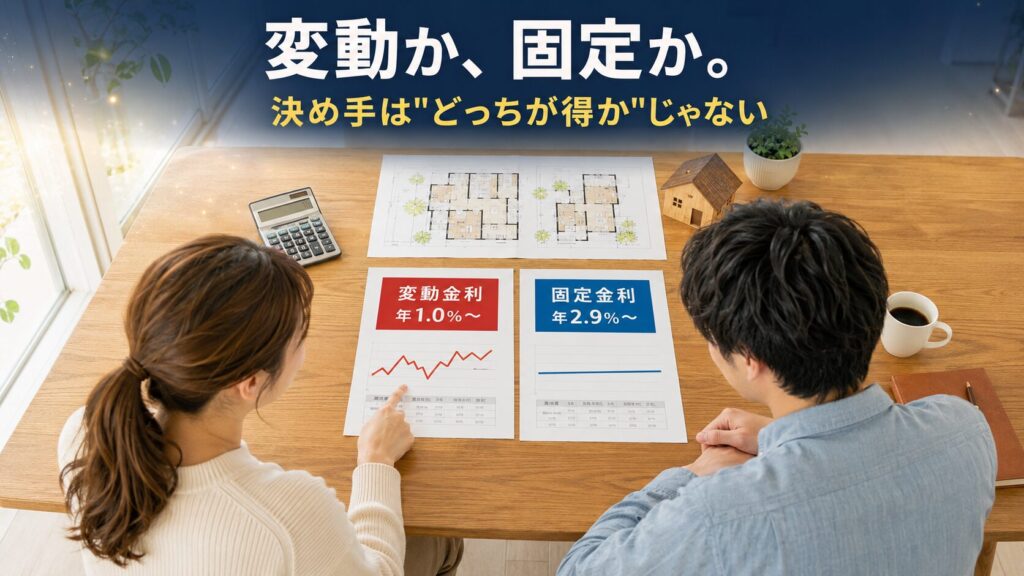
住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」
住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」です。借りていい上限は「固定金利で払い続けられる額」まで。月の返済額から逆算する早見表、5年ルール・125%ルールの落とし穴、変動を選んでいい人の条件を整理します。 -
金利と株価の関係をわかりやすく|利上げで株が下がる理由と「今どの季節か」の読み方
利上げで株が下がるのはなぜか。金利と株価の関係を、アクセルとブレーキ・春夏秋冬のサイクルでわかりやすく解説。史上最長の逆イールドが外れた理由と、2026年8月時点で「今どの季節か」の見立てまで一周します。

1