MENU
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
やり直しから始める資産形成|思考を整えるブログ
飛雄のリアル資産形成
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
飛雄のリアル資産形成
  • 投資の考え方
  • 投資戦略・制度活用
  • 投資商品・ファンド分析
  • 家計・入金力
  1. ホーム
  2. 順序リスク

順序リスク– tag –

  • 定年退職の日に花束を受け取る60歳の男性。iDeCoはいつ終わらせるかを自分で決められる
    投資戦略・制度活用

    iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」

    退職金とiDeCoの受け取り順番で悩んでも、10年ルール後は控除が増えません。自分で動かせるのは「拠出を止める年」と「受け取る年」。続けた年数分の控除が生まれる仕組み、退職金と年を分ける累進効果、暴落なら待てる75歳までの猶予、2026年12月改正で70歳まで拠出できる条件まで整理しました。
    2026年4月27日
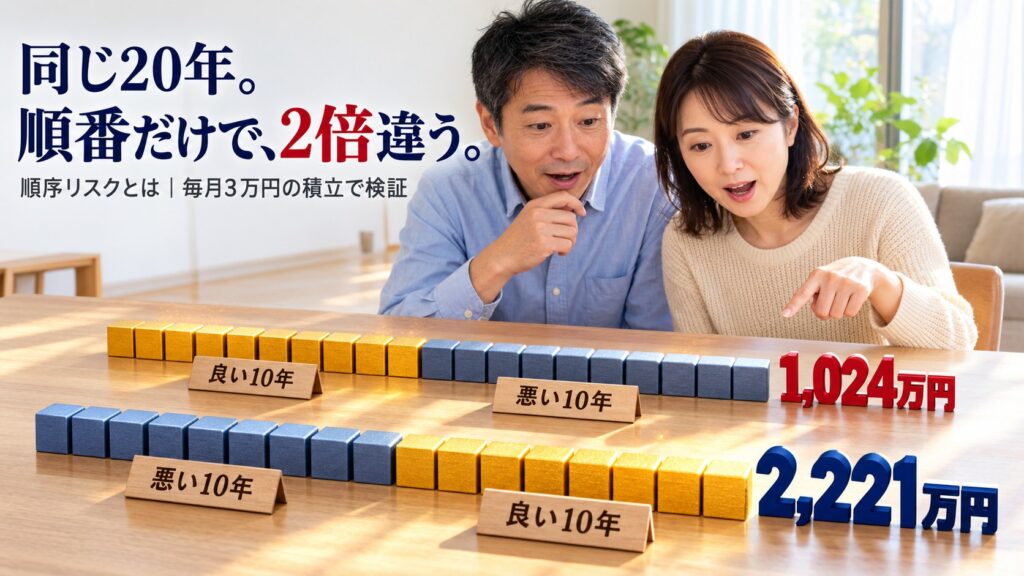
  • テーブルに並んだ2列の積み木を見比べる夫婦。悪い10年と良い10年の順番を入れ替えると、毎月3万円の積立は2,221万円と1,024万円に分かれる
    投資の考え方

    順序リスクとは|同じ20年でも暴落が「最初」か「最後」かで、積立は2倍・取り崩しは枯渇まで変わる

    順序リスクとは、同じ利回りでも上がる時期と下がる時期の順番で結果が変わること。円建てS&P500の実際の20年を前半と後半で入れ替えると、毎月3万円の積立は2,221万円と1,024万円に分かれ、取り崩しでは逆に暴落が先に来たほうが17年で尽きました。積立期と取り崩し期の備え方を整理します。
    2026年4月4日
1
メニュー
  • プロフィール|About
  • プライバシーポリシー
  • 利用規約
  • 問い合わせ
飛雄(とびお)
40代の会社員 × FP
妻と子2人、母と暮らす家計の責任者。2008年に確定拠出年金で投資を始め、2024年から資産形成を本気でやり直し中。目標は1億円——現在地はすぐ下の進捗バーで。
プロフィール
目標1億円への現在地

47%(2026年9月末時点)

実額の推移はnoteで公開中

目次
カテゴリー 一覧
  • ホーム
  • About
  • プライバシーポリシー/免責事項
  • 利用規約
  • 広告掲載について
  • 問い合わせ

© 飛雄のリアル資産形成.

  • メニュー
  • ホーム
  • About
  • プライバシーポリシー/免責事項
  • 利用規約
  • 広告掲載について
  • 問い合わせ
当サイトではGoogle AdSenseによる広告配信のためCookieを使用しています。サイトを利用することでCookieの使用に同意したものとみなします。