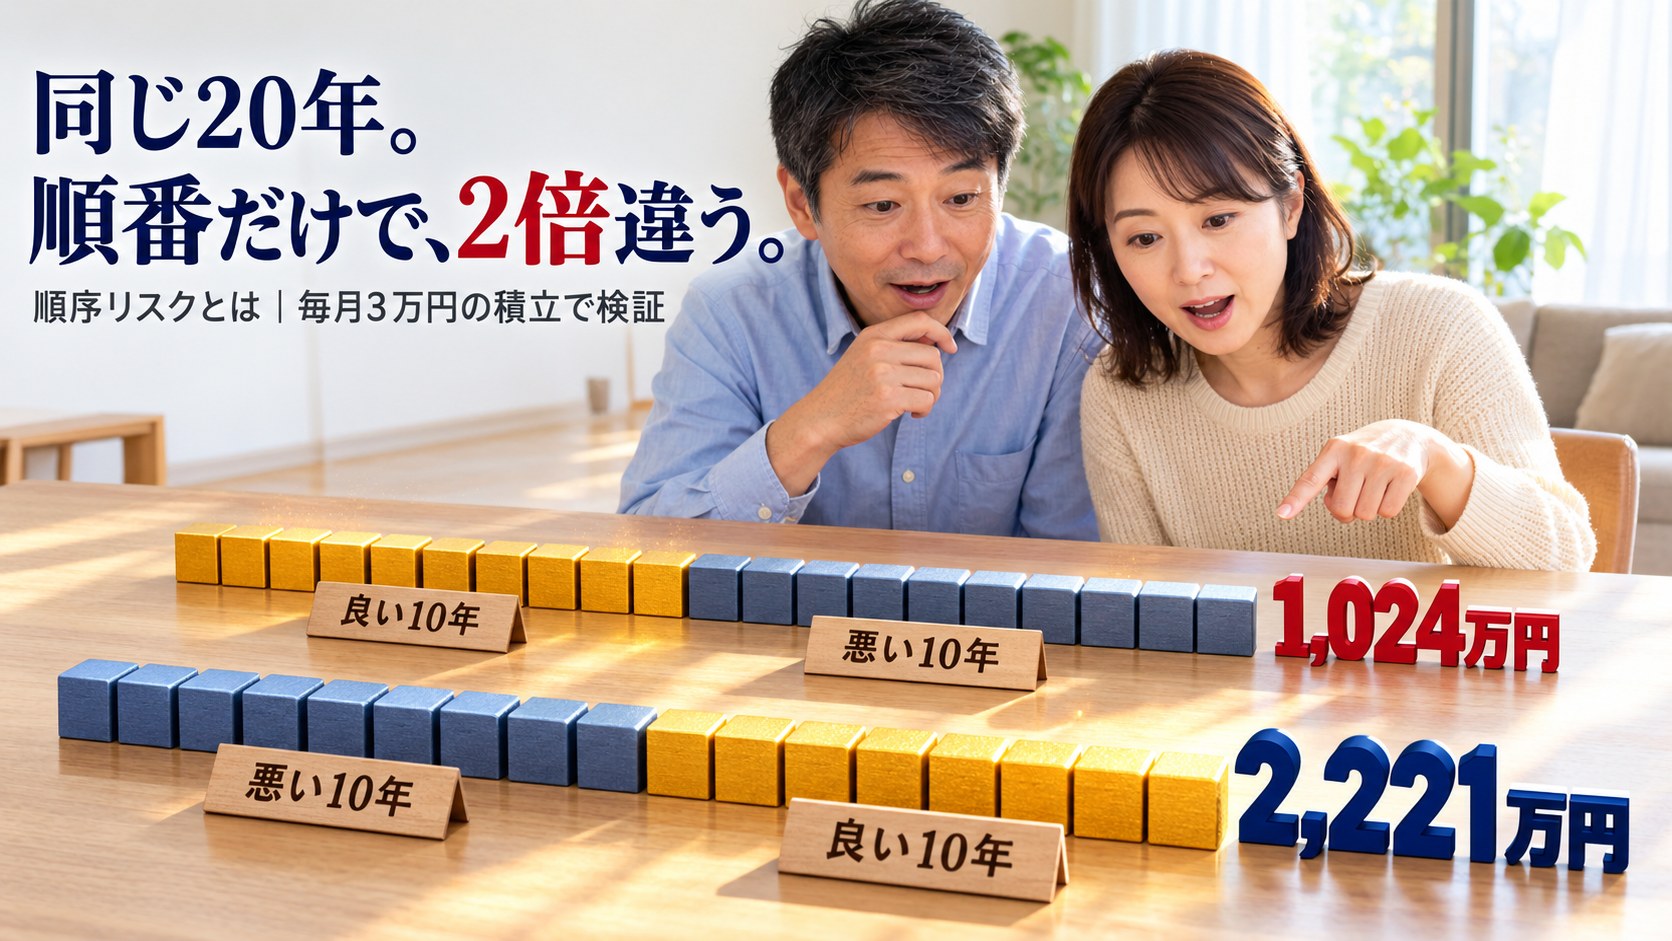
同じ20年。同じ値動き。
違うのは、暴落が前半に来たか、後半に来たかだけです。
それだけで、毎月3万円の積立の結果は、2,221万円と1,024万円に分かれました。
取り崩しでは向きが逆になり、暴落が前半に来たほうが、資産は先に尽きます。
これを、順序リスクと呼びます。
結果を決めるのは、平均の利回りよりも「資産がいちばん大きい時期に何が起きたか」です。
- 順序リスクの意味と、起きる条件
- 同じ20年の前半と後半を入れ替えた結果(一括・積立・取り崩し)
- 積立中の人と取り崩す人が、それぞれいつ・何に備えるか
順序リスクとは|同じリターンでも「順番」で結果が変わること
順序リスクとは、平均の利回りが同じでも、上がる時期と下がる時期の順番で、手元に残る資産が大きく変わることです。
英語ではSequence of Returns Riskと呼ばれ、たいていは老後の取り崩しの話として紹介されます。
実際には、積立にも同じ仕組みが働きます。
ただし、向きは逆です。
起きる条件は1つだけ。
運用の途中で、お金を入れたり出したりしていることです。
最初にまとめて入れて、最後まで触らないなら、順番は結果に関係しません。
掛け算は、順番を入れ替えても答えが同じだからです。
👉 順序リスクは、積立をする人と取り崩す人が負うリスクです。つまり、資産形成をしているほぼ全員に関係します。
順序リスクを実際の20年で確かめる|前半と後半を入れ替える
理屈より先に、数字を見ます。
使うのは、2000年1月から2020年1月までの20年です。
米国株(S&P500)を、円建て・配当込みで追いました。
この20年は、前半と後半でまったく違う顔をしています。
- 前半の10年(2000〜2009年):ITバブル崩壊とリーマンショック。10年で0.82倍
- 後半の10年(2010〜2019年):長い上昇。10年で4.26倍
20年を通すと3.49倍、年率にして約6.5%でした。
ここで、前半と後半を入れ替えた「もう1つの20年」を作ります。
先に4.26倍の10年が来て、あとから0.82倍の10年が来る20年です。
月ごとの値動きは、1つも変えていません。
変えたのは、2つの10年を並べる順番だけです。
①一括で入れて触らない|結果は同じ
最初に100万円を入れて、20年間そのまま持った場合です。
| 実際の順番(悪い10年→良い10年) | 入れ替えた順番(良い10年→悪い10年) | |
|---|---|---|
| 20年後 | 349万円 | 349万円 |
どちらも349万円。
出し入れがなければ、順番は関係ありません。
②毎月3万円を積み立てる|結果は2倍違う
毎月3万円、20年で合計720万円を積み立てた場合です。
| 実際の順番(悪い10年→良い10年) | 入れ替えた順番(良い10年→悪い10年) | |
|---|---|---|
| 10年後(元本360万円) | 320万円 | 860万円 |
| 20年後(元本720万円) | 2,221万円 | 1,024万円 |
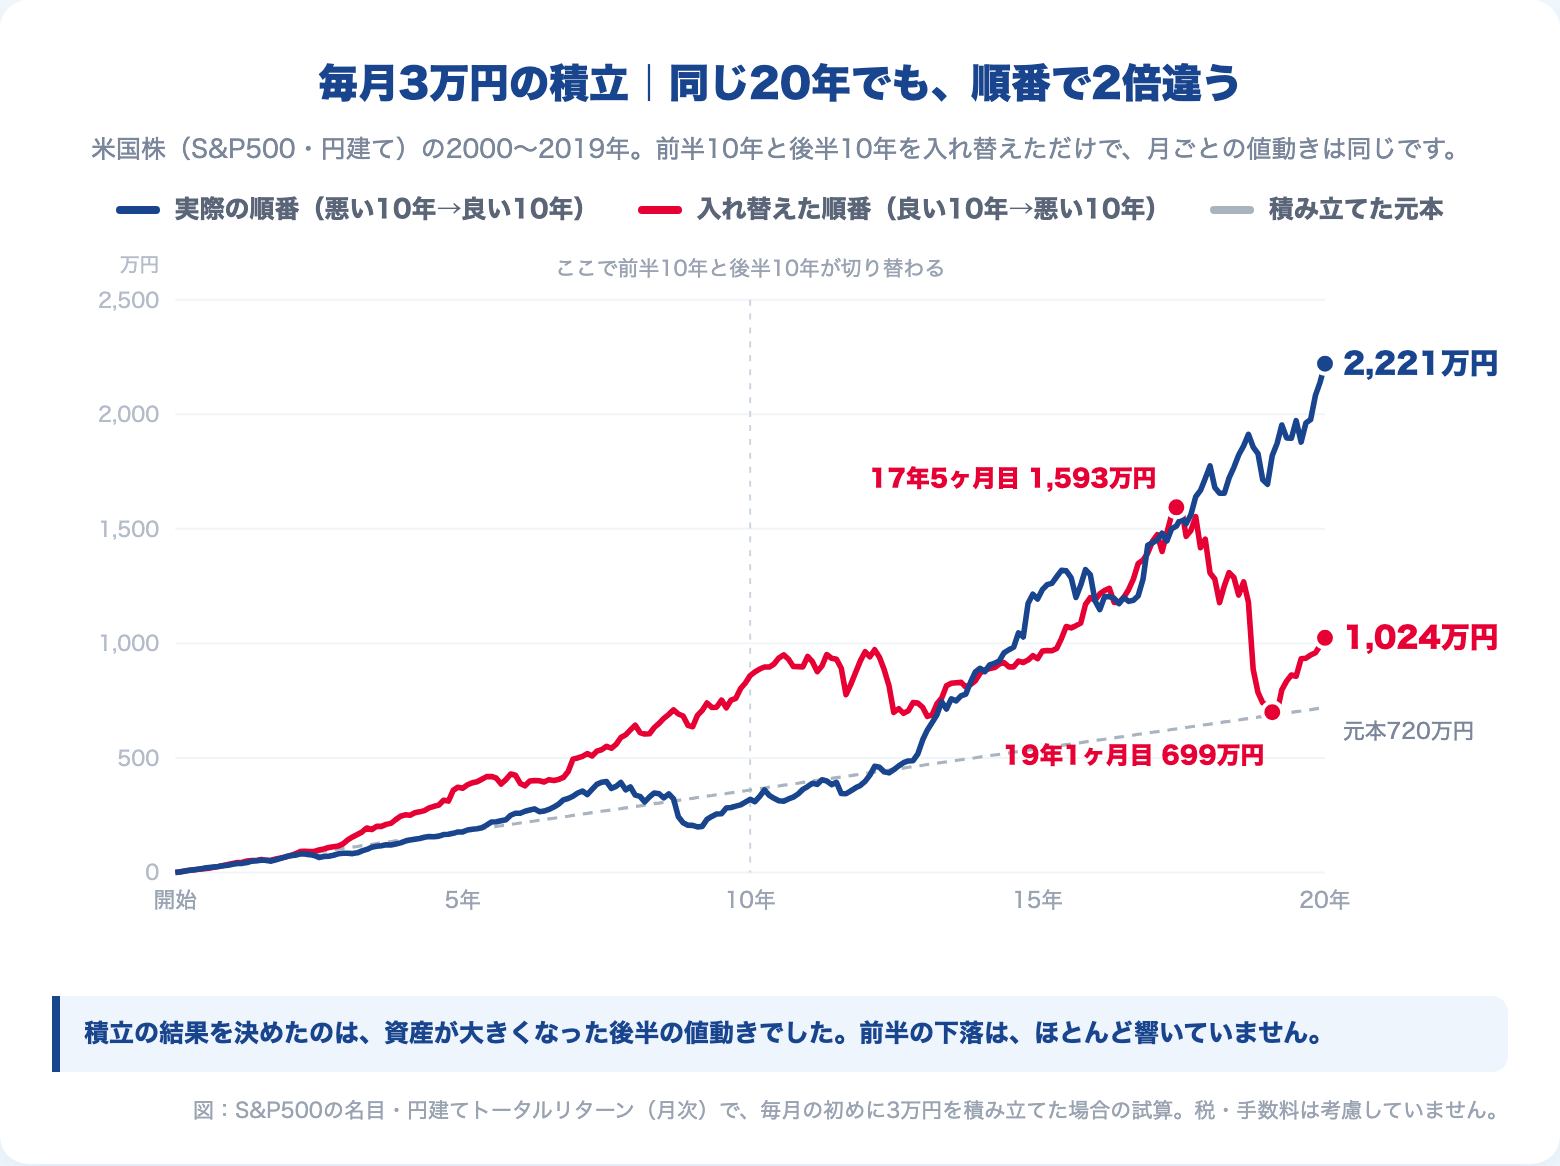
実際の順番では、10年積んでも元本割れでした。
360万円を入れて、320万円。
そこから後半の上昇を、積み上がった資産の全部で受け取り、2,221万円になっています。
入れ替えた順番は、前半が順調です。
10年目に860万円、17年5ヶ月目には1,593万円まで増えました。
ところが、そこにリーマンショックが来ます。
19年1ヶ月目の資産は699万円。
1年8ヶ月で、半分以下になりました。
20年目は1,024万円です。
同じ値動きで、積んだ金額も同じ。
違いは順番だけです。
③3,000万円から毎月取り崩す|向きが逆になる
今度は、3,000万円を運用しながら、毎月決まった額を取り崩した場合です。
| 実際の順番(悪い10年→良い10年) | 入れ替えた順番(良い10年→悪い10年) | |
|---|---|---|
| 月10万円・10年後 | 1,394万円 | 9,913万円 |
| 月10万円・20年後 | 3,073万円 | 7,061万円 |
| 月15万円・20年後 | 17年3ヶ月で尽きた | 5,354万円 |
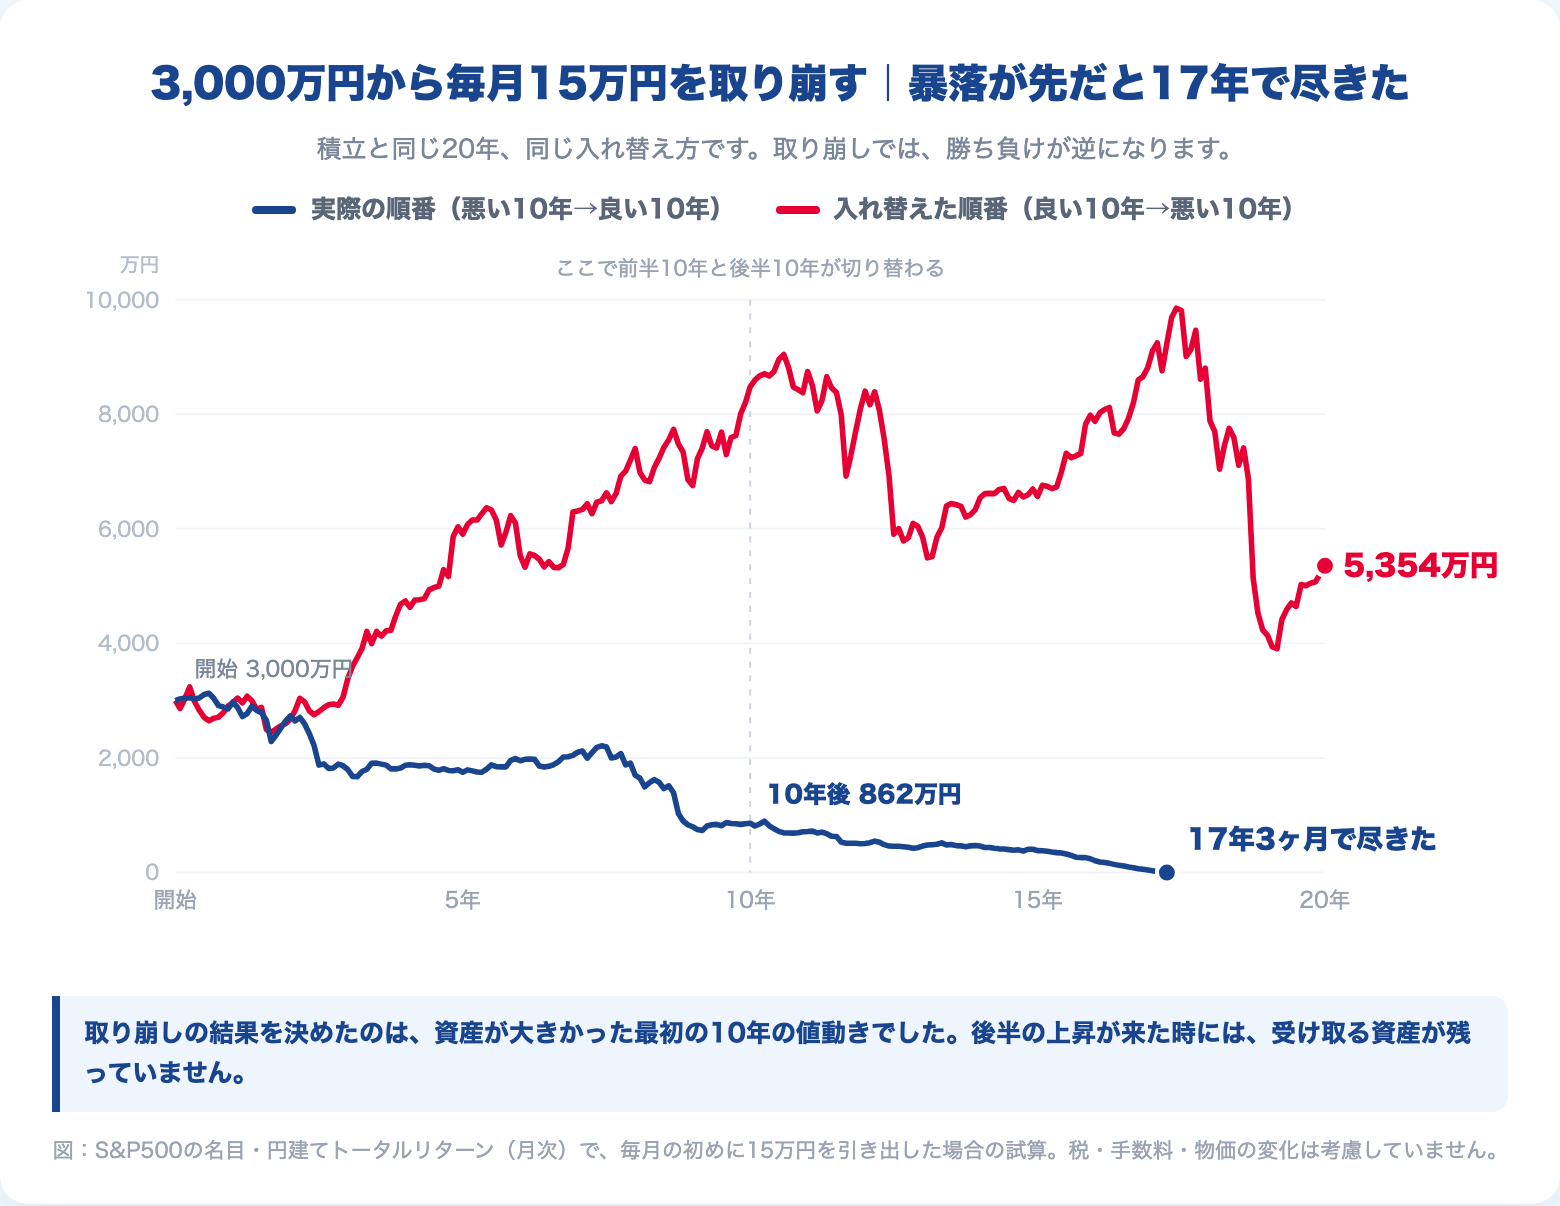
積立とは、勝ち負けが入れ替わりました。
取り崩しでは、暴落が先に来るほうが不利です。
月15万円のケースでは、差は「多いか少ないか」では済みません。
片方は17年3ヶ月で資産が尽き、もう片方は20年後に5,354万円が残っています。
自分の数字で順序リスクを試す
積立と取り崩しを切り替えて、金額を動かせます。
この試算で言えること、言えないこと
この試算は、たくさんある20年のうちの1つです。
前半と後半の差がここまで極端な20年は、多くありません。
だから「必ず2倍違う」とは言えません。
言えるのは、向きです。
積立は終盤の値動きに、取り崩しは序盤の値動きに、結果を大きく左右される。
これは仕組みから来るものなので、どの期間でも同じです。
S&P500を使ったのは、長い期間のデータがそろうからです。
この指数を勧める、という話ではありません。
なぜ順序リスクが起きるのか|結果を決めるのは「資産が大きい時期」のリターン
理由は単純です。
同じ下落率でも、その時に持っている資産の大きさで、失う金額が変わります。
毎月3万円の積立の場合です。
- 1年目(資産36万円)に50%下がる:失うのは18万円
- 20年目(資産2,000万円)に50%下がる:失うのは1,000万円
18万円なら、積立6ヶ月分で埋まります。
1,000万円は、月3万円では27年以上かかる金額です。
積立は、最後の数年に資産がいちばん大きくなります。
取り崩しは、始めた直後がいちばん大きい。
だから、同じ暴落でも、効いてくる時期が正反対になるわけです。
👉 順序リスクの正体は、資産がいちばん大きい時期のリターンが、結果のほとんどを決めてしまうことです。
積立期の順序リスク|序盤の下落は気にしない、備えるのはゴールの前
積立をしている人にとって、順序リスクの意味は2つに分かれます。
序盤の下落は、結果をほとんど動かさない
資産が小さいうちの下落は、金額にすると小さな話です。
実際の順番の人は、9年1ヶ月目に元本327万円が199万円まで減っていました。
それでも、20年後は2,221万円です。
もし10年目で積立をやめて、そのまま持ち続けていたら、20年後は1,361万円でした。
続けた人との差は、860万円です。
序盤の下落で積立をやめると、資産が大きくなってからの上昇を、小さな資産で迎えることになります。
僕自身、積立中の下落は「安く買える時期が来た」と受け取っています。
2025年4月に総資産が1日で70万円減った時も、積立を止めようとは思いませんでした。
そう思えるのは、長い目で見れば株式は上がっていくと信じられているからです。
そしてもう1つ、使うまでにまだ時間があるからです。
同じ下落でも、使う直前の人には打撃になります。
下落を歓迎できるのは、ゴールまで時間がある間だけです。
→ 含み損になって、僕が初めて疑ったのは“自分の判断”だった(サイドFIREへの軌跡:第8話)
なお、「暴落が先に来たほうが得だから、暴落を待ってから始める」という話にはなりません。
順番は、誰にも選べないからです。
→ 毎月積立だと、何年で元本割れしなくなったのか|円建て77年で数え直した
備えるのは、ゴールの前の下落
怖いのは、こちらです。
入れ替えた順番の人は、17年5ヶ月目に1,593万円を持っていました。
元本は627万円。含み益は十分にあります。
それが1年8ヶ月で、699万円になりました。
20年目にそのお金を使う予定だったら、計画は大きく変わっていたはずです。
含み益があっても、資産が大きい時期の暴落は防げません。
備え方|使う時期が決まったお金から、現金に移す
では、どう備えるか。
よくある答えは「年齢が上がったら、株式の割合を下げる」です。
僕は、年齢だけを理由に株式を減らすことはしません。
株式を減らせば、その先の増え方も一緒に手放すことになるからです。
減らすのは、使う時期と金額が決まったお金だけです。
- 数年以内に使うと決まったお金は、運用資金の中の現金に移しておく
- 受け取る時期を選べるお金は、暴落していたら受け取りを待つ
確定拠出年金が、2つ目の代表になります。
受け取りの開始は、60歳から75歳までの間で選べます。
→ iDeCoの出口戦略|手取りを決めるのは「iDeCoをいつ終わらせるか」
僕自身は、「ゴールの何年前から、現金を何年分」とはまだ決めていません。
必要な額は、その時の生活費で決まるからです。
今あるのは、子どもの教育費と仕送りを含めた1年分の生活防衛資金です。
子どもが独立すれば、生活費は変わります。
ゴールが近づいて、使う金額が見えた時点で決める。
それが、今の僕の線引きです。
取り崩し期の順序リスク|最初の数年が資産の寿命を決める
取り崩しでは、始めた直後がいちばん危ない時期です。
さきほどの月15万円のケースを、もう一度見ます。
暴落が先に来た人は、5年後に1,750万円、10年後には862万円まで減っていました。
後半の10年は4.26倍の上昇でしたが、もう間に合いません。
上昇を受け取る資産が、残っていなかったからです。
備え方を、同じ20年で試します。
定率で取り崩すと|資産は尽きないが、生活費が減る
毎月「決まった額」を取り崩すのをやめて、「残高の決まった割合」を取り崩す方法です。
ここでは年6%で計算しました。
最初の月は15万円で、定額の場合と同じです。
| 定率・年6% | 実際の順番(悪い10年→良い10年) | 入れ替えた順番(良い10年→悪い10年) |
|---|---|---|
| 20年後の資産 | 3,146万円 | 3,146万円 |
| 20年間に受け取った合計 | 2,574万円 | 5,870万円 |
| いちばん少ない月の受取額 | 5.0万円 | 11.7万円 |
定率なら、資産は尽きません。
20年後の残高は、順番を入れ替えても同じです。
その代わり、順序リスクは生活費のほうに出ます。
暴落が先に来た場合、月15万円で始めた受取額は、9年3ヶ月目に5.0万円まで減りました。
👉 定率は、順序リスクを消す方法とは言えません。資産が尽きるリスクを、生活費が減るリスクに置き換える方法です。
現金を持つ・取り崩しを減らす|代表例で試す
次に、定額(月15万円)のまま、2つの備えを足してみます。
- 現金を持つ:3,000万円のうち540万円(生活費3年分)を現金にして、暴落中は現金から使う
- 取り崩しを減らす:暴落中は、月15万円を月10万円に減らす
「暴落中」は、取り崩しを始めてからの最高値より20%以上下がっている月としました。
| 月15万円の取り崩し・20年後 | 実際の順番(悪い10年→良い10年) | 入れ替えた順番(良い10年→悪い10年) |
|---|---|---|
| 何もしない | 17年3ヶ月で尽きた | 5,354万円 |
| 現金3年分を持つ | 19年5ヶ月で尽きた | 4,027万円 |
| 暴落中は月10万円に減らす | 1,121万円 | 5,591万円 |
| 両方やる | 1,645万円 | 4,269万円 |
現金3年分だけでは、足りませんでした。
尽きる時期が、2年2ヶ月延びただけです。
この20年は、高値から20%以上下がっていた月が81ヶ月、ほぼ7年分ありました。
3年分の現金は、リーマンショックの途中、9年3ヶ月目に尽きています。
効いたのは、取り崩しを減らすほうでした。
現金と組み合わせると、20年後に1,645万円が残っています。
右の列も見ておきます。
暴落が後から来た場合、現金を持っていた人の資産は、持たなかった人より1,300万円ほど少なくなりました。
現金は暴落が先に来た時のための保険で、その保険料は「増えなかった分」です。
これは1つの20年の例で、決め方を変えれば結果も変わります。
それでも、方向ははっきりしています。
現金だけに頼らず、下がった時は使う額も減らす。
どれも、資産が大きい時期に、安くなった株式を売る量を減らすための工夫です。
具体的な設計は、こちらにまとめています。
→ 資産の取り崩し方|4%ルールの前提と、税で差がつく“売る順番”
→ 3,000万円でFIREできるか|過去155年・1,508通りの30年で検証した結果
まとめ|順序リスクは消せない。備える時期は決められる
- 順序リスクは、同じ利回りでも順番で結果が変わること。お金の出し入れがある人にだけ起きる
- 同じ20年でも、前半と後半を入れ替えると、積立は2,221万円と1,024万円に分かれた
- 結果を決めるのは、資産がいちばん大きい時期のリターン。積立なら終盤、取り崩しなら序盤
- 積立の序盤の下落は、気にしなくていい。やめると、後半の上昇を小さな資産で迎えることになる
- 備えるのはゴールの前後。使う時期が決まったお金から現金に移し、待てるお金は待つ
- 取り崩しでは、現金3年分だけでは足りなかった。下がった時に使う額を減らす備えと組み合わせる
順番は選べません。
暴落がいつ来るかは、誰にも分からないからです。
選べるのは、資産が大きくなった時期に、売らずに済む形を作っておくことです。
👉 序盤の下落では手を止めない。ゴールが見えたら、使うお金から現金にする。順序リスクへの備えは、この2つで足ります。
📚 「下落でやめない」が腹に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
序盤の下落でやめないほうがいい。
数字でそう分かっても、実際に下がっている最中は手が止まりそうになります。
『敗者のゲーム』は、相場の上昇がごく短い期間に集中することを示し、その「稲妻が輝く瞬間」に市場に居合わせるには持ち続けるしかない、と教えてくれる本です。
僕自身、2025年4月の含み損のさなかに、本棚から出して読み返した1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
序盤の下落でも積立を止めないためには、自動で積み立てられる仕組みが助けになります。NISAでの積立設定がしやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
- 試算は、S&P500の名目・円建てトータルリターン(月次。Robert Shiller氏の公開データの株価・配当と、ドル円の月次平均から作成)を使っています。期間は2000年1月から2020年1月までの240ヶ月です
- 「入れ替えた順番」は、後半120ヶ月(2010年1月〜2020年1月)の値動きを先に、前半120ヶ月(2000年1月〜2010年1月)の値動きを後に並べたものです。月ごとの騰落率は変えていません
- 積立は毎月の初めに3万円を入れ、取り崩しは毎月の初めに決まった額を引き出す前提です。税金・手数料・物価の変化は考慮していません
- 定率の取り崩しは、毎月の初めに残高の0.5%(年6%÷12)を引き出す計算です
- 現金を持つケースは、現金の利息をゼロとし、使った現金は補充しない前提です。暴落中かどうかは、毎月の初めに、取り崩し開始以降の最高値からの下落率が20%以上かで判定しています。この条件は一例で、決め方によって結果は変わります
- 実際の値動きに基づく過去の一例であり、将来の成果を約束するものではありません。米国株の過去のリターンが、他の国や他の時代より恵まれていた可能性があります
- 確定拠出年金の受け取りを始められる年齢は、60歳時点の加入期間が10年に満たない場合、61〜65歳に遅れます
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。