退職金– tag –
-

富裕層の資産運用は何が特別?|特別な商品は実際にある。でも「特別に儲かる話」ではない
富裕層向けの特別な投資商品はあります。でも「特別に儲かる話」とは違い、仕組債の実質コストは年率8〜10%。ファンドラップも、同じリスクのバランス型の投資信託より効率が低い結果でした。富裕層の資産が増えるのは「額」と自分の事業のおかげ。大富豪でも低コストのインデックスが最も合理的な理由を、金融庁の数字と算数で整理します。 -
確定拠出年金を退職後に放置するとどうなる?|自動移換で止まるのは運用だけではない
企業型DCを退職後に放置すると6ヶ月で自動移換。運用停止・手数料月98円に加え、受給開始年齢と退職所得控除の期間まで止まります。100万円10年放置で失うのは手数料1.6万円ではなく運用機会63万円。転職先の有無別に移す先と掛金の判断を整理。 -
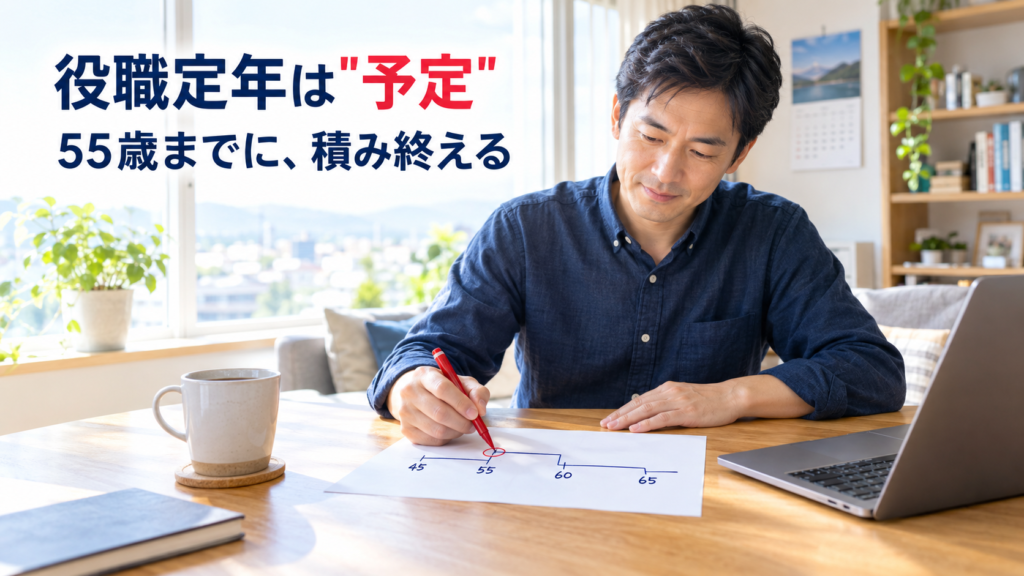
役職定年で年収が下がるのは「事故」ではなく「予定」|55歳までに資産形成を完成させる逆算
役職定年で年収はいくら下がる?人事院・賃金構造基本統計の数字で「2〜3割減・崖は55歳と60歳の2段」を確かめ、積立の終点を定年から役職定年へ5年前倒しする逆算を解説。もう迎えた人が今からできることも。 -
資産運用の出口戦略|4%ルールを“取り崩す順番”で完成させる設計図
「いくら貯めるか」の情報は、あふれています。積立の設定も、商品の選び方も、調べればいくらでも出てくる。 一方で「貯めたお金を、どう使い終えるか」は、貯めることに比べて意識が薄くなりがちです。そして出口戦略と聞くと、「いつ売るか」のタイミン... -
iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
iDeCoの2026年12月改正を号別に整理。上限6.2万円へ増額すべきかを税率別・開始年齢別に手取り総額で検証すると、損得は「還付金の使い方」で反転します。30歳満額が▲230万円にも+925万円にもなる理由と、10月末締切の事前受付・12月以降の手続きも解説。 -
ファンドラップは「やめとけ」でいい|手数料年1〜2%と、売り手だけが儲かる仕組み
退職金が振り込まれた口座を眺めていると、銀行や証券会社から「運用はプロにお任せしませんか」と声がかかる。その代表格がファンドラップです。 「自分で投資信託を選ぶ自信はない」「まとまったお金だから、プロに任せたほうが安心」。そう感じている方...

12