老後資金– tag –
-

退職金500万・1000万・2000万の置き場所|銀行の“特別プラン”を断ってからの設計図
📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 退職金が振り込まれた翌週、銀行から「特別金利プランのご案内」が届く。 年利12%──普通預金の30倍。 心が動かないほうが、おかしいかもし... -
老後資金シミュレーション|「2,000万円問題」を卒業して“自分の数字”を作る方法
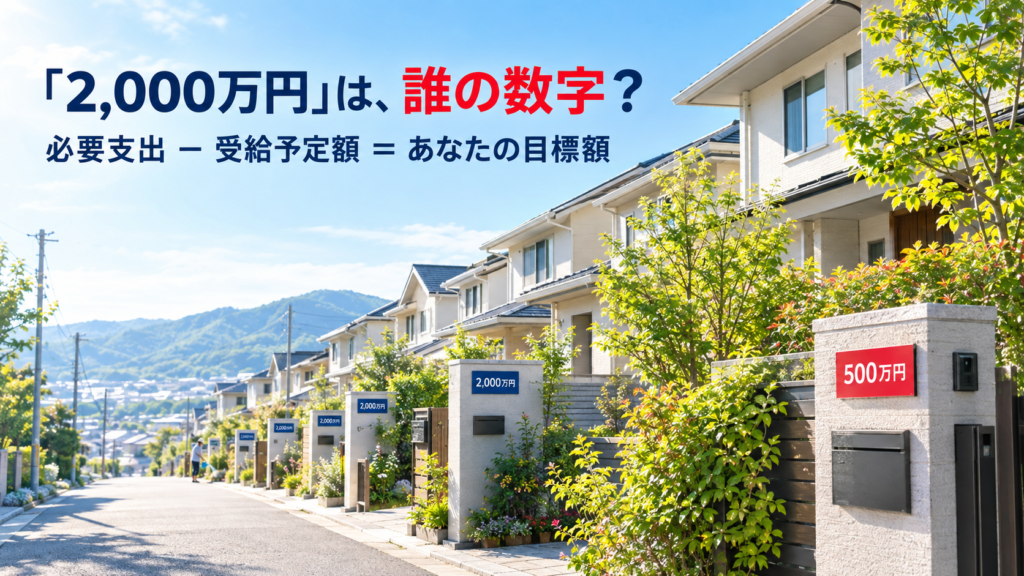
📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 「老後2,000万円問題」という言葉が独り歩きして、もう何年も経ちます。 あの数字の出どころは、総務省の家計調査から導いた「高齢夫婦無職... -
「老後2,000万円」は誰の数字?最終目標額を”自分の引き算”で決める方法
姉妹記事「毎月いくら積み立てればいい?は「逆算」で決まる」では、最終目標額として FIRE 7,500万〜1億円/老後ゆとり 5,000万円/老後最低 2,000万円 の3パターンを仮置きしました。 仮置きで早見表に当てはめれば、毎月の積立額は数字で出てきます。出... -
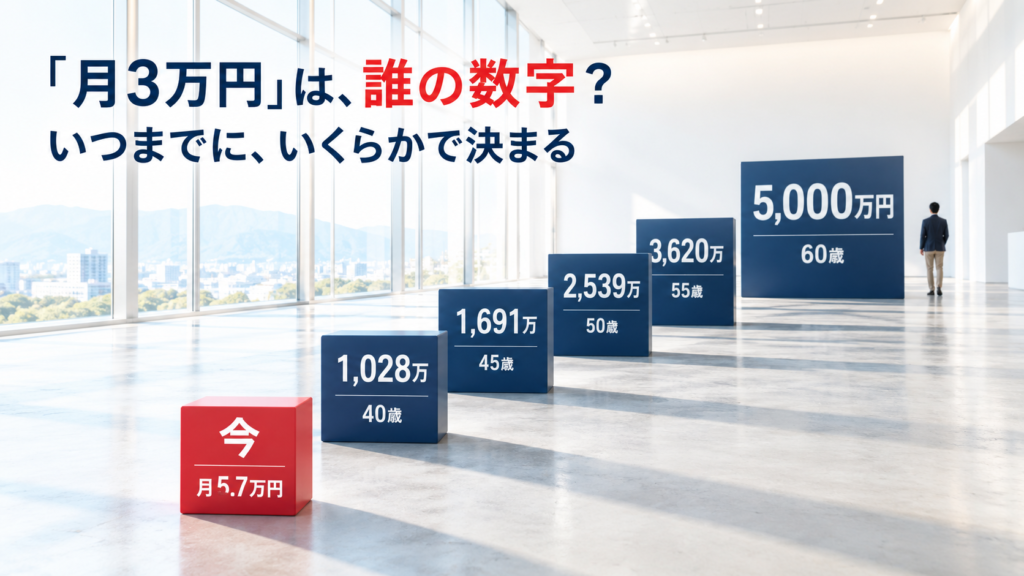
毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーター
毎月いくら積み立てればいいかは「いつまでに・いくら」から逆算で一意に決まります。年齢別・利回り別の必要月額の早見表とシミュレーター、出た月額が家計に入らない時の選択肢3つ(入金力>期間>目標額)と優先順位まで。「月3万円」「30代で1,000万円」から卒業する記事。 -
FIREとは何か?「早期リタイア」を年齢ではなく”状態”で考える
FIREという言葉があります。 FIは「経済的自立(Financial Independence)」、REは「早期リタイア(Retire Early)」。一般的には「若いうちに資産を築いて、さっさと仕事を辞めること」というイメージで語られます。 このイメージのまま受け取ると、多く...

12