老後資金– tag –
-

役職定年で年収が下がるのは「事故」ではなく「予定」|55歳までに資産形成を完成させる逆算
役職定年で年収はいくら下がる?人事院・賃金構造基本統計の数字で「2〜3割減・崖は55歳と60歳の2段」を確かめ、積立の終点を定年から役職定年へ5年前倒しする逆算を解説。もう迎えた人が今からできることも。 -
資産運用の出口戦略|4%ルールを“取り崩す順番”で完成させる設計図
「いくら貯めるか」の情報は、あふれています。積立の設定も、商品の選び方も、調べればいくらでも出てくる。 一方で「貯めたお金を、どう使い終えるか」は、貯めることに比べて意識が薄くなりがちです。そして出口戦略と聞くと、「いつ売るか」のタイミン... -
平成の「普通」はもう贅沢?データで見る、同じ暮らしに必要なお金
先日、息子の給与明細を見せてもらいました。地元の中小企業に就職して、初任給は17万円(額面)。 自分が新社会人だった頃と、そんなに変わらない数字でした。 でも、僕はその額面を見て少しゾッとしたんです。「自分はありがたいことに大企業に入れて、... -
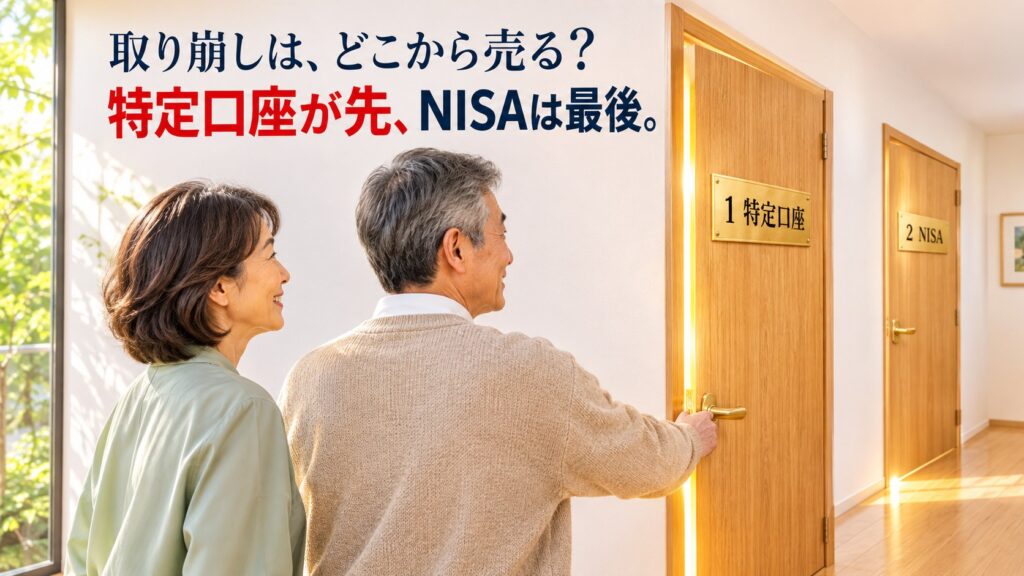
資産の取り崩しはどこから売る?|特定口座が先、NISAは最後。銘柄は含み益の小さい順
資産を取り崩すとき、どこから売るか。結論は、特定口座が先でNISAは最後、特定口座の中では含み益の小さい銘柄から。手取り年120万円を作るのに税金が約10.6万円から約2.5万円まで変わる計算例と、損益通算・iDeCoの扱いを、シミュレーターつきで解説。僕自身の口座の分け方も紹介します。 -
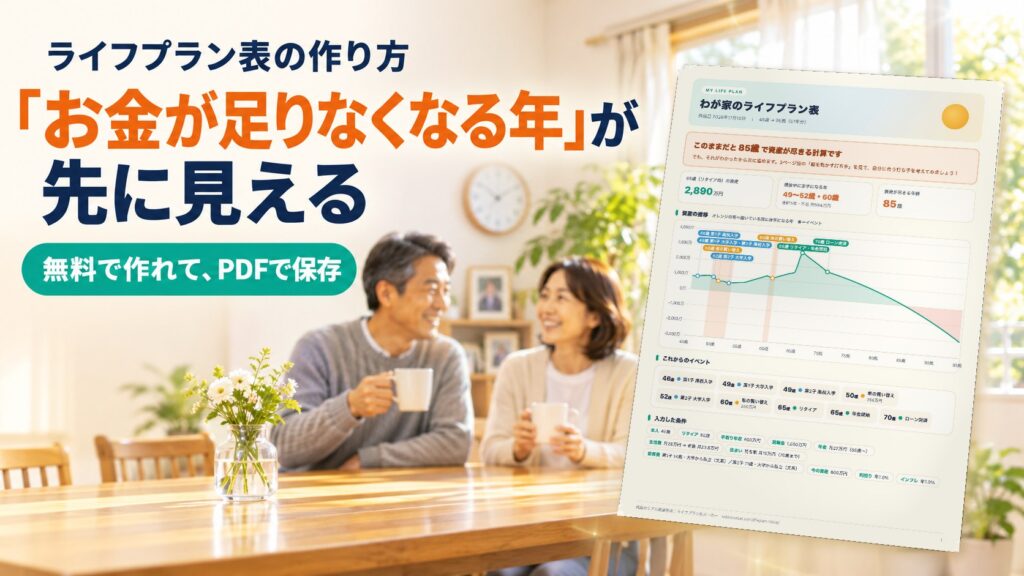
ライフプラン表の作り方|年ごとに並べると「お金が足りなくなる年」が先に見える【PDF無料】
ライフプラン表は、年ごとの収入・支出・資産を並べた表です。4つの欄を埋めると、教育費の山や住宅ローンの残りで「お金が足りなくなる年」が先に見えます。45歳・子ども2人のモデルケースでは、65歳に2,890万円あっても85歳で尽きました。無料シミュレーターで自分の表を作り、PDFで保存できます。 -
退職金500万・1000万・2000万の置き場所|銀行の“特別プラン”を断ってからの設計図
📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 退職金が振り込まれた翌週、銀行から「特別金利プランのご案内」が届く。 年利12%──普通預金の30倍。 心が動かないほうが、おかしいかもし...
12