「月3万円から始めましょう」「手取りの20%が目安」「30代で1,000万円」。
どれも聞いたことがあるはずです。
そして、どれもあなたの数字ではありません。
毎月いくら積み立てればいいかは、相場勘やコツの話ではなく、算数です。
「いつまでに・いくら必要か」が決まれば、必要な月額は式で一意に出ます。
決まっていないから、他人の数字に流されます。
この記事では、年齢別の貯蓄目標を平均ではなく逆算で作る手順を、早見表とシミュレーターまで揃えて書きます。
出てきた月額が家計に入らない時の選択肢と優先順位、そして僕自身が実はこの順番どおりにやらなかった話まで含めて。
👉 「いつまでに・いくら」が決まれば、毎月の積立額は式で一意に出る。決まっていないから、他人の数字に流される。
- 「月3万円」「手取りの20%」「30代で1,000万円」が目標にならない理由
- 年齢別の必要月額の早見表とシミュレーター
- 出た月額が家計に入らない時の選択肢3つと、その優先順位
- 僕自身が順番どおりにやらなかった話
「月3万円」「手取りの20%」「30代で1,000万円」は誰の数字か
3つの数字の出所を確かめます。
「月3万円」は始めやすい額、「手取りの20%」は家計の一般則、「30代で1,000万円」は年代別の平均。
どれも根拠は「あなた」の外にあります。
平均の数字は、立ち位置の確認には使えます。
自分が大きく下回っていないか、無理のないラインに乗っているか。
そこの参考にはなる。
40代の平均と中央値は40代の貯蓄額・負債額の平均と中央値にまとめました。
しかし、目標としては機能しません。
平均は「他人の結果」であって、あなたの必要額ではないからです。
- 70歳まで働いて年金が月20万円のひとり暮らしなら、3,000万円で足りるかもしれない
- 子ども3人を私立に通わせる予定なら、40歳で3,000万円あっても足りないかもしれない
- 50歳でサイドFIREを目指すなら、35歳で2,000万円が必要かもしれない
そして毎月の積立額は、家計の中で最も「他人の数字」を採用しやすい項目です。
自分のゴールも通過点も知らないまま、なんとなく決められてしまう。
だから「月3万円」が、いつの間にか目標になります。
👉 立ち位置の確認には平均を使い、目標の設定には逆算を使う。役割を分けるのが合理的です。
貯蓄目標は逆算で作る|バックキャスティングという考え方
ここで考え方を切り替えます。
バックキャスティングとは、未来のゴールから逆算して、今やるべきことを決める考え方です。
「今の状況から積み上げる」のではなく、「ゴールから降ろしてくる」。
積み上げ型と逆算型では、同じ月3万円でも見え方が変わります。
- 積み上げ型:今、月3万円 → 30年・年5%で約2,500万円 → 「これで足りるのかな?」と不安が残る
- 逆算型:60歳で5,000万円 → 30年・年5%で逆算すると月5.7万円 → 「あと2.7万円足りない。どうする?」と行動が決まる
どちらが行動につながるかは、明らかです。
「いつまでに・いくら」が決まれば、毎月の積立額は数式で一意に出ます。
あとは、その金額を確保できるか、できないなら何を動かすかを考えるだけになる。
これが、このブログで繰り返し言っている「設計できるか」の正体です。
資産形成の基本式は資産形成はこの公式だけで書いています。
まず目標額を置く|逆算の起点になる3パターンの仮置きと、自分の数字
逆算するには、先にゴール(最終目標額)が要ります。
まずは3パターンのどれかを仮置きしてください。
| パターン | 金額 | 想定 |
|---|---|---|
| FIRE | 7,500万〜1億円 | 年支出300〜400万円×25倍(4%ルール) |
| 老後ゆとり | 5,000万円 | 年金に月10万円のゆとりを上乗せ |
| 老後最低限 | 2,000万円 | 金融庁の「老後2,000万円問題」がベース |
ただし、この3パターンは「決め方の枠組み」であって、誰にでも当てはまる正解ではありません。
持ち家か賃貸か、子どもの教育費、退職金の有無、ねんきん定期便で見える年金額。
これらで必要額は大きく変わります。
読む順番はここで分かれます。
自分の目標額を先に決めたい人は、姉妹記事「老後2,000万円」は誰の数字?最終目標額を自分の引き算で決める方法へ。必要支出から年金・退職金を引いて、自分の数字を出す記事です。
仮置きで進みたい人は、このまま次の早見表へどうぞ。
あとから目標額だけ差し替えれば、月額は自動で決まります。
年齢別の貯蓄目標|必要月額の早見表と中間マイルストーン
逆算に使う複利の式は、2つの部分の足し算です。
- A:今ある資産が増える分=現在資産×(1+r)^n
- B:これから毎月積み立てる分が増える分=月額×{(1+r)^n−1}/r×12
たとえば100万円を年5%で30年運用するとAは約432万円、月5.7万円を30年積み立てるとBは約4,568万円。
合計5,000万円です。
これを「月額」について解けば、目標達成に必要な毎月の積立額が出ます。
60歳ゴール・現在資産100万円スタートで、必要な月額を早見表にしました。
利回りは3%・5%・7%の3通りです。
▼ 老後ゆとり 5,000万円
| 現在年齢 | 残年数 | 3% | 5% | 7% |
|---|---|---|---|---|
| 30歳 | 30年 | 月8.3万 | 月5.7万 | 月3.7万 |
| 35歳 | 25年 | 月10.9万 | 月8.1万 | 月5.9万 |
| 40歳 | 20年 | 月14.9万 | 月11.9万 | 月9.4万 |
| 45歳 | 15年 | 月21.7万 | 月18.5万 | 月15.7万 |
| 50歳 | 10年 | 月35.4万 | 月32.0万 | 月29.0万 |
▼ FIRE 1億円
| 現在年齢 | 残年数 | 3% | 5% | 7% |
|---|---|---|---|---|
| 30歳 | 30年 | 月17.1万 | 月12.0万 | 月8.2万 |
| 35歳 | 25年 | 月22.4万 | 月16.9万 | 月12.5万 |
| 40歳 | 20年 | 月30.5万 | 月24.5万 | 月19.5万 |
| 45歳 | 15年 | 月44.1万 | 月37.8万 | 月32.2万 |
| 50歳 | 10年 | 月71.7万 | 月65.2万 | 月59.1万 |
▼ 老後最低 2,000万円
| 現在年齢 | 残年数 | 3% | 5% | 7% |
|---|---|---|---|---|
| 30歳 | 30年 | 月3.1万 | 月2.0万 | 月1.1万 |
| 35歳 | 25年 | 月4.1万 | 月2.9万 | 月1.9万 |
| 40歳 | 20年 | 月5.6万 | 月4.4万 | 月3.3万 |
| 45歳 | 15年 | 月8.3万 | 月6.9万 | 月5.7万 |
| 50歳 | 10年 | 月13.6万 | 月12.2万 | 月10.9万 |
※税・コスト未控除の概算。5%は株式インデックスの標準的な仮置き、7%は株式100%の楽観側です。将来の利回りを約束する数字ではありません。
この表から分かることは2つあります。
- 早く始める威力:30歳と40歳では、必要月額が約2倍違う。10年の差が、そのまま積立額に乗る
- 利回り差の正体:3%と7%では必要月額が約半分になる。ただしこの差は「利回りを選ぶ」のではなく「どれだけをリスク資産に置くか」の差です。ここは後の章で線を引きます
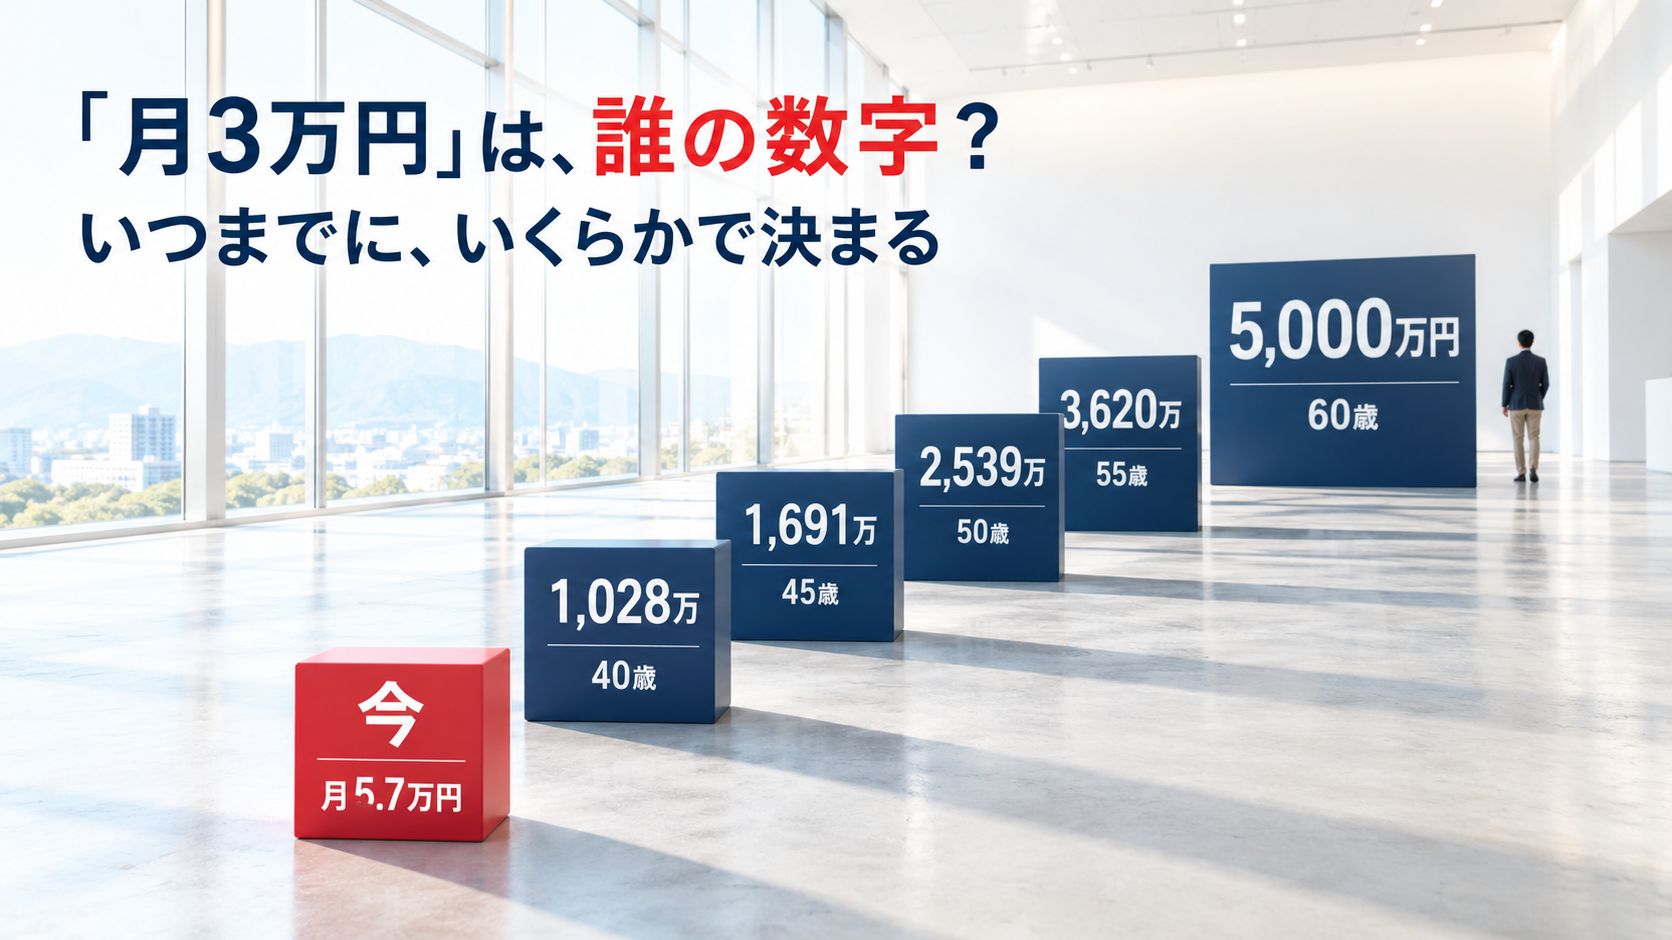
「老後ゆとり5,000万・30歳スタート・月5.7万円・利回り5%」のケースで、5年刻みの通過点を見るとこうなります。
| 年齢 | 到達資産 |
|---|---|
| 30歳 | 100万円 |
| 35歳 | 508万円 |
| 40歳 | 1,028万円 |
| 45歳 | 1,691万円 |
| 50歳 | 2,539万円 |
| 55歳 | 3,620万円 |
| 60歳 | 5,000万円 |
40歳時点で約1,000万円。
「30代で1,000万円が必要」とよく言われますが、それはこのパターンに当てはまる人の通過点にすぎません。
FIREを目指すなら40歳で約2,000万円が要り、老後2,000万円なら40歳で約400万円で足ります。
👉 ゴール次第で、通過点は大きく変わる。「30代で1,000万円」は、誰かのゴールから逆算した誰かの通過点です。
【シミュレーター】あなたの逆算
ここまでの早見表は「現在資産100万円スタート・60歳ゴール」という前提でした。
実際には、すでにある資産がもっと多い(少ない)、利回りを別の数字で試したい、目標年齢を55歳や65歳に変えてみたい、という場面が出てきます。
目標年齢を55歳に置き換える理由の一つが、役職定年です。
大企業の管理職なら、積立を増やせる期間は定年までではなく役職定年までになります。
シミュレーターでは、5項目を入力するだけで以下が出ます。
- ゴール達成に必要な毎月の積立額
- 5年刻みの中間マイルストーン(あるべき資産額)
- 条件を変えるとどう変わるかの3パターン比較(積立を月1万円増やす/目標年齢を5年延ばす/目標額を500万円下げる)
数字を見ながら、自分のケースを確かめてみてください。
「届かない」と分かっても、ここで諦める必要はありません。
次の章で、動かせる選択肢とその順番を整理します。
逆算した月額に届かない時の選択肢は3つ|順番は「積立を増やす>期間を延ばす>目標を下げる」
シミュレーターを回すと、「この月額は今の家計では出せない」となる人が多いはずです。
45歳で老後ゆとり5,000万円・利回り5%なら、必要月額は18.5万円。
ここで「無理だ」と感じるのは普通です。
動かせる選択肢は3つです。
順番も決まっています。
①積立を増やす(入金力を上げる)
最も直接的で、最も効く選択肢です。
月1万円増やせば、30年・年5%で約820万円の差になります。
順番は、支出を減らす>収入を増やす、です。
支出側で最初に手をつけるのは固定費です。
通信費・保険・サブスク・住居費。
一度動かせば毎月効き続けるので、再現性は収入アップよりずっと高い。
固定費を月3万円削れば、年36万円の積立原資です。
倹約と節約の違いは倹約と節約は何が違う?、保険の見直しは貯蓄型保険はやめるべき?で書いています。
収入側は、昇給・副業・配偶者の就労。
効くのは確かですが、伸びしろに上限があり、副業は立ち上げに数ヶ月から数年かかります。
会社員が収入を増やす方法は3つしかないで順番を整理しました。
②期間を延ばす(目標年齢を後ろにずらす)
複利は時間が長いほど効くので、5年延ばすだけで必要月額は大きく下がります。
| 目標年齢 | 必要月額(5,000万・30歳・資産100万・5%) |
|---|---|
| 60歳 | 月5.7万円 |
| 65歳 | 月4.0万円 |
| 70歳 | 月2.8万円 |
「働き続ける選択肢」を持てるかどうかで、必要な貯蓄水準は大きく変わります。
ただし、終点は自由には延ばせません。
大企業の管理職なら、55歳前後の役職定年で年収が2〜3割減り、積み増せる期間はそこまでです。
「60歳まで積める」前提の人は、終点を5年前倒しで計算し直す必要があります。
詳しくは役職定年で年収が下がる前に、資産形成を完成させる逆算へ。
③目標額を下げる
最後の手段です。
姉妹記事の引き算に戻って、必要支出と受給予定額を見直す。
「老後ゆとり」から「老後最低限+α」へ目標を組み直せば、必要月額は下がります。
ただし、これは将来の生活水準そのものを譲る選択です。
譲るのは、入金力で粘った最後で構いません。
利回りは、選択肢ではない
早見表の3%と7%の差を見て、「利回りを上げれば月額が減る」と考えた人がいるはずです。
ここに線を引きます。
預金100%では5%は出ません。
預金で寝かせている分を、低コストの株式インデックスファンドに置く。
これは「必要なリスクを取る」ことで、逆算の前提条件です。
ここまでは動かしていい、というより動かさないと逆算が成立しません。
しかしそこから先、目標に届かないからと「もっと利回りの高いもの」を探しにいくのは、選んではいけない選択肢です。
レバレッジ型のファンド、高い分配金、テーマ型。
期待リターンは選ぶものではなく、置いた金額の結果です。
「自分はどこまでリスクを取れるか」を確かめずに利回りの想定だけ上げるのは、設計ではなく希望的観測です。
リスク資産にいくら置くかの考え方はオルカンの前に考えるべきこと|資産配分とリスク設計で書いています。
順番の理由と、組み合わせ方
優先順位は、①入金力>②期間>③目標額です。
入金力は複利で効く。
期間の延長と目標の引き下げは、将来の生活水準を譲る選択になる。
だから譲るのは最後です。
3つは組み合わせて使えます。
保険の見直しで月1.5万円、副業で月2万円を足す(①)。
目標年齢を60歳から62歳にする(②)。
目標を5,000万円から4,700万円にする(③)。
これだけで「届かない」が「届く」に変わることは珍しくありません。
👉 順番は、入金力>期間>目標額。利回りは動かさない。
僕は、順番が逆だった
ここで一つ、僕自身の話をします。
僕は、この記事の「ゴール→月額」の順番とは逆に資産形成を始めました。
- 固定費(保険)を見直して、毎月の入金力を先に固めた
- その入金力で、いきなり全力で投資に踏み込んだ
- 資産が積み上がってきた時点で、ようやく「サイドFIRE」というゴールが見えてきた
つまり「ゴール→月額」ではなく、「月額→後追いでゴール」でした。
これには3つの背景があります。
資産形成に本気で取り組み始めたのが45歳以降と遅かったこと。
その時点で、保険の解約で出た500万円を含む一定の資産があったこと。
確定拠出年金の運用経験で、長期投資への腹落ちが先にできていたこと。
要するに、生活防衛資金のフェーズを飛ばしても致命傷にならない環境にいたから、入金力を先に決める型でも問題が起きなかったということです。
これは万人に勧められる順番ではありません。
ただ、この経験から伝えたいことが一つあります。
年1回、保有資産と入金力からゴールを逆算し直すフェーズは、誰にでも来ます。
最初に「ゴール→月額」で決めた人も、運用が進むにつれて「今の資産と入金力なら、ゴールは前倒しできる/少し後ろでもいい」と再計算する瞬間が必ず訪れる。
そのとき、この記事の考え方が効きます。
最初に逆算したときの僕の素直な感想は、「良かった、まだ間に合う」でした。
逆算は、不安を煽る道具ではなく、不安を解像度の高い数字に変える道具です。
見直しのタイミング
目標は一度作って終わりではなく、設計し続ける対象です。
見直すのは次の3つの時です。
- 年1回:年初か確定申告の時期に固定する。「現在の資産」「想定利回り」「目標額」を最新値に置き直すだけでいい
- ライフイベント:昇進・転職、結婚・出産、住宅購入、親の介護の開始。収入レンジか支出構造が変わる時
- 大きな相場変動:株式市場が30%以上下落したら、想定利回りの妥当性を確認する。ただし感情で動かさない
見直しの目的は「目標を維持できるか」を確かめることであって、「目標を下げる言い訳を探す」ことではありません。
前者と後者は紙一重なので、冷静な状態で点検する習慣が要ります。
まとめ|ゴール×通過点×歩幅で計画は揃う。あとは積み立てるだけ
この記事の要点です。
- 「月3万円」「手取りの20%」「30代で1,000万円」は他人の数字。目標は「いつまでに・いくら」から式で一意に出る
- 早見表とシミュレーターで、自分の年齢・目標額での必要月額と通過点が分かる
- 届かない時の順番は、入金力>期間>目標額。利回りは動かさない
明日からやることは3つです。
- 目標額を3パターンから仮置きする(自分の数字にしたい人は姉妹記事の引き算へ)
- シミュレーターで「必要な毎月の積立額」と5年刻みの通過点を出す
- 届かないなら、①積立を増やす→②期間を延ばす→③目標を下げる、の順で組み合わせる
3つの数字(ゴール・通過点・歩幅)が揃ったあと、最後に問われるのは、下がった時に続けられるかです。
全世界株式のインデックスファンドでも、年内に30%以上下げる年は普通にあります。
自分がどこまでの下落なら続けられるかは、投資のリスク許容度とは?4つの質問で診断で確かめてみてください。
👉 ゴール×通過点×歩幅で、計画は揃う。あとは淡々と積み立てるだけ。それを支えるのは、他人の数字ではなく、自分で逆算した数字です。
📚 僕の理解を支えた1冊
「お金にまつわる前提を、これだけ平易に整理した本は他にない」と僕が繰り返し勧めている1冊。本記事の「設計できる状態に持っていく」考え方の土台になります。
(以下のリンクはアフィリエイトリンクを含みます)
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
逆算で月額が決まったら、次は器です。NISAで低コストのインデックスファンドを積み立てる口座として、手数料の安さと積立設定のしやすさで使いやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。