-

こどもNISAとは|いつから始まる?2027年開始と引き出し制限の落とし穴
「12歳になれば、いつでも引き出せる」 こどもNISAの解説記事には、たいていこう書かれています。 条文は、そうなっていません。 引き出せる使い道は教育費と生活費に限られます。しかも「12歳」の数え方は、制度の対象年齢を判定する日付と別の日で決まり... -
損益通算・繰越控除とは?損した年にだけ税金を取り戻す仕組み【3年ルールと扶養の落とし穴】
投資で損をした年に、税金を払いすぎたままにしていませんか? 損益通算・繰越控除という言葉自体は、聞いたことがあると思います。 ただ、「自分の場合、確定申告は必要なのか」「何年持ち越せて、いつ何をすればいいのか」まで即答できる人は多くありま... -
配当控除は使うべきか?総合課税・申告不要・申告分離の選び方【分岐点は課税所得695万円】
配当金の税金を、証券会社に任せたままにしていませんか? 特定口座(源泉徴収あり)なら、配当が入るたびに20.315%が自動で引かれて、納税は完了しています。それで何も問題ありません。ただ、この「自動でやってくれる」の裏で、課税方式を選ぶ権利を毎... -
高配当“日本株”ファンドは買いか?|低コストのSBI・Tracersでも、僕がおすすめしない理由
日本株の高配当ファンドが、売れています。 SBI日本高配当株式(分配)ファンドは設定から2年あまりで純資産2,000億円を突破。ETFの「NEXT FUNDS 日経平均高配当株50(1489)」は5,000億円を超えて、国内最大の高配当ETFになりました。 信託報酬0.099%とい... -
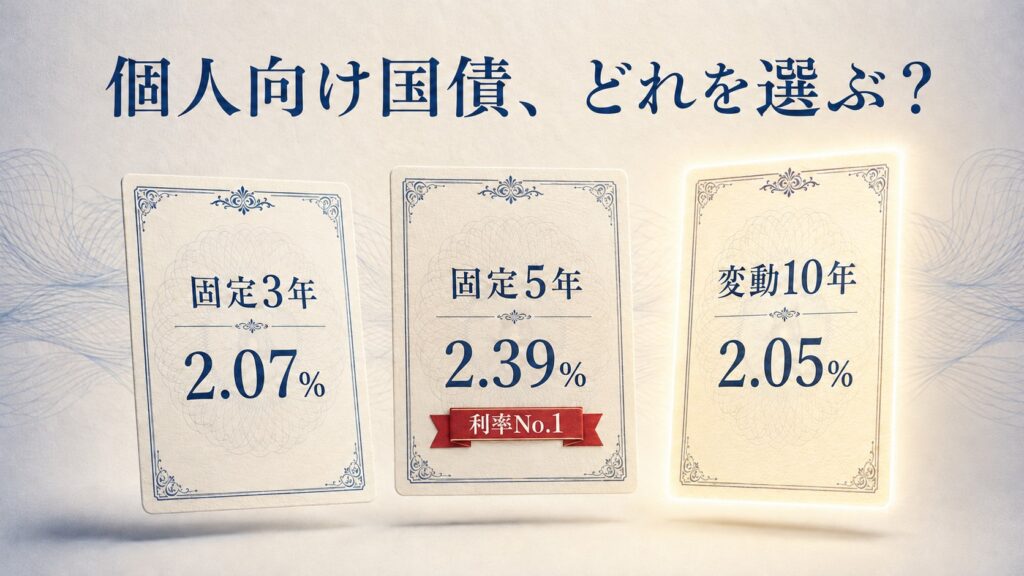
個人向け国債はどれを選ぶ?|固定5年が2.39%でも、変動10年を推す理由
個人向け国債を買おうと財務省のページを開くと、商品が3つ並んでいます。固定3年、固定5年、変動10年。 そして今、利率が一番高いのは固定5年(年2.39%)です。変動10年は2.05%で、固定3年の2.07%にもわずかに届きません。 「一番高いのを選べばいいんじ... -
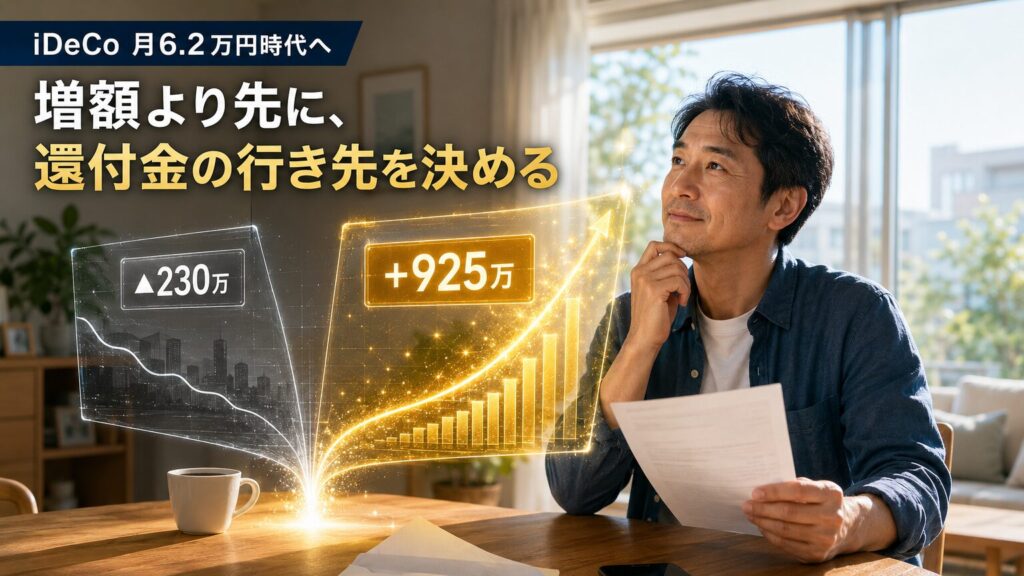
iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
iDeCoの2026年12月改正を号別に整理。上限6.2万円へ増額すべきかを税率別・開始年齢別に手取り総額で検証すると、損得は「還付金の使い方」で反転します。30歳満額が▲230万円にも+925万円にもなる理由と、10月末締切の事前受付・12月以降の手続きも解説。