こどもNISA– tag –
-

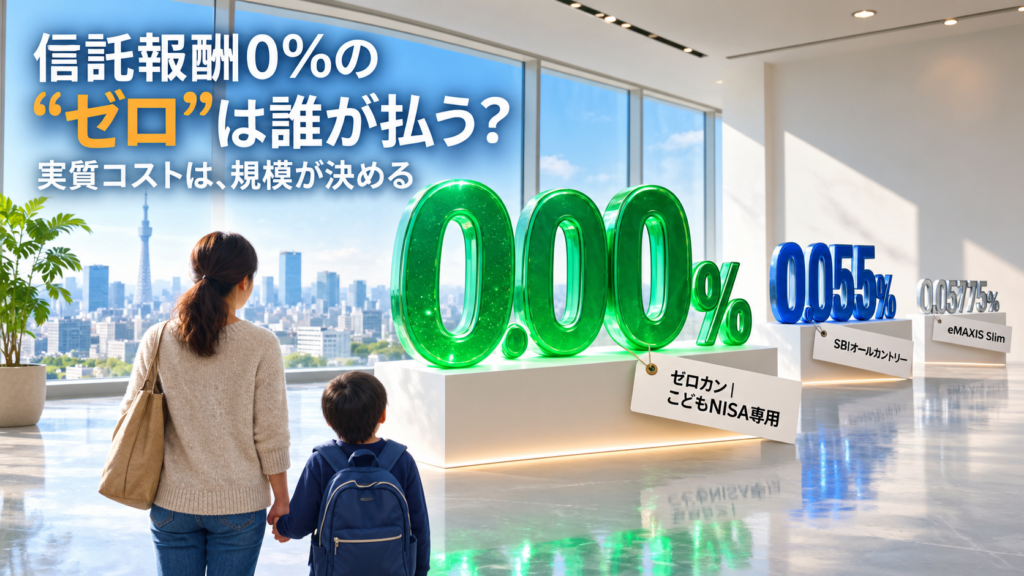
ゼロカン(SBI)とは|信託報酬0%の「ゼロ」は誰が払っているのか。実質コストと、親が先に決めること
SBI証券のこどもNISA専用ファンド「ゼロカン」(信託報酬0%)と、同じマザーファンドのSBIオールカントリー(0.055%)を検証。ゼロのコストを誰が払っているのか、監査報酬や保管費用が残る実質コストの考え方、eMAXIS Slimとの差を18年の試算で示し、親が先に決めることを整理します。 -
こどもNISAとは|いつから始まる?2027年開始と引き出し制限の落とし穴
「12歳になれば、いつでも引き出せる」 こどもNISAの解説記事には、たいていこう書かれています。 条文は、そうなっていません。 引き出せる使い道は教育費と生活費に限られます。しかも「12歳」の数え方は、制度の対象年齢を判定する日付と別の日で決まり... -
教育費の貯め方|学資保険・NISA・預貯金を「使う時期」で組み合わせる
教育費はいくら必要?すべて公立と国立大学で約857万円(2026年時点の公表値)。今の知識で0歳の親に戻るならやる3つのこと(児童手当をNISAへ・毎月の額の逆算・学資保険の判断)、小学生から始めても間に合うかの家庭別の試算、入学が近づいたときの選択肢と選ぶ順番、奨学金の金利まで解説します。 -
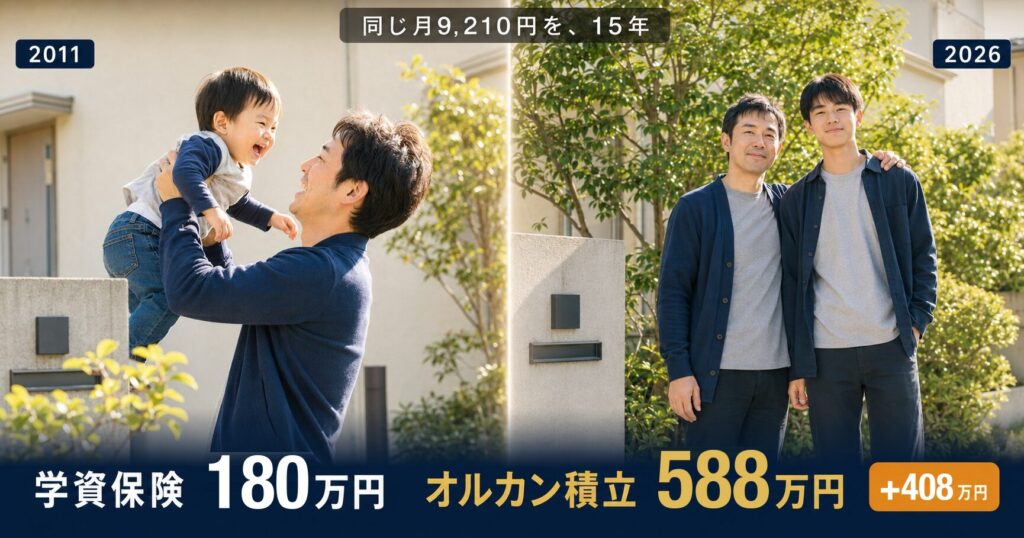
学資保険 vs こどもNISA|同じ165万円で408万円の差が出た理由
アフラックの学資保険に15年・165万円を払い込み、受け取りは満期の180万円(返戻率108.6%)。同じ月9,210円をオルカンで積み立てていたら588万円でした。408万円の差の中身、保障を掛け捨てで分けた場合の比較、すでに入っている人の考え方まで、我が家の15年の実データで整理します。

1