「信託報酬0.00%」
10月1日、SBI証券がこどもNISA専用の投資信託「ゼロカン」を発表しました。
中身は全世界株式のインデックス。
運用の対価を、1円も取らない。
正直、すごい商品が出たと思いました。
eMAXIS Slimが0.05775%まで下げてきた競争の先に、ついにゼロが来た。
同じ日に、こどもNISAの口座開設の事前受付が各社で始まっています。
そして11月17日、ゼロカンとSBIオールカントリーが設定されました。
同じマザーファンドを使うSBIオールカントリーの交付目論見書も公開され、10月の時点で書けなかった数字が確定しています。
結論から言います。
これは本物の低コスト化で、素直に歓迎していい。
ただ、僕はすぐには飛びつきません。
理由は3つあります。
ゼロが続くかどうかを、まだ確かめられないこと(ゼロカン自身の目論見書は未公開です)。
「ゼロ」で確定しているのは信託報酬だけで、監査報酬や保管費用の大きさは、ファンドの規模が決めること。
そして、Slimとの差は月1万円×18年で約2万円で、決め手はコストより親の口座にあること。
この記事では、ゼロカンと、同じ日に設定された一般向けの「SBIオールカントリー」(信託報酬0.055%)の中身を確かめます。
そのうえで、僕なら何を見てから決めるかを書きます。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
- ゼロカンの中身と、買えるのがSBI証券のこどもNISAだけであること
- 信託報酬0%の「ゼロ」を誰が払い、どこで回収するか
- 実質コストがゼロではない理由と、答えが出る時期
- eMAXIS Slimとの差は月1万円×18年でいくらか
- ゼロカンより先に決める、親の口座のこと
ゼロカンとは|こどもNISA専用・信託報酬0%・買えるのはSBI証券だけ
まず、商品の骨格を並べます。
| 項目 | ゼロカン | SBIオールカントリー |
|---|---|---|
| 正式名 | SBI・ゼロ・オールカントリー・インデックス・ファンド | SBI・オールカントリー・インデックス・ファンド |
| 連動する指数 | MSCI オール・カントリー・ワールド・インデックス(配当込み・円換算) | 同じ |
| 信託報酬(年・税込) | 0.00% | 0.055% |
| 買える口座 | こどもNISA(つみたて投資枠)のみ | こどもNISA・NISA(成長投資枠・つみたて投資枠)・課税口座 |
| 設定日 | 2026年11月17日 | 2026年11月17日(当初申込 10月19日〜11月16日) |
| 販売会社 | SBI証券 | SBI証券 |
| 運用会社 | SBIアセットマネジメント(運用の一部をステート・ストリートに委託) | 同じ |
| 決算 | 年1回・11月4日(初回は未公表) | 年1回・11月4日(初回は2027年11月4日) |
| 投信マイレージ | 対象外 | 年0.0155%相当を付与(加味後の負担は年0.0395%) |
※SBI・オールカントリー・インデックス・ファンドの交付目論見書、SBI証券の商品ページ(2026年11月17日時点)、投資信託協会の登録情報より。ゼロカンの交付目論見書は、こどもNISAの取扱開始に合わせて公開される見込みです
購入時手数料と信託財産留保額は、2本ともありません。
2本は同じマザーファンドで運用されます。
中身は同じで、違うのは「誰が買えるか」と「信託報酬」だけ。
SBI証券も、2本の違いを「購入できる口座と信託報酬」と説明しています。
ゼロカンを買えるのは、SBI証券のこどもNISA口座だけです。
制度が始まる2027年1月より前には申し込めません。
楽天証券やマネックス証券では、いまのところ買えません。
積立ができるのは、各年1月1日時点で17歳以下の人です。
1月1日時点で18歳以上になった年から、追加の買付はできません。
それまでの残高は通常のNISAへ引き継がれ、ゼロカンは信託報酬0%のまま持ち続けられます。
新しく積み立てる分は、SBIオールカントリーなど別の商品になります。
SBIの全世界株式ファンドは、これで4本目です。
雪だるま(約0.10%)とSBI・V(約0.12%)はETFを通じた運用でした。
今回の2本は、MSCIの指数に直接連動させる初めての商品です。
👉 ゼロカンは「0〜17歳の子を持つ、SBI証券ユーザー」だけの商品。それ以外の人に関係があるのは、SBIオールカントリーの方です。
信託報酬0%の「ゼロ」は誰が払っているのか
信託報酬は、運用会社・受託銀行・販売会社の3者が受け取る、運用の対価です。
これをゼロにしても、指数に連動させる作業も、株を保管する作業も、なくなりません。
では、誰が払っているのか。
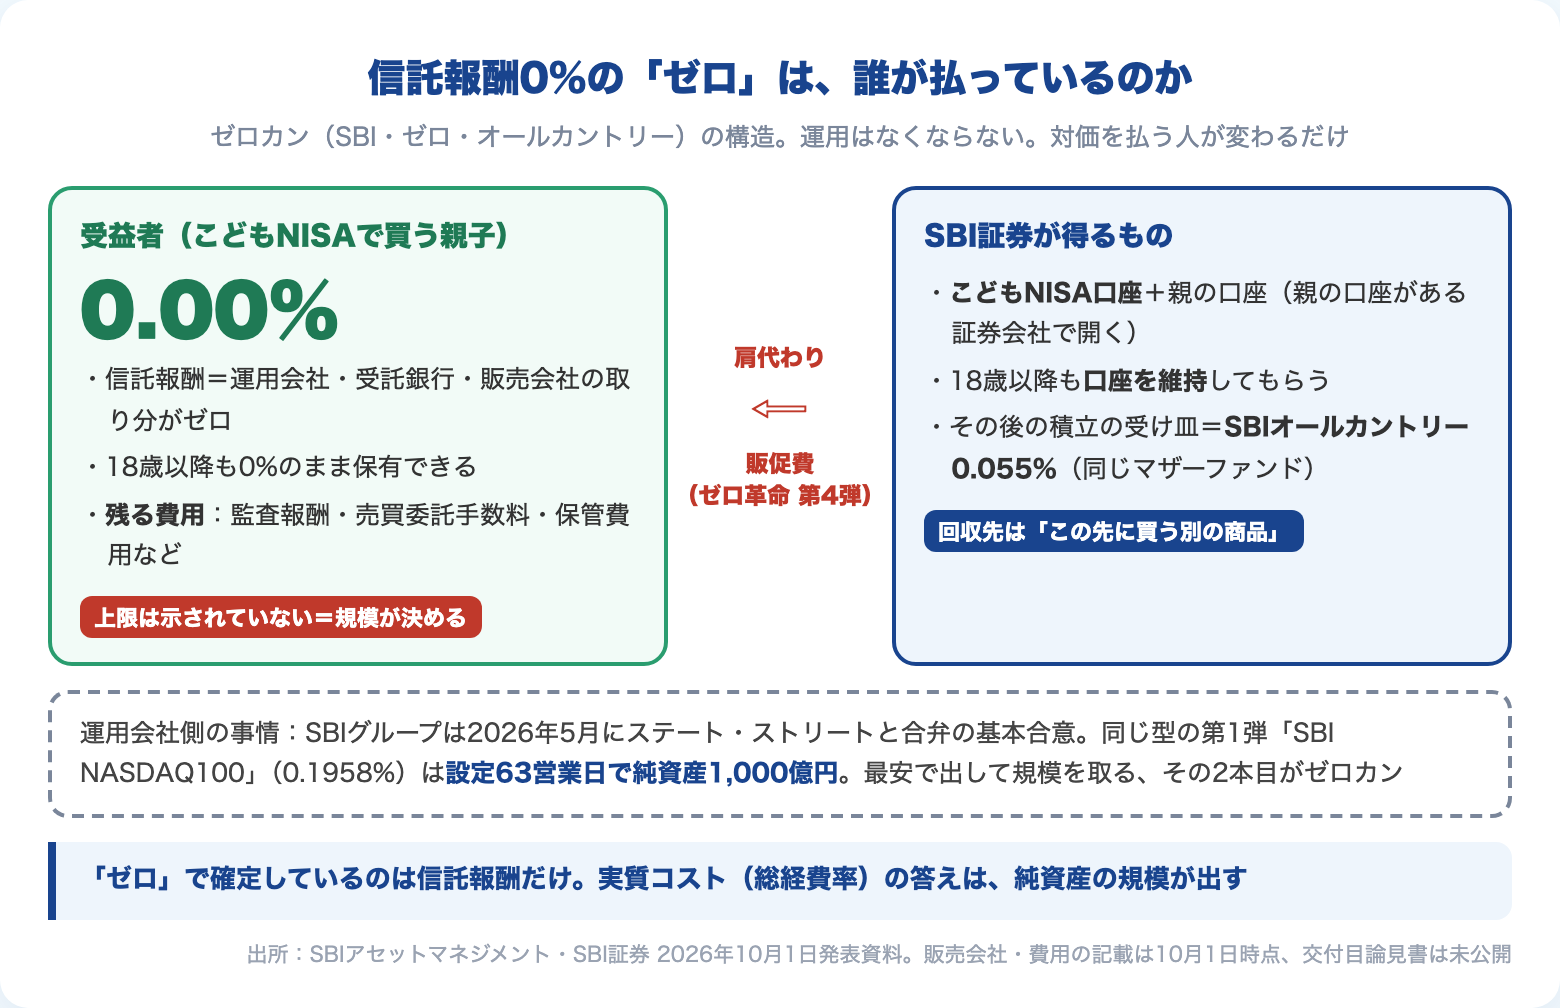
答えは、SBI証券の販促費です。
SBI証券は2023年9月に国内株の売買手数料をゼロにしました。
「ゼロ革命」と名付けて、米国株の手数料、ドル円の為替手数料と、ゼロを3回積み上げてきた。
今回はその第4弾で、初めて投資信託の信託報酬に手を伸ばしました。
狙いはNISA口座の開設だと、僕は見ています。
こどもNISAは、親の口座がある証券会社で開きます。
子の口座を取れば、親の口座も、18歳以降に子が自分で積み立てる口座も、一緒についてくる。
同じマザーファンドのSBIオールカントリーは、0.055%の信託報酬を取ります。
運用の仕組みはゼロカンと共通なので、ゼロカンを1本増やしても運用会社の手間はほとんど増えません。
ゼロカンで集めた口座が、こちらの商品や、他の有料商品で収益になる設計です。
もう一つ、運用会社側の事情もあります。
SBIグループは2026年5月、ステート・ストリートと合弁会社をつくる基本合意を結びました。
その第1弾「SBI NASDAQ100」(信託報酬0.1958%)は、設定から63営業日で純資産1,000億円を集めています。
最安で出して、規模を一気に取る。
ゼロカンは、この型の2本目です。
ここまでは、悪い話ではありません。
販促費で安くなった商品を使うのは、読者にとって得です。
ただ、販促費はいつか回収されます。
ゼロカン自体は18歳以降も0%のまま持てるので、回収はこのファンドからではありません。
18歳以降もSBI証券で口座を維持し、別の商品を買ってもらう。
その受け皿として用意されたのがSBIオールカントリーで、いまの情報では、これも悪い商品には見えません。
だから僕は「囲い込まれる側だ」と知ったうえで、見極めることにしています。
👉 ゼロは慈善ではなく販促費です。払っているのはSBI証券で、回収先はこの先に買う別の商品。それを知ったうえで見極める。
ゼロカンのデメリット|実質コストはゼロではない。決めるのは「規模」
先に、デメリットを3つにまとめます。
- 実質コストはゼロではない:信託報酬のほかの費用は残り、その大きさは規模で決まります
- 0%がずっと続くかは、まだ分からない:答えは、ゼロカン自身の目論見書と約款が出てからです
- 買える場所が限られる:SBI証券のこどもNISAだけで、投信マイレージの対象外です
このうち1つ目が、この記事で一番伝えたいことです。
SBIアセットマネジメントの発表資料には、こう書いてあります。
信託報酬とは別に、監査報酬、売買委託手数料、信託事務の諸費用、外貨建て資産の保管費用などが、信託財産から差し引かれる。
そして「事前に料率、上限額などを示すことができない」。
つまり「ゼロ」で確定しているのは、信託報酬だけです。
残りの費用は、運用が始まってみないとわかりません。
その大きさを決めるのは、ファンドの規模です。
監査報酬や書類の作成費は、純資産が10億円でも1兆円でも、大きくは変わりません。
固定費だからです。
純資産が小さいうちは、この固定費が1口あたりに重くのしかかります。
実例があります。
オルカンの20本を比べた記事で、信託報酬が同じ0.05775%の2本の総経費率(1年間に実際にかかったコストの率)を並べました。
| ファンド | 信託報酬 | 総経費率(直近期) | 純資産 |
|---|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 0.05775% | 0.07% | 14.0兆円 |
| Tracers MSCIオール・カントリー | 0.05775% | 0.12% | 131億円 |
※各ファンドの直近の交付運用報告書より。純資産は2026年9月28日時点
同じ信託報酬なのに、Tracersの総経費率は約2倍です。
差の中身は保管費用や印刷費用で、131億円の規模では固定費が薄まらないからです。
→ オルカンの実質コストはいくら?NISAで買える20本を比較、迷ったらこの2本
ゼロカンには当初募集がありません。
買付が始まるのはこどもNISAの取扱開始日からで、2027年1月の予定です。
純資産は、設定から1か月以上たってようやく積み上がり始めます。
ただし、株の保管費用や売買の手数料は、2本が共有するマザーファンドの中でかかります。
こちらはSBIオールカントリーと合わせた規模で薄まる仕組みです。
ゼロカン単独で重くなりうるのは、監査報酬や書類の作成費のように、ファンドごとにかかる費用です。
では、規模が小さいとどこまで上がるのか。
Tracersの0.12%のうち、信託報酬を除いた費用は約0.06%です。
ゼロカンに同じだけかかっても、信託報酬が0%なので総経費率は約0.06%。
Slimの0.07%と、ほぼ同じ水準です。
Tracers並みの規模(131億円)まで育てば、悪くても「Slim並み」。
それより重くなるのは、ゼロカン単独の規模が小さいままのときです。
この話題性なら、純資産は十分に集まりそうです。
それでも、集まったことが数字で見えてからで遅くありません。
決算日は毎年11月4日の年1回です。
SBIオールカントリーの初回決算は2027年11月4日で、ゼロカンも同じ日程になる見込みです。
実質コストの答えは、その初回決算のあとに出る運用報告書に載ります。
SBI証券も商品ページで「現時点で総経費率の実績はありません」と書いています。
👉 「ゼロ」で確定しているのは信託報酬だけ。実質コストの答えは、2027年11月の初回決算のあとに出ます。
Slimの0.05775%は上限。段階制とポイントで、実質負担は約0.05%
もう一つ、見落としやすい数字があります。
Slimの0.05775%は「以内」の上限で、純資産に応じて下がる段階制です。
5,000億円以上の部分は0.05764%、1兆円以上の部分は0.05753%。
純資産14兆円の今、実際に差し引かれている率は約0.0575%です。
差は小さく見えますが、「上限の数字」で比べると差を大きく見積もることになります。
さらにSBI証券で投資信託を持つと、残高に応じてポイントが付きます(投信マイレージ)。
Slim 全世界株式の付与率は、年0.0175%です(2026年10月2日時点)。
Slimの総経費率0.07%から、このポイントを引くと約0.05%。
SBI証券でSlimを持っている人の実質負担は、すでにここまで下がっています。
ポイントの扱いも確定しました。
ゼロカンは投信マイレージの対象外です。
SBIオールカントリーは年0.0155%相当が付き、SBI証券は加味後の負担を年0.0395%と示しています。
この0.0395%は、信託報酬からポイントを引いた数字で、その他の費用は入っていません。
同じ物差しでSlimを測ると、0.0575%から0.0175%を引いて約0.04%。
信託報酬とポイントだけで並べると、ゼロカン0%、SBIオールカントリー0.0395%、Slim約0.04%です。
「ゼロ」と最安クラスとの差は、年0.04%ほどに縮みました。
目論見書で確定した3つと、まだ分からない1つ
11月17日の設定に合わせて、SBIオールカントリーの交付目論見書が公開されました。
ゼロカンの目論見書は、こどもNISAの取扱開始に合わせて出る見込みです。
僕が確かめたかったのは4つ。
2本は同じマザーファンドなので、そのうち3つは、こちらで答えが出ました。
- その他費用:発表資料と同じく、料率も上限も示されていません
- 繰上償還:純資産総額が10億円を下回ることとなった場合などに、運用を終えることがあります。信託期間そのものは無期限です
- 運用の方式:マザーファンドを通じて株式に投資します。指数との連動を保つため、先物を株式の実質投資比率100%を超えて使う場合や、上場投資信託に投資する場合があります
信託報酬の欄には、もう1行あります。
ファンドが持っている株を貸し出すと、貸し賃(品貸料)が入ります。
その55.0%(税抜50.0%)以内が、信託報酬に上乗せされるという条項です。
この条項は、Slimにもあります(49.5%以内)。
残りはファンドの収益になるので、損をする話ではありません。
ただ、0.055%も0.05775%も、株を貸せばその分の上乗せがある数字です。
ゼロカンに同じ条項があれば、「0.00%」にも上乗せがあることになります。
ここも、ゼロカン自身の目論見書で確かめる点です。
僕が一番気にしていた「信託報酬0%を将来変えられるか」は、まだ分かりません。
販促費としてのゼロは、販促が終われば見直されることがあります。
答えは、ゼロカン自身の目論見書と約款が出てからです。
eMAXIS Slimとの差は、月1万円×18年でいくらか
では、ゼロとSlimの差は、金額にするとどれくらいか。
年5%で運用できたと仮定して、コスト差のぶんだけ最終的な資産が減る計算をしました。
| 毎月の積立 | コスト差0.0575%(Slimの実際の信託報酬ぶん) | コスト差0.07%(Slimの総経費率ぶん) |
|---|---|---|
| 1万円 | 約2.1万円 | 約2.5万円 |
| 3万円 | 約6.2万円 | 約7.6万円 |
| 5万円(枠の上限) | 約10.4万円 | 約12.6万円 |
※18年間の積立・年5%・月複利・コストは毎月控除として僕が計算。Slimの信託報酬は純資産14兆円時点の段階制の実効率(約0.0575%)。ゼロカン側のその他費用は0と仮定した、ゼロカンに最も有利な条件
月1万円を18年積み立てて、差は約2万円です。
枠の上限の月5万円でも、約10万円。
最終的な資産は約1,750万円なので、0.6%ほどの差です。
これは、ゼロカン側のその他費用をゼロと置いた、最も有利な計算です。
前の章のとおり、設定直後のその他費用がTracers級なら、この差はさらに縮みます。
差より大きいのは、別のところにあります。
600万円の枠を何年で埋められるか。
12歳まで引き出せない設計に、家計が耐えられるか。
こどもNISAの落とし穴は、別の記事で整理しています。
→ こどもNISAとは|いつから始まる?2027年開始と引き出し制限の落とし穴
👉 18年で2万円の差は、月1万円の積立を1ヶ月早く始めれば消える大きさです。
決め手はコストではなく「親の口座」|楽天ユーザーはSBIに移るべきか
「ゼロカン 楽天」で検索している人が、すでにいます。
楽天証券で買えるのか、楽天からSBIに移るべきか、という疑問です。
答えは、移らなくていい、です。
こどもNISAは、親権者の口座がある証券会社で開きます。
ゼロカンのために親がSBIへ移ると、楽天カードでの積立、楽天銀行との連携、親のNISAの引っ越しが、まとめて動きます。
親のNISAの中身を売って移すと、課税口座なら税金が、NISAなら枠の空き待ちが発生します。
→ NISAと特定口座の使い分け|まとまったお金は「来年の枠」を待たずに動かす
楽天証券なら、楽天オルカン(信託報酬0.0561%)があります。
Slimもあります。
どちらもゼロカンと同じ「最安クラスタ」の商品で、運用成績では見分けがつきません。
オルカン20本を比べたときの選び方は、こうでした。
まず最安のコストの層に絞り、次に純資産の規模で見て、最後に自分の証券口座やポイントの使い勝手で決める。
ゼロカン・SBIオールカントリー・Slim・楽天オルカンは、全員が最初の層に入っています。
だから、差がつくのは商品ではなく、親の設計の方です。
場合分け:親の口座がどこにあるか
- 親の主口座がSBI証券:ゼロカンを候補に入れていい。ただし申込前に目論見書を読み、第1期の総経費率と純資産の動きを見てから積立先を変える手もある
- 親の主口座が楽天証券:楽天オルカンかSlimで十分。ゼロカンのために移らない
- 親のNISAがまだ埋まっていない:子の口座より先に、親のNISAを埋める。教育費でも、器は親のNISAが先
→ 教育資金でも、器は親のNISAが先な理由(こどもNISAとは)
僕ならこうする
うちは夫婦とも、主口座は楽天証券です。
僕はSBI証券の口座も持っていますが、積立の中心は楽天に置いています。
息子はもう対象の年齢ではないので、僕がゼロカンを買うことはありません。
それでも「もし今、小さい子がいたら」と考えてみました。
結論は、こうです。
親のNISAが先。
そのうえで資産形成に余裕があれば、ゼロカンは候補に入れる。
ただし買う前に目論見書を読み、純資産の増え方と第1期のコスト実績を見てから、積立先を変えるかどうか決める。
最初から全部をゼロカンにはしません。
今のオルカンの積立をそのまま続けて、実績が出てから乗り換えを考える。
商品が良さそうに見えても、お金を先に動かさない。
これが、僕の線の引き方です。
👉 子のファンドを選ぶ前に決めるのは、親の証券会社と、親のNISAが埋まっているかの2つです。
SBIオールカントリー(0.055%)へ、Slimから乗り換えるべきか
最後に、子がいない人、子が18歳以上の人に関係がある方の話です。
SBIオールカントリーの信託報酬は0.055%。
Slimは上限が0.05775%で、14兆円の今の実際の率は約0.0575%。
差は年0.0025%、100万円を持っていて年25円です。
SBI証券で持つなら、ポイントも入ります。
SBIオールカントリーは年0.0155%、Slimは年0.0175%。
引き算すると0.0395%と約0.04%で、差は年0.0005%、100万円で年5円です。
すでにSlimを持っている人が、この差のために乗り換える理由はありません。
課税口座なら売却で税金がかかり、NISAなら売った枠が戻るのは翌年です。
年5〜25円のために払う代償としては、大きすぎます。
これから新しく買う人も、急ぐ必要はありません。
SBIオールカントリーの総経費率は、第1期の運用報告書が出るまでわかりません。
一方でSlimの14兆円という規模は、固定費がほぼ消えた状態です。
0.0025%の信託報酬の差を、規模の差が逆転する可能性は十分にあります。
僕は、今のポートフォリオをSBIオールカントリーに変えることはしません。
規模が答えを出すまで、動かない。
それだけです。
👉 乗り換えない。選ぶなら、規模が答えを出してからで遅くない。
まとめ|ゼロを歓迎して、構造を知って、親の口座から決める
ゼロカンについて、この記事の内容を整理します。
- ゼロカンは本物の低コスト化。ただしSBI証券限定・こどもNISA専用で、買えるのは2027年1月から
- ゼロを払っているのはSBI証券の販促費。回収先は、この先SBI証券で買う別の商品。囲い込まれる側だと知って見極める
- 実質コストはゼロではなく、規模が決める。答えは2027年11月の初回決算のあとに出る運用報告書
- Slimとの差は月1万円×18年で約2万円。決めるのは商品ではなく、親の証券会社と親のNISAの順番
信託報酬がゼロになったこと自体は、投資家にとって良いニュースです。
ここまで下がった競争の恩恵を、素直に受け取っていい。
ただ、ゼロの裏には、ゼロにできる理由があります。
その理由を知ったうえで、目論見書を読み、規模の動きを見て、それから決める。
商品が先ではなく、親の設計が先です。
【本記事の注記】
商品の内容は、SBI・オールカントリー・インデックス・ファンドの交付目論見書、SBI証券の商品ページ(2026年11月17日時点)、SBIアセットマネジメントとSBI証券の2026年10月1日の発表資料にもとづきます。
ゼロカン自身の交付目論見書は、2026年11月17日時点で未公開です。
本文のその他費用・繰上償還・運用の方式・品貸料の条項は、同じマザーファンドを使うSBI・オールカントリー・インデックス・ファンドの記載です。
申し込む前に、ゼロカンの交付目論見書で確認してください。
投信マイレージの付与率は、Slimが2026年10月2日時点、ゼロカンとSBIオールカントリーが2026年11月17日時点のSBI証券の案内による。
Slimの品貸料の条項は、eMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書(使用開始日2026年7月25日)による。
試算は年5%・月複利の仮定で、将来の成果を示すものではありません。
📚 「ゼロか、0.05%か」で迷わなくなる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
信託報酬がゼロと聞くと、コストで選ぶ軸がぐらつきます。
どこまでがコストの差で、どこからが設計の差なのか。
この本は、eMAXIS Slimシリーズを作った当事者が、低コスト競争の内側から「何を基準に、どう持ち続けるか」を書いた1冊です。
僕がオルカン20本を比べたあとに読んで、コストの先にある判断軸が定まりました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
楽天証券でこどもNISAを開く人は、親の口座と同じ場所で、楽天オルカンかSlimを。ゼロカンのために口座を移す必要はありません。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。