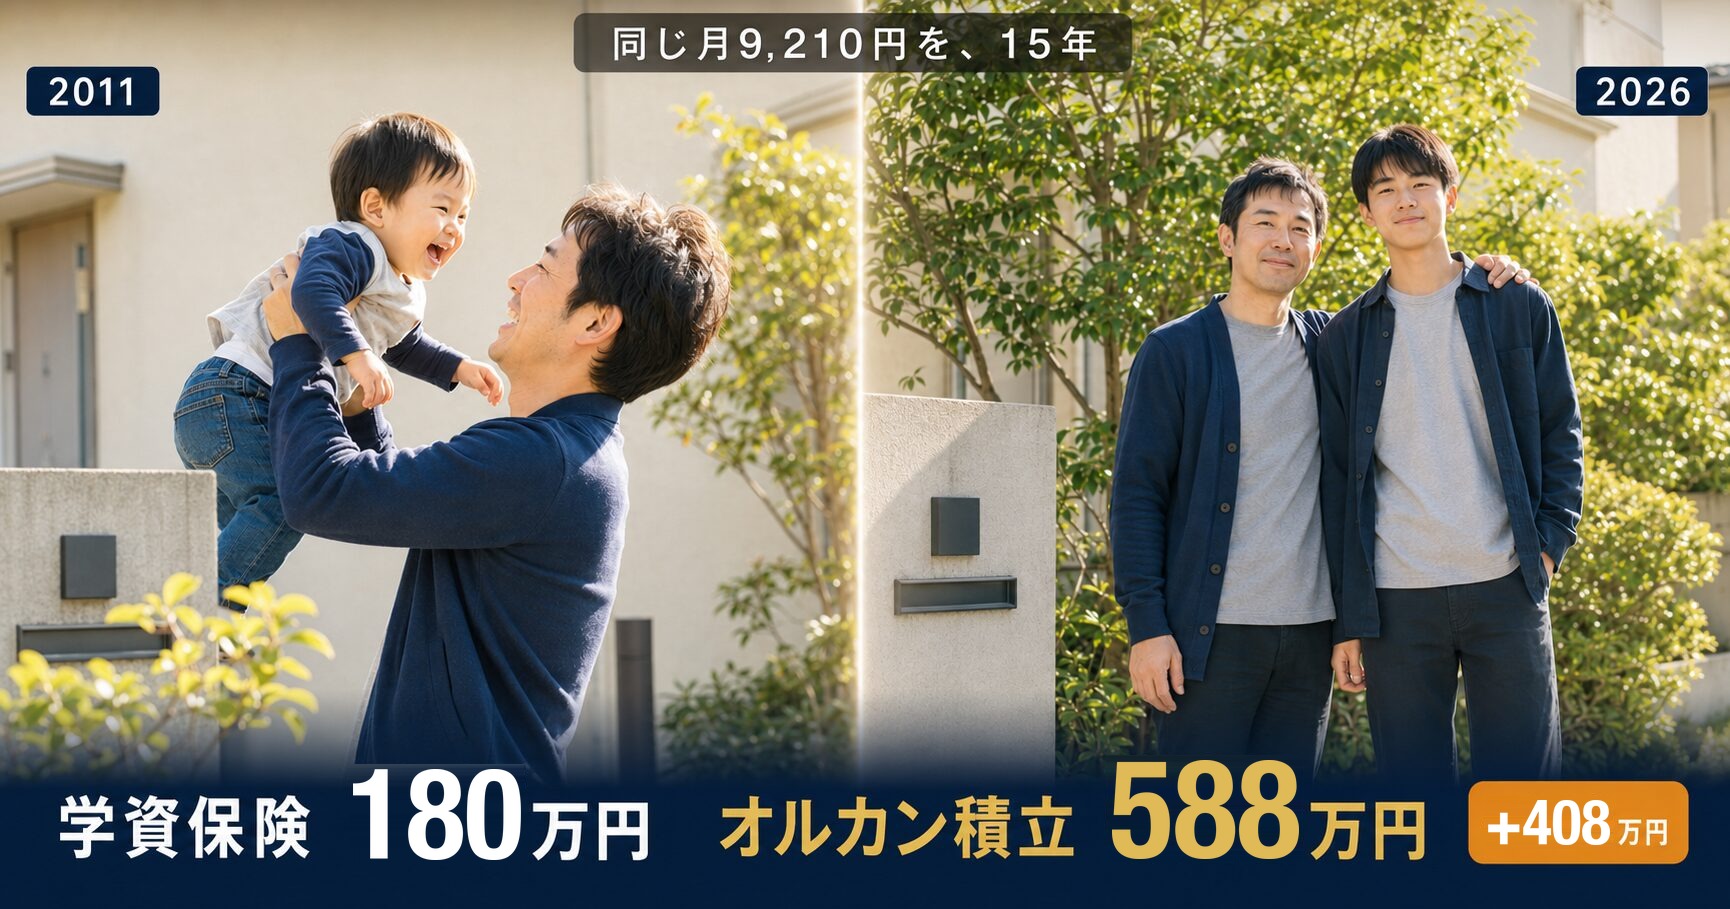
子供の学費のために毎月9,210円を15年間。学資保険に払い込んで、受け取りは180万円だった。
同じ金額をオルカン(全世界株式インデックスファンド)に積み立てていたら、588万円になっていた。
差額は408万円。同じ月9,210円が、行き先を変えるだけでこれだけ変わる。
これは僕自身の話です。長男が生まれて数年後、妻が信用金庫の窓口でアフラック「夢みるこどもの学資保険」に加入しました。
当時の僕には投資の知識がほとんどなく、「子供のためになるなら」と妻に任せきりにしていました。
悪い選択ではなかった。でも、今の知識があればやらなかった。
2027年1月、「こどもNISA」が始まります。0〜17歳の子供名義で、年間60万円まで非課税で投資できる制度です。
この記事で書くのは、制度の話ではありません。
学資保険を15年払い切った僕の実データで、「学資保険 vs こどもNISAでオルカン積立」を比較します。
30代で子供が生まれた方、これから生まれる方に読んでほしい。
- アフラックの学資保険を15年払い切った、実際の受取額と返戻率
- 同じ月9,210円をオルカンで積み立てていた場合との差(408万円)
- 保障を掛け捨てで分けたら、死んでも生きても多く残った理由
学資保険を15年払い切った結果|同じ165万円をオルカンに回していたら
加入の経緯
2011年4月、妻が信金の窓口でアフラック「夢みるこどもの学資保険」に加入しました。
月額9,210円、満期180万円のプランです。
決め手は妻の「入っておきたい」という一言。
当時の僕はほぼ無関心で、家計管理を妻に任せきりにしていました。
「子供が生まれたのだから何かに備えた方がいいよね」という感覚でした。
15年間、月9,210円を払い続け、今年、長男が18歳になって満期を迎えました。
受け取り額の実態
| 項目 | 金額 |
|---|---|
| 払込総額(15年・180ヶ月) | 165.8万円 |
| 受取(満期金) | 180万円 |
| 利益 | +14.2万円 |
| 実質返戻率 | 約108.6% |
| 年換算利回り(毎月の払込ごとに計算) | 約1.1%/年 |
15年間積み続けて、利益は14万円。毎月払った分ごとに預けた期間で年利に直すと、およそ1.1%です。
「元本は確保されているし、保険機能もついている」と言われれば悪くないように聞こえるかもしれません。
でも次の数字と並べてほしい。
同じ金額をオルカンに積み立てていたら
オルカンが連動する指数、MSCI ACWI(全世界株式指数)の円建て・税引後配当込みの月末値(出典:MSCI)を使い、同じ期間・同じ月額で毎月積み立てていたらどうなっていたかを試算しました。
月9,210円 / 2011年4月〜2026年3月(払込総額165.8万円)
※ 学資保険ラインは満期180万円を基準とした直線表示(名目上の価値推移)。途中解約は元本割れとなるため、加入時点での長期保有を前提とした契約です。
※ オルカンはMSCI ACWI(円・税引後配当込み)の月末値(出典:MSCI)で試算。信託報酬は差し引いていません。過去実績であり将来を保証するものではありません。
※ オルカンの運用益には通常約20.315%の課税がありますが、NISA口座を利用した場合は非課税です。
| 払込総額 | 2026年3月末の価値 | 倍率 | |
|---|---|---|---|
| 学資保険 | 165.8万円 | 180万円 | 1.09倍 |
| オルカン積立 | 165.8万円 | 588万円 | 3.55倍 |
👉 同じ165万円の出費で、408万円の差が生まれました。
▼ 積立先に選んだ「オルカン」そのものの中身はこちら
始めた時期が、たまたま良かっただけでは?
半分は、そのとおりです。我が家は、取り逃がした額がかなり大きかった側でした。
同じ指数を使い、始める月を2001年1月から2011年11月まで1か月ずつずらして、131通りの15年積立を計算しました。
学資保険の側は、我が家の契約(15年で180万円)のまま比べています。
| 始めた月 | 15年後(月9,210円) | 学資保険180万円との差 |
|---|---|---|
| 差がいちばん小さかった月(2001年7月) | 約260万円(1.57倍) | +約80万円 |
| 131通りの真ん中 | 約403万円(2.43倍) | +約223万円 |
| 我が家と同じ2011年4月 | 約588万円(3.55倍) | +約408万円 |
408万円は、131通りの中で上から13番目。真ん中なら約223万円、いちばん小さい月でも約80万円の差でした。
一方で、15年後に180万円を下回った月は、131通りの中に1つもありません。
ただし、道のりは平らではありませんでした。
2006年9月に始めた場合、2年5か月後の2009年1月には、評価額が払い込んだ額の半分まで減っています。そこでやめずに15年続けた結果は、約423万円でした。
計算に使ったデータは2000年末からのもの。131通りはどれも、2015年末から2026年秋までに15年を終えています。
株高と円安が重なった時期の、過去の結果です。これからの15年を約束するものではありません。
👉 差の大きさは、始めた月で変わる。それでも、学資保険のほうが多く残った月はなかった。
「学資保険でよかった」と感じた瞬間もあった
オルカン積立でも元本を割り込む時期がありました。
グラフの左端、加入初年度(2011年)は、年末の評価額が払い込んだ額を下回っていました(払込8.3万円に対して7.5万円)。
2018年も、1年で約11万円を積み増したのに、年末の評価額は前の年の末より約5万円減っています。
こういった相場が不調な時期に「やっぱり元本保証の学資保険にしておいてよかった」と感じる方も多いと思います。
それ自体は正常な感覚だと思います。問題は、その感覚に引っ張られて15年という時間軸を見失うことです。
短期の元本割れに耐えられなくて積立を途中でやめてしまうリスク——これがNISAで積み立てる上での最大の注意点です。
投資の知識がないまま始めると、2011年や2018年のような局面で売りたくなるかもしれません。
まず仕組みを理解してから始めてほしいと思います。
妻への感謝と、後悔の整理の仕方
「奥さんの判断が間違っていたのでは」と捉える方がいるかもしれません。そうは思っていません。
当時の二人には投資の知識がありませんでした。
知識がなければ「元本保証・保険機能つき」と言われれば学資保険を選ぶのは合理的な判断です。
現預金だけよりはずっとよかったし、当時の自分では165万円すら貯められなかった可能性があります。
ただ、正しく比較できる知識を身につけられていなかっただけです。
→ 保険を月7万円払い続けていた当時の話は、このシリーズで整理しています。
学資保険の「元本保証」に隠された罠
学資保険、自分でちゃんと調べれば、こんな記載があります。
「解約払戻金は多くの場合、払込保険料の合計額よりも少ない金額となります。特に、ご契約後の経過年月数によっては、解約払戻金はまったくないか、あってもごくわずかです」
学資保険は「満期まで持ち切れば元本+αが戻る」商品です。
裏返せば、途中解約した場合は高確率で元本割れします。
営業の説明では、満期時の返戻率(我が家は108.6%)が強調されます。
でも「途中解約のリスク」と「掛け捨て保険との死亡保障の比較」と「保険会社が得る手数料(非開示)」はほとんど説明されません。
オルカンの「短期的な元本割れ」は価格変動で生じ得ますが、確定しているわけではありません。
しかし、学資保険の「途中解約での元本割れ」は契約設計として最初から組み込まれています。
この違いを知った上で選んでほしい。
投資は怖い。そう感じる方も多いかもしれません。
でも学資保険も実は投資なんです。価格変動のリスクを保険会社側が負っているだけ。
そして保険会社は、その期間その掛け金を預かれば、元本を保証しても十分に利益が出ることを知っています。
それだけの話です。
しかも短期(途中解約時)の変動リスクだけは顧客側が負っている。
保険会社が利益を出すために、極めて合理的に設計されています。
学資保険の「保障」は、掛け捨て月1,000円で置き換えられる
学資保険の「死亡保障」の実態
学資保険の売り文句のひとつが払込免除特則です。
契約者(親)が死亡した場合に、以降の保険料が免除されます。
子供は満期まで待てば、当初の満期金をそのまま受け取れます。
「親に万一のことがあっても、子供の積み立てが守られる」というわけです。
ただし、これは「死亡保険金が出る」のではありません。
あくまで「残りの掛け金が免除されるだけ」です。
僕の事例の場合、加入から約2年(2012年末)で死亡したとすれば、子供が受け取るのは満期の2026年に180万円だけです。
→ 学資保険を含む貯蓄型保険の見直し手順はこちらで整理しています。
「掛け捨て1,000円+オルカン8,210円」に分けると何が起きるか
月9,210円を「掛け捨て生命保険:1,000円」と「オルカン積立:8,210円」に分けるとどうなるでしょうか。
30歳男性が月1,000円の掛け捨て定期生命保険に加入した場合、20年定期で300〜500万円程度の死亡保障が目安です(保険会社・商品・加入年齢で変わります)。ここでは幅の下の300万円で試算します。
死亡した場合の比較
| 死亡タイミング | 学資保険(払込免除) | 分離型(死亡保険金300万円+オルカン残高) |
|---|---|---|
| 2012年末(加入から約2年) | 180万円(子が18歳の時) | 300万+20.3万=約320万円 |
| 2015年末(約5年) | 180万円(子が18歳の時) | 300万+70.1万=約370万円 |
| 2018年末(約8年) | 180万円(子が18歳の時) | 300万+107.8万=約408万円 |
どのタイミングで亡くなっても、分離型の方が家族が受け取れる金額は大きくなります。
学資保険の払込免除は「将来の満期金を守る」だけですが、掛け捨ての死亡保険金はその時点で即座に出るからです。
生存し続けた場合の比較
| 15年後の価値 | |
|---|---|
| 学資保険 | 180万円 |
| 分離型(オルカン8,210円/月) | 524万円(保険料18万円は別途支出済み・合計支出は学資保険と同額) |
👉 死亡しても、しなくても。分離型が学資保険を上回ります。
まとめ。学資保険を選ぶ合理的な理由は、今はない
学資保険は、保険会社が手数料を取る商品です。
返戻率108.6%と言っても、15年かけてやっと元本が8.6%増えるだけです。
今、そしてこれからのインフレを考えれば、実質的な購買力が増えているかどうかも怪しいです。
「でも投資はリスクがある」という声はわかります。
確かに、オルカンは加入初年度に元本を割りました。2018年も一時下落しました。
ただ、ここで考えてほしい。学資保険も途中解約すれば元本割れします。
「元本保証」とは「満期まで解約しない」という条件のもとで成立する約束です。
途中で解約できない制約のある商品が、本当に「安心」なのでしょうか。
オルカンの元本割れや下落は、年末の数字で見ると、今回の15年ではどちらも翌年の末までに取り戻していました。
学資保険の中途解約損は、解約した瞬間に確定します。
18年は、短い下落を待てる長さです。
すでに学資保険に入っている人の判断(持ち切るか、解約するか)と、入学が近づいたときの現金の用意を含めた教育費全体の貯め方は、こちらにまとめています。
→ 教育費の貯め方|学資保険・NISA・預貯金を「使う時期」で組み合わせる
👉 18年の時間があるなら、学資保険ではなくNISAで積み立てる。
積み立てる器は、僕は親のNISA枠を優先しています。ただ、こどもNISAを使っても大きな問題はありません。
12歳までは原則引き出せないなど、器ごとの違いはこちらで整理しています。
→ 教育資金を貯める器は、親のNISAか、こどもNISAか
同じ構造は「個人年金保険 vs iDeCo+NISA」にも見られます。月1.5万円・35年積立で、両者の差は約876万円。
→ 「貯蓄型保険はやめるべき?変額・個人年金・終身を「数字」で全世界株と比べた結論」
- 学資保険は15年で+8.6%(年 約1.1%)。同じお金をオルカンで積み立てていたら3.55倍でした。始める月を変えた131通りでも、180万円を下回った月はありません(過去の指数で試算)
- 保障が要るなら掛け捨てで別に持つ。死亡の時期にかかわらず、分けた方が多く残る計算でした
- これから入るなら学資保険は選ばない。月1万円からでも、18年あれば積み上がります
📚 「投資は怖い」を卒業するための1冊
ひとつだけ正直に言います
NISAで積立を続けるには、下落局面でも売らない強さが必要です。2011年や2018年のような局面で「損している」と感じても持ち続けられるか——その自信がないなら、まず投資の基本を学ぶことを優先してほしいと思います。体系立ててまとめられている書籍で学ぶのが一番の近道です。
※ 下記リンクは成果報酬型広告です。遷移先は楽天市場の公式サイトです。
投資初心者が金融のプロに質問しながら学んでいく対話形式なので、「学資保険とオルカン、何がどう違うのか」を人に説明できるレベルまで最短で持っていけます。僕自身、投資を始めた頃にこの本で基本を固めました。
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
NISAの口座開設を検討している方へ。楽天ポイントが貯まる・使える楽天経済圏との相性が強みです。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
月の積立額は「相場」ではなく目標額から逆算するのが本筋です。考え方は毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーターで。
▼ 下落局面でも続けられるか不安な方へ
【本記事の注記】
- 学資保険の比較データは飛雄自身の契約実績(アフラック「夢みるこどもの学資保険」2011年4月加入)に基づく
- オルカンの試算はMSCI ACWI(円・税引後配当込み)の月末値を使用(出典:MSCI)。毎月初に前月末の値で買う前提。始める月を変えた131通りの試算も同じ前提で、学資保険の側は我が家の契約(満期180万円)で固定
- オルカン(eMAXIS Slim 全世界株式)の設定は2018年10月。それ以前を含め指数の値で試算しており、信託報酬(年0.05775%)は差し引いていない概算
- 過去実績であり将来のリターンを保証するものではない
- 掛け捨て保険の死亡保障額は2010年代前半の水準で試算した推定値。実際の保障額は保険会社・商品・加入年齢によって異なる
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。