行動経済学– tag –
-

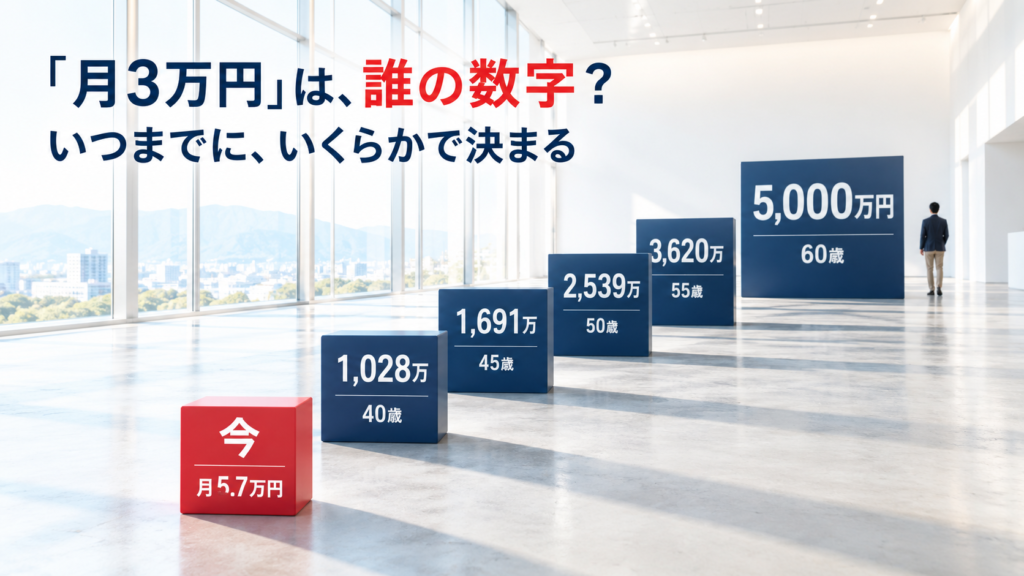
毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーター
毎月いくら積み立てればいいかは「いつまでに・いくら」から逆算で一意に決まります。年齢別・利回り別の必要月額の早見表とシミュレーター、出た月額が家計に入らない時の選択肢3つ(入金力>期間>目標額)と優先順位まで。「月3万円」「30代で1,000万円」から卒業する記事。 -
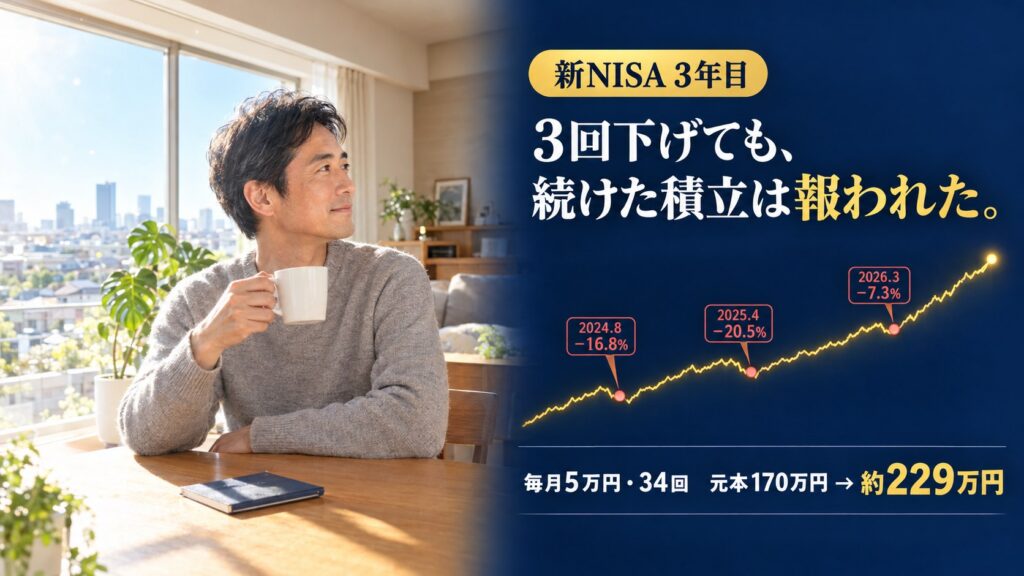
新NISA 3年目。「続けるべきか」と迷った人が、最初に確認すべきこと
新NISA 3年目、3回の下落を経て「続けるべきか」と迷っていませんか?オルカン毎月5万円の積立は元本170万円→約229万円(2026年10月9日時点)。「休んで安くなったら再開」は完璧でも約58万円届きません。見直すべき人・放置でいい人の判定チェックリスト付き。 -
NISA成長投資枠は積立と「分けるべき」?分けない方が強い、行動経済学的に正しい理由
NISAをすでに始めている人が、次に必ずぶつかる迷いがあります。 「つみたて投資枠は決まった。じゃあ、成長投資枠は何を入れればいいんだ?」 そして多くの人が、ここで一度立ち止まります。 「同じファンドを入れるだけって、なんか違くない?」「せっか... -
含み損になって、僕が初めて疑ったのは“自分の判断”だった(サイドFIREへの軌跡:第8話)
──朝、出社前。ソファに腰かけて、いつもの習慣でマネーフォワードを開いた、その瞬間。 総資産が、昨日より70万円減っていました。 こんにちは、飛雄です。 ここまでの話を、簡単に振り返らせてください。 第6話で、NISAをやる証券会社を楽天証券に決めま... -
特定口座のインデックスファンドはNISAに移し替えるべきか|合理的な判断軸と“やらない方がいい人”の条件
新NISAが始まってから、こんな声をよく聞くようになりました。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 「特定口座でずっと積み立ててきた eMAXIS Slim、今からでもNISAに移した方... -
投資をギャンブルだと思っている人が見落としている“本当のリスク”
「投資はギャンブル」と感じるのは自然な反応です。でも構造を分解すると、両者は期待値の符号が真逆。そして本当に怖いのは、円に資産を集中させたまま“何もしないリスク”かもしれません。怖さを理解に変える考え方を整理しました。