出口戦略– tag –
-

退職金500万・1000万・2000万の置き場所|銀行の“特別プラン”を断ってからの設計図
📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 退職金が振り込まれた翌週、銀行から「特別金利プランのご案内」が届く。 年利12%──普通預金の30倍。 心が動かないほうが、おかしいかもし... -
サイドFIREへの軌跡 第9話|知識を、夫婦の戦略に変えた日
こんにちは、飛雄です。 ここまでの話を、簡単に振り返らせてください。 第7話で、口座別のポートフォリオを確定させました第8話で、初めての含み損とぶつかり、妻・仁花の一言に救われました2025年4月、トランプショックで証券口座はほぼ全面赤字に → 第8... -
iDeCoの受け取り方と退職金の順番|10年ルール後は「拠出を止める年」と「受け取る年」で手取りが決まる
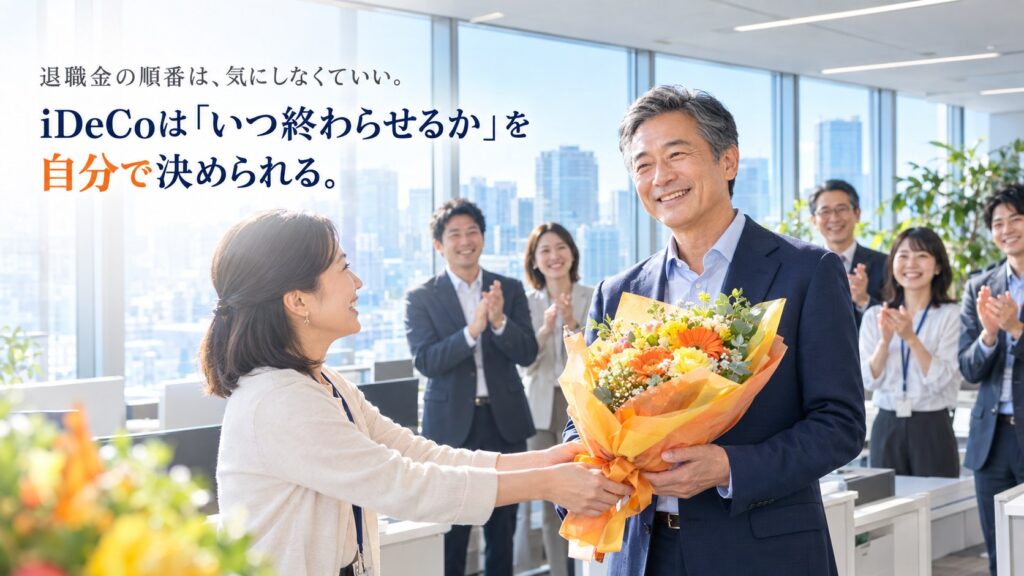
iDeCoの受け取り方で悩む「退職金とどっちが先か」。10年ルール後は、順番を変えても控除は増えません。手取りを決めるのは「拠出を止める年」と「受け取る年」。続けた年数分の控除が生まれる仕組み、退職金と年を分ける累進効果、暴落なら待てる75歳までの猶予、退職金がない人の場合まで整理しました。 -
順序リスクとは|同じ20年でも暴落が「最初」か「最後」かで、積立は2倍・取り崩しは枯渇まで変わる
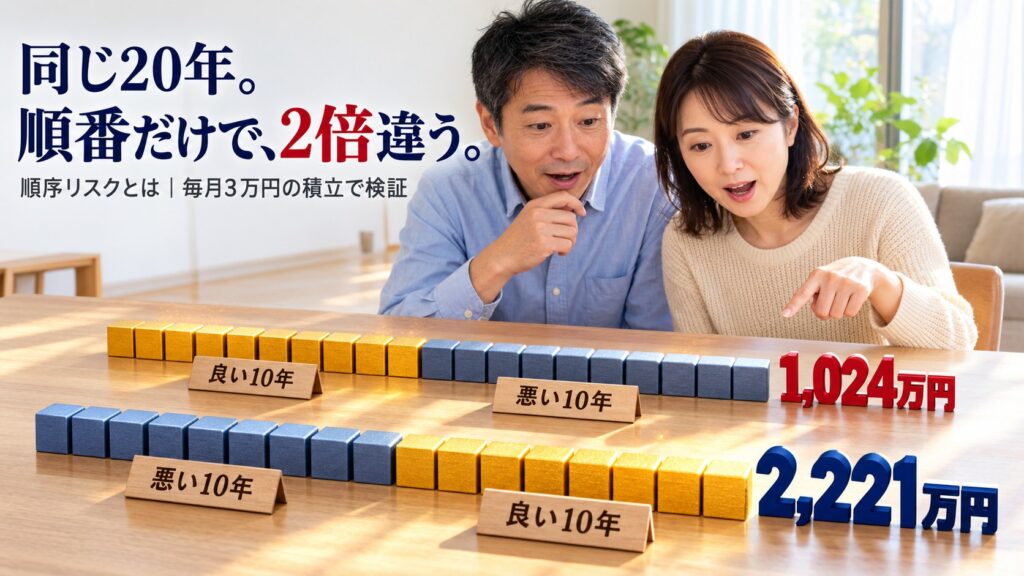
順序リスクとは、同じ利回りでも上がる時期と下がる時期の順番で結果が変わること。円建てS&P500の実際の20年を前半と後半で入れ替えると、毎月3万円の積立は2,221万円と1,024万円に分かれ、取り崩しでは逆に暴落が先に来たほうが17年で尽きました。積立期と取り崩し期の備え方を整理します。
12