iDeCo– tag –
-

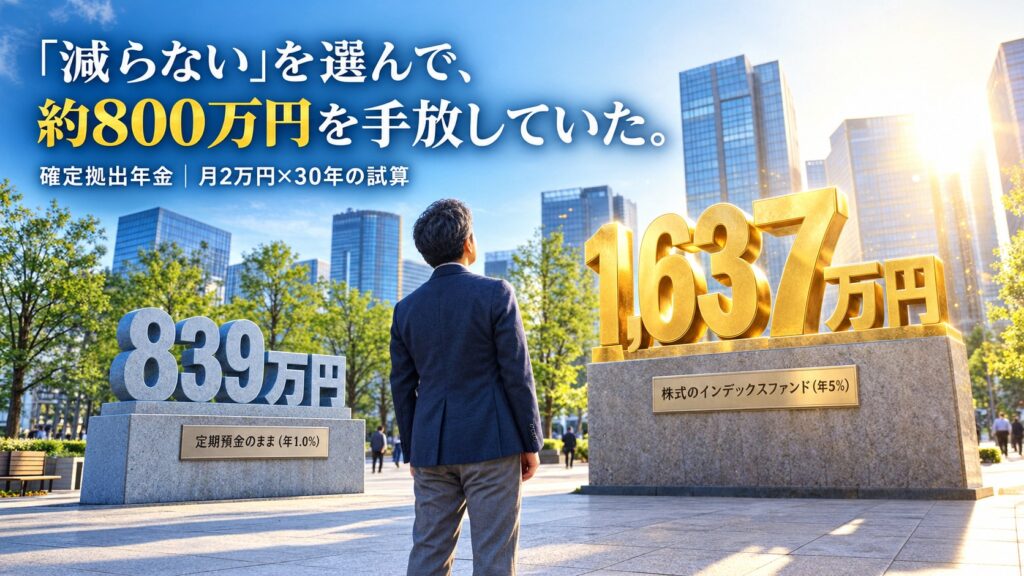
確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
確定拠出年金を元本確保型(定期預金・保険)のままにしていませんか。月2万円・30年なら、今の定期預金の利率でも株式との差は約800万円。60歳まで引き出せない確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面、配分変更とスイッチングの手順を解説します。 -
NISAは相続できる?親が亡くなったら口座はどうなるか|税金より怖いのは「見つからない」こと
NISA口座は相続できず、中身は死亡日の時価で相続人の特定口座へ移ります。含み損は消え、相続税の対象にもなります。でも本当に困るのは、ネット証券のNISAが見つからないこと。手続きの流れと、親が元気なうちに子が把握しておく3つを整理します。 -
確定拠出年金を退職後に放置するとどうなる?|自動移換で止まるのは運用だけではない
企業型DCを退職後に放置すると6ヶ月で自動移換。運用停止・手数料月98円に加え、受給開始年齢と退職所得控除の期間まで止まります。100万円10年放置で失うのは手数料1.6万円ではなく運用機会63万円。転職先の有無別に移す先と掛金の判断を整理。 -
資産運用の出口戦略|4%ルールを“取り崩す順番”で完成させる設計図
「いくら貯めるか」の情報は、あふれています。積立の設定も、商品の選び方も、調べればいくらでも出てくる。 一方で「貯めたお金を、どう使い終えるか」は、貯めることに比べて意識が薄くなりがちです。そして出口戦略と聞くと、「いつ売るか」のタイミン... -
iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
iDeCoの2026年12月改正を号別に整理。上限6.2万円へ増額すべきかを税率別・開始年齢別に手取り総額で検証すると、損得は「還付金の使い方」で反転します。30歳満額が▲230万円にも+925万円にもなる理由と、10月末締切の事前受付・12月以降の手続きも解説。 -
平成の「普通」はもう贅沢?データで見る、同じ暮らしに必要なお金
先日、息子の給与明細を見せてもらいました。地元の中小企業に就職して、初任給は17万円(額面)。 自分が新社会人だった頃と、そんなに変わらない数字でした。 でも、僕はその額面を見て少しゾッとしたんです。「自分はありがたいことに大企業に入れて、...