iDeCo– tag –
-

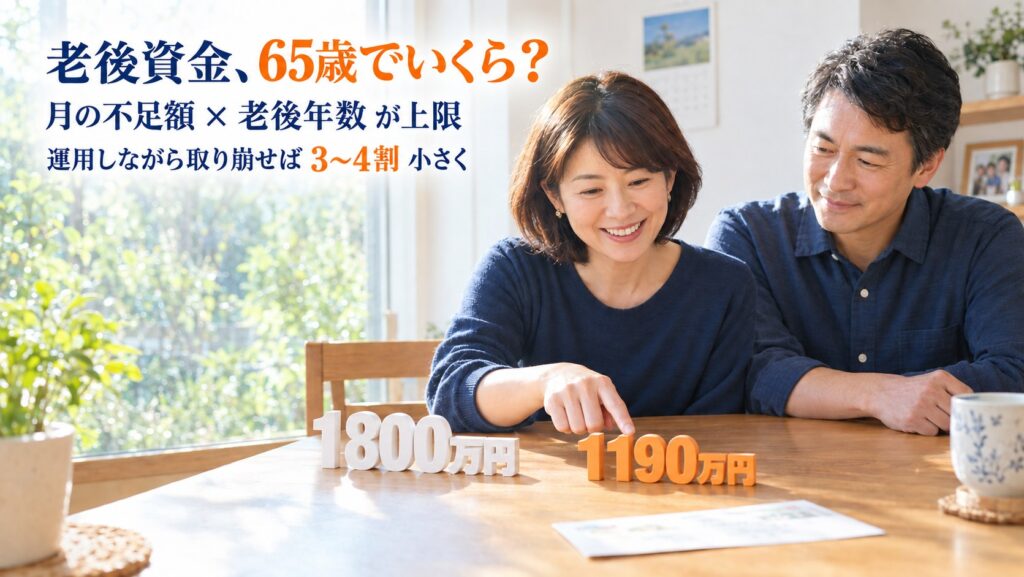
老後資金シミュレーション|65歳でいくら必要?月の不足額×老後年数の早見表+シミュレーター
老後資金はいくら必要?月の不足額×老後年数で「65歳の時点で持っていたい金額」が分かる早見表(今の物価・運用しながら取り崩す場合も)と、共働き世帯のモデルケース、自分の数字で試せるシミュレーター。2,000万円ではなく自分の数字を。 -
iDeCoで税金はいくら戻る?|年収別・掛金別の早見表+35年後の手取り検証【2026年12月改正対応】
「上限6.2万円」のニュースを見て気になるのは、自分の年収でいくら得か。年収400万〜1,000万×掛金別の節税額早見表と、出口の課税まで差し引きした35年後の手取りをシミュレーターつきで検証。「退職金が多い人は不利」の真偽も数字で答えます。 -
生活防衛資金はいくら必要?家計調査2025と失業給付で「本当の必要額」を試算
生活防衛資金は「給料の3ヶ月分」では決まりません。家計調査2025で立場別の最低限の生活費を円で出し、住宅ローン返済という落とし穴、失業給付と退職後の税・保険料を入れて何ヶ月もつかまで試算。シミュレーター付き。 -
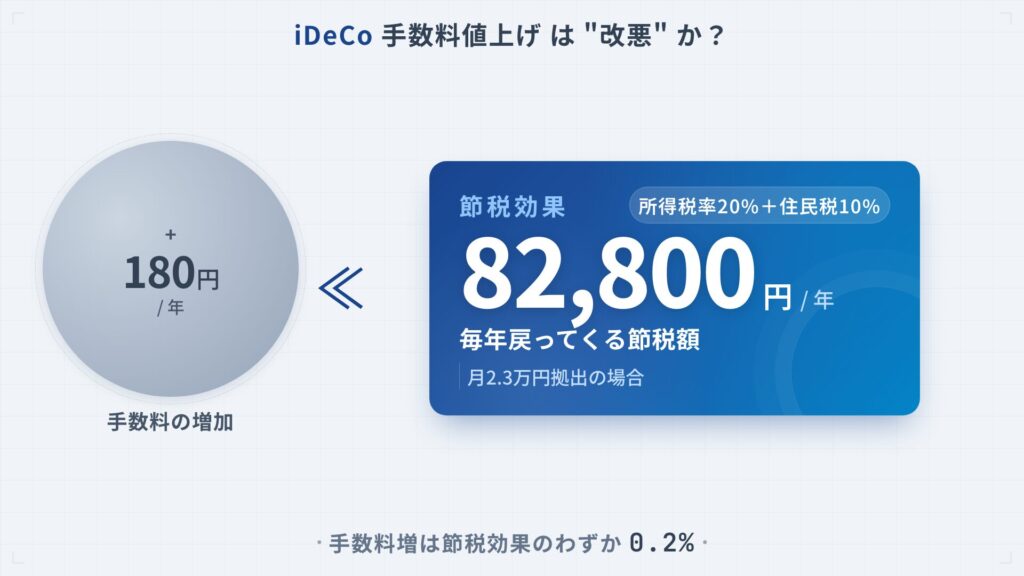
iDeCo手数料値上げは“改悪”か?──騒ぐ前に計算してほしい3つの数字
2026年4月30日、国民年金基金連合会がiDeCoの手数料引き上げを発表しました。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 ※本記事の手数料比較は、今回値上げが発表された国民年金基金... -
iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
退職金とiDeCoの受け取り順番で悩んでも、10年ルール後は控除が増えません。自分で動かせるのは「拠出を止める年」と「受け取る年」。続けた年数分の控除が生まれる仕組み、退職金と年を分ける累進効果、暴落なら待てる75歳までの猶予、2026年12月改正で70歳まで拠出できる条件まで整理しました。 -
企業型DC加入者はマッチング拠出とiDeCoどちらを選ぶべきか?合理的な判断方法
企業型DCに加入している人が追加で資産形成をする場合、「マッチング拠出」と「iDeCo」のどちらを選ぶべきか迷う人は多いと思います。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 一般...