飛雄– Author –
-

資産の取り崩しはどこから売る?|特定口座が先、NISAは最後。銘柄は含み益の小さい順
資産を取り崩すとき、どこから売るか。結論は、特定口座が先でNISAは最後、特定口座の中では含み益の小さい銘柄から。手取り年120万円を作るのに税金が約10.6万円から約2.5万円まで変わる計算例と、損益通算・iDeCoの扱いを、シミュレーターつきで解説。僕自身の口座の分け方も紹介します。 -
NASDAQ100のルール変更(2026年)|過去3回と決定的に違う1点
NASDAQ100の銘柄選定ルールが、2026年に大きく変わります。 最初に言っておくと、これは僕たち個人投資家が手を出せる話ではありません。 指数の設計はNasdaq社が決めることで、僕らがコントロールできる「影響の輪」の外側の出来事です。 だから、このニ... -
投資の「効率」とは何か|「リターンが高いほど良い」を卒業する
投資の効率とは、リスクあたりのリターンのこと。シャープレシオの意味と求め方、世界の株式全体(MSCI ACWI)でも長期では0.4〜0.7という実際の目安、違う動きの資産を混ぜるとリスクだけが下がる理由、インデックスがすでに効率的な理由までを整理。「リターンが高いほど良い」を卒業する一本です。 -
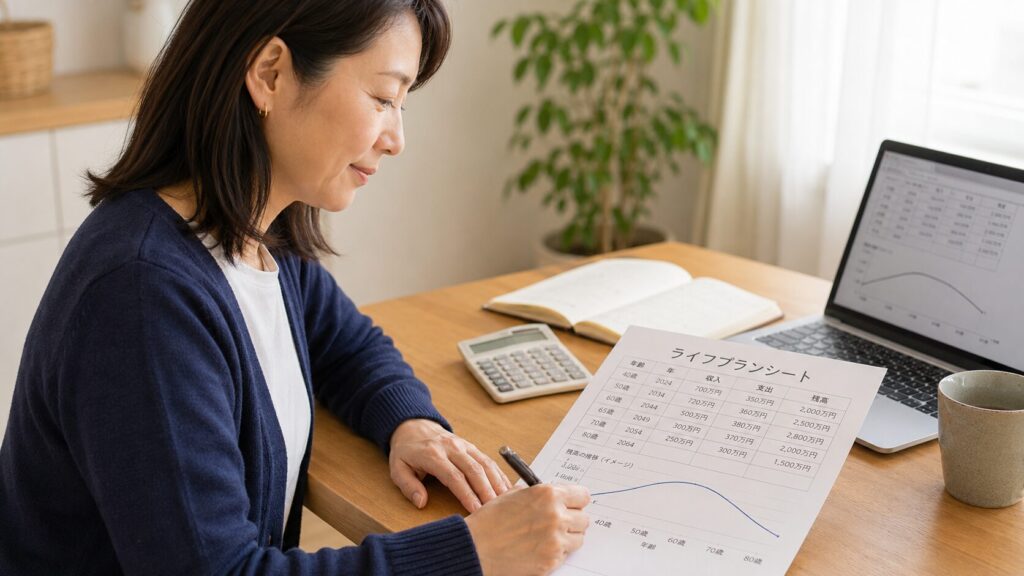
ライフプラン表の作り方|老後2,000万円を「自分の数字」で考える
「老後2,000万円が必要」という言葉を、一度は聞いたことがあるのではないでしょうか。 でも、この2,000万円という数字を見て、こう思いませんでしたか。 「自分の場合は、本当に2,000万円も必要なの? それとも、2,000万円で足りるの?」 正直に言うと、... -
投資の「リスク」とは標準偏差|“危険”ではなく“振れ幅”だと知ると、怖さが消える
「投資にはリスクがある」と言われると、多くの人は“危険”や“損する可能性”を思い浮かべます。 だから株価が下がれば怖いし、逆に上がりすぎても「高値づかみかも」「今さら乗り遅れたかも」と落ち着かない。 上がっても下がっても不安——これが投資を続け... -
保険を解約できないのは「もったいない」からではない|本当の理由は別にある
保険を見直したほうがいい。 頭ではわかっている。 それでも解約の電話に手が伸びない――そんな状態で止まっている人は、多いのではないでしょうか。 世の中の「保険 解約できない」という悩みは、たいてい「もったいない(払った保険料が無駄になる)」で...