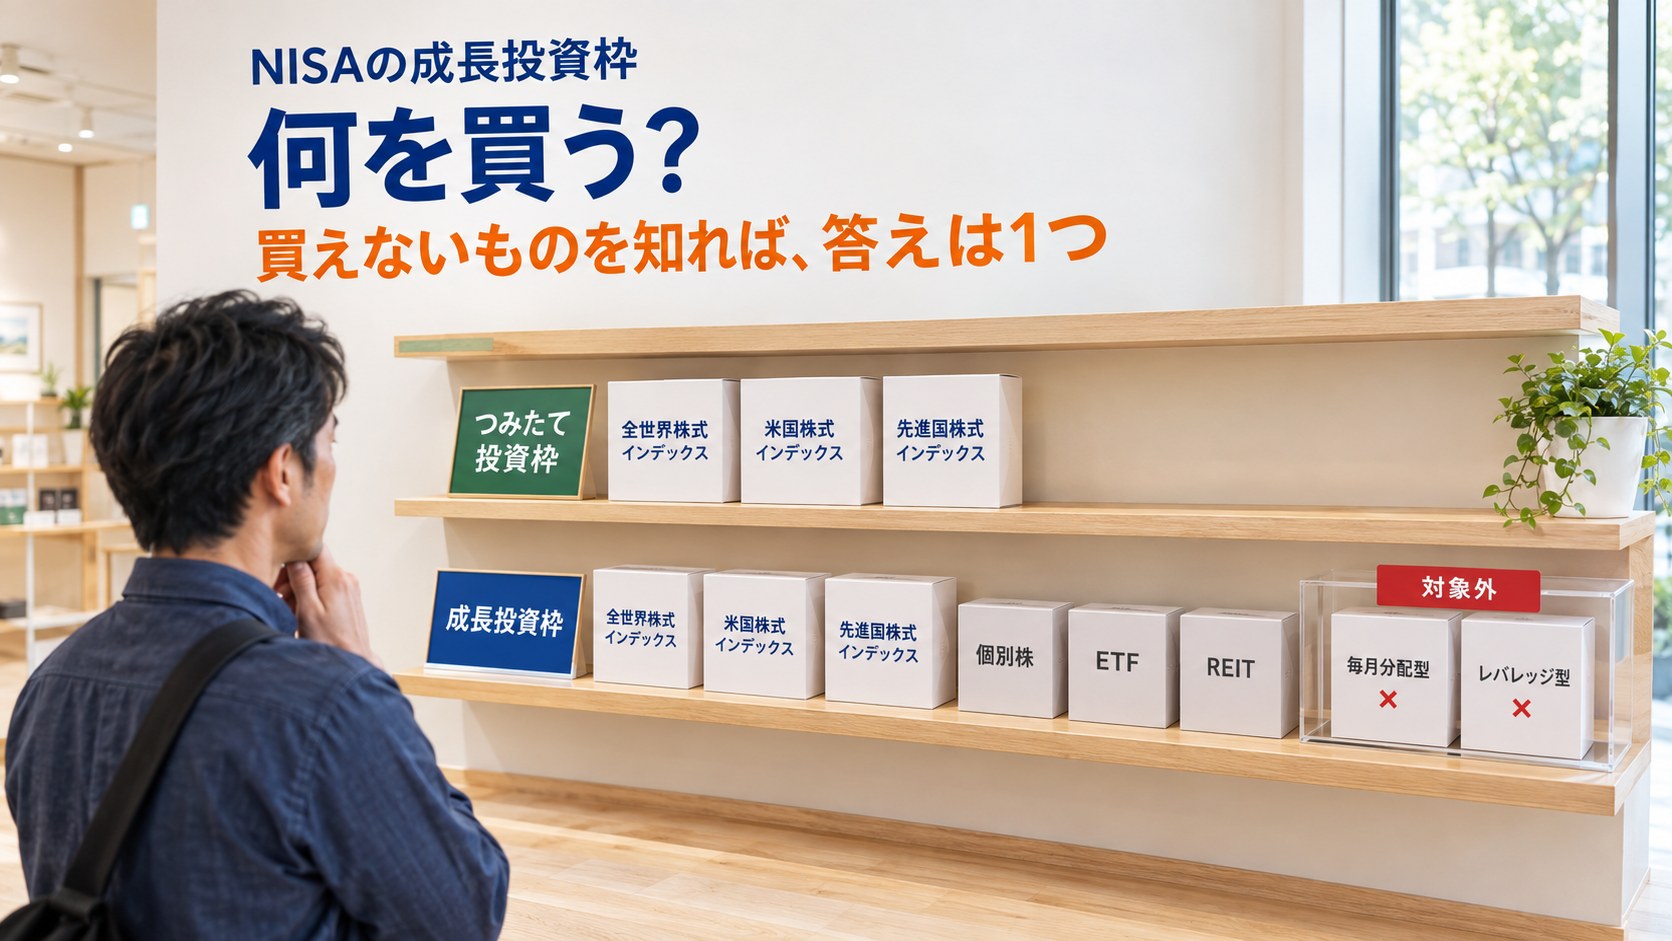
「成長投資枠って、何を買えばいいんですか?」
NISAを始めた人が、必ず一度は止まる場所です。
つみたて投資枠とは別に枠があるのだから、別のものを買わないといけない気がする。
この感覚は自然です。
でも、制度を見ると、成長投資枠は「別のものを買う枠」ではありません。
つみたて投資枠で買える商品はそのまま買えて、そこに個別株やETFが足されただけの、少し広い枠です。
そして、金融庁が成長投資枠から外した商品の条件を知ると、「やってはいけない」と言われる商品の多くは、そもそも買えないことがわかります。
買えない条件を知ったうえで残るのは、つみたて投資枠と同じ低コストのインデックスファンドです。
- 成長投資枠で買えるもの・買えないもの(金融庁が外した4つの条件)
- 成長投資枠を使わなくても、非課税の1,800万円は埋まること
- 何を買うかの答えと、「買えるけれど選ばないもの」の線引き
成長投資枠で買えるもの|つみたて投資枠の商品は、全部買える
まず、2つの枠を数字で並べます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間に投資できる額 | 120万円 | 240万円 |
| 買える商品 | 長期の積立・分散に適した投資信託(金融庁の基準を満たすもの) | 上場株式・ETF・REIT・投資信託(一部を除く) |
| 買い方 | 積立のみ | 積立でも一括でも可 |
| 非課税で持てる上限 | 合計1,800万円(うち成長投資枠は1,200万円まで) |
2つの枠は同じ年に併用できます。
そして、つみたて投資枠の対象になっている投資信託は、成長投資枠でも買えます。
つまり成長投資枠は、つみたて投資枠の商品を含んだうえで、個別株・ETF・REIT・一般の投資信託まで広げた枠です。
「成長」という名前がついていますが、成長株を買うための枠ではありません。制度上の区分の名前です。
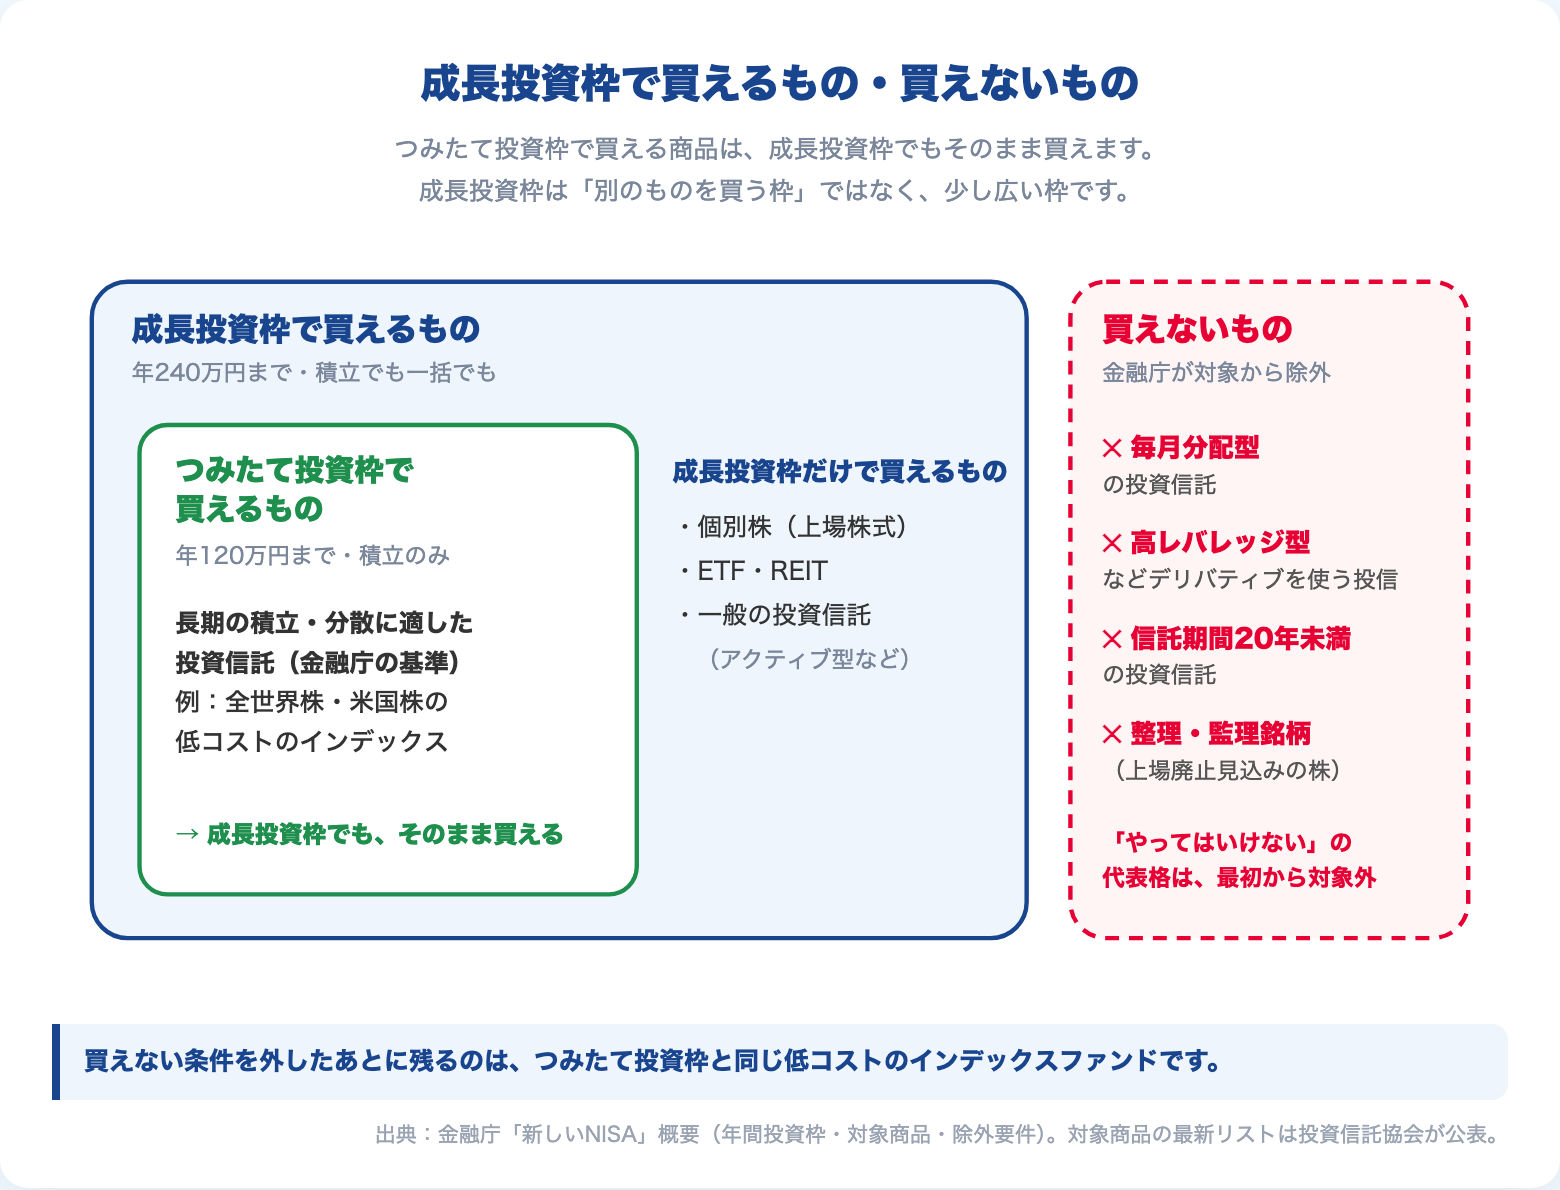
👉 成長投資枠は「別のものを買う枠」ではなく、「つみたて投資枠の商品も買える、広い枠」です。
成長投資枠で買えないもの|金融庁が外した4つの条件
成長投資枠は何でも買えるわけではありません。
金融庁は、長期の資産形成に向かない商品を対象から外しています。
| 買えないもの | 具体例 |
|---|---|
| 整理・監理銘柄 | 上場廃止が決まった、または決まりそうな株式 |
| 信託期間が20年未満の投資信託 | 運用の終わりが20年以内に決まっているファンド |
| 毎月分配型の投資信託 | 毎月分配金を出すファンド |
| デリバティブ取引を用いた一定の投資信託 | 高レバレッジ型(ブル・ベア型など) |
※ 金融庁「新しいNISA」の資料にある除外の条件です。対象になる投資信託は、運用会社が届け出たものを投資信託協会がリストで公表しています。証券会社の画面でも「NISA成長投資枠対象」の表示で見分けられます。
ここで気づくことがあります。
「毎月分配型はやめておけ」「レバレッジ型は長期で持つな」という注意は、NISAの成長投資枠では最初から要りません。
買おうとしても、買えないからです。
長期の資産形成に向かない商品を、制度の側で先に外してくれている。
成長投資枠は、見た目より守られた枠です。
👉 「やってはいけない」商品の代表格は、そもそも成長投資枠で買えない。残っているのは、買える商品の中からどれを選ぶかだけです。
成長投資枠を使わなくても、1,800万円は埋まる
もう1つ、知っておくと気が楽になる事実があります。
金融庁のQ&Aには、こう書かれています。
「つみたて投資枠だけで非課税保有限度額(1,800万円)を使いきることは、可能です。」
つみたて投資枠は年120万円。
15年続ければ1,800万円に届きます。
成長投資枠を1円も使わなくても、非課税の上限は余りません。
成長投資枠の役割は2つだけです。
年120万円より速く埋めたい人のための「速度」と、個別株やETFを買いたい人のための「広さ」。
どちらも要らない人は、使わなくていい枠です。
「せっかくの枠を使い切らないともったいない」という感覚は、ここで一度手放してください。
枠を埋めるペースを決めるのは制度ではなく、自分のリスク許容度です。
→ 新NISAは何年で埋める?|年数は余剰資金で決まる。年初一括か毎月かは“許容度の範囲で最速”
👉 成長投資枠は「使わないと損する枠」ではありません。速く埋めたい人と、個別株・ETFを買いたい人のための枠です。
何を買うべきか|迷ったら、つみたて投資枠と同じ銘柄でいい
買えないものがわかり、使わなくてもいい枠だとわかったうえで、それでも成長投資枠を使うなら何を買うか。
答えはシンプルです。
つみたて投資枠で積み立てている、低コストのインデックスファンドをそのまま買う。
理由は1つです。
良い商品は、枠が変わっても良いままだからです。
長期投資の成績は「どの指数に連動するか」でほぼ決まり、同じ指数なら「コストの低さ」で差がつきます。枠が変わっても、この2つは変わりません。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
同じ銘柄にすると、実務も軽くなります。
- 何を買うかを考える回数がゼロになる
- 枠ごとに値動きの違う商品を持たないので、配分を調整する手間(リバランス)が要らない
- 成績の良し悪しを、1本の値動きだけで判断できる
つみたて投資枠と成長投資枠で同じファンドを買っても、口座の中では同じファンドの口数が増えるだけです。
枠が違うからといって、運用の中身や複利の効き方が変わることはありません。
それでも「同じでは物足りない」「せっかくだから別のものを」と感じる人は多いはずです。
その気持ちがどこから来るのかは、別の記事で行動経済学の側から整理しました。
→ NISA成長投資枠は積立と「分けるべき」?分けない方が強い、行動経済学的に正しい理由
👉 成長投資枠で買うものは、つみたて投資枠と同じ銘柄でいい。指数とコストは、枠が変わっても変わらないからです。
買えるけれど、選ばないもの|テーマ型・アクティブ・高コスト
成長投資枠で買える商品の中にも、僕なら選ばないものがあります。
買えないものと混ぜずに、分けて書きます。
テーマ型のファンド。
「AI」「半導体」のように、今の人気テーマに集中して投資するファンドです。
ランキングの上位に並ぶのは「今売れている商品」であって、「長期で優れている商品」とは限りません。人気が高い時に買う人が多いほど、その後の成績は平均を下回りやすくなります。
コストの高いアクティブファンド。
指数を上回ることを目指す代わりに、信託報酬が年1%を超えるものが多い。
同じ指数のインデックスファンドとの差は、30年持てば数百万円の単位になります。上回れる保証はなく、コストの差だけが確実に残ります。
1つの国や業種に集中したファンド。
買えますが、全世界株や米国株のインデックスより値動きが大きく、持ち続ける難しさが上がります。
これらは「買ってはいけない」ではなく、「低コストのインデックスと比べて選ぶ理由がない」商品です。
選ぶなら、どの点でインデックスより良いのかを自分の言葉で言えるかどうかを基準にしてください。
👉 買えるものの中で分かれ目になるのは、コストと分散です。人気と成長の物語は、判断材料にしません。
成長投資枠でしか買えないものを使うなら|個別株・ETF・高配当
成長投資枠にしかない選択肢が、個別株・ETF・高配当の株式です。
これらを使う人は、使う理由が「成長投資枠だから」ではないことを確かめてください。
個別株。
1社に集中する投資なので、インデックスより値動きのブレが大きくなります。
買うなら「この会社の株を持つ理由」が、成長投資枠とは関係なく先にあることが条件です。非課税だから当たりやすくなる、ということはありません。
ETF。
中身がインデックスなら、投資信託と同じ指数に投資できます。
違いは買い方と分配金の扱いです。自動で再投資される投資信託のほうが、積立と相性はよい。ETFを選ぶなら、その違いを理解したうえで選ぶ商品です。
高配当の株式・ETF。
生活費を補うキャッシュフローが目的で、自分で銘柄を分散でき、配当にかかる税と複利の関係を理解している人の選択肢です。
「なんとなく配当がもらえて嬉しい」が理由なら、インデックスで土台を作るほうが先です。
→ 高配当株投資の落とし穴|個人投資家が見落とす「税と複利」の構造差
僕はここで線を引いています。
成長投資枠で別のものを買うのは、資産全体の設計から見て必要な時だけ。
「枠があるから」「成長投資枠だから」を理由にした時点で、判断は制度に引きずられています。
👉 個別株・ETF・高配当を成長投資枠で買うなら、理由は資産全体の設計にある。枠の名前は理由になりません。
よくある疑問|同じ銘柄で買うとどうなる?一括で買っていい?特定口座から移せる?
成長投資枠まわりで、検索でもよく見る疑問を5つだけ。
つみたて投資枠と成長投資枠で同じ銘柄を買うと、合算されますか?
同じファンドの口数が増えるだけです。
証券会社の画面では枠ごとに分けて表示されることがありますが、運用の中身は1本。複利の効き方が枠で変わることはありません。
成長投資枠は、一括で買ってもいいですか?
制度上は、積立でも一括でも買えます。
まとまったお金があり、長期で持つ前提なら、来年の枠を待って分ける理由はありません。分けるかどうかは「相場の予想」ではなく、自分が値動きに耐えられるかで決めます。
特定口座で持っている投資信託や株を、成長投資枠に移せますか?
移せません。
NISA口座は新しくお金を入れて買う口座で、保有している商品を課税口座から移す仕組みがないからです。移したいなら、売却して、その代金で成長投資枠で買い直す形になります。売るべきかどうかの判断軸は、別記事で整理しています。
→ 特定口座のインデックスファンドはNISAに移し替えるべきか|合理的な判断軸と“やらない方がいい人”の条件
成長投資枠で買ったものを売ったら、枠は戻りますか?
売った商品の買値(簿価)の分だけ、翌年以降に枠が復活します。
ただし、その年の年間投資枠(240万円)は戻りません。短期の売買を繰り返す器ではない、ということです。
つみたて投資枠で積み立てているファンドが、成長投資枠の画面に出てきません。
制度上は買えても、どの商品を扱うかは金融機関ごとに違います。
特に対面の金融機関では、低コストのインデックスファンドの品ぞろえが薄いことがあります。「同じ銘柄を買い続ける」という一番シンプルな戦略が口座の選び方で崩れるので、金融機関は「成長投資枠で同じインデックスが買えるか」で選んでください。
→ NISAはどの証券会社でやるべきか|知らずに損した僕の失敗と「見えないコスト」
👉 同じ銘柄・一括・売却。どれも「成長投資枠だから特別」なことは起きません。長期で持つ商品を、持てるペースで、買える口座で買うだけです。
まとめ|成長投資枠は「別のものを買う枠」ではない
成長投資枠の答えは、買えないものを知るところから始まります。
- 成長投資枠は、つみたて投資枠の商品を全部含んだ「広い枠」。別のものを買う枠ではない
- 毎月分配型・高レバレッジ型・信託期間20年未満・整理監理銘柄は、そもそも買えない。「やってはいけない」商品の多くは制度が先に外している
- つみたて投資枠だけで1,800万円は埋まる。成長投資枠は「速く埋めたい人」と「個別株・ETFを買いたい人」の枠で、使わなくても損はしない
- 何を買うか迷ったら、つみたて投資枠と同じ低コストのインデックスファンド。指数とコストは枠が変わっても変わらない
- 個別株・ETF・高配当を使うなら、理由は資産全体の設計に置く。「成長投資枠だから」は理由にならない
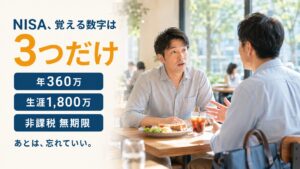
NISAという制度の全体像から確かめたい方は、数字3つと急所をまとめた記事からどうぞ。
→ 新NISAとは何か|覚える数字は3つ、急所は1つ。あとは忘れていい
👉 成長投資枠で考えることは、1つだけです。つみたて投資枠で選んだ商品を、どのペースで増やすか。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券の公式サイトです。
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
成長投資枠をどう使うかで悩んだとき、「寝かせて増やす」という原則に立ち返れるか。水瀬さんの実践記録が、枠の使い分けに迷う僕の背中を押してくれました。
【本記事の注記】
- 年間投資枠(つみたて投資枠120万円・成長投資枠240万円)、非課税保有限度額1,800万円(うち成長投資枠1,200万円)、成長投資枠の除外条件は、金融庁「新しいNISA」の公表資料にもとづきます
- 「つみたて投資枠だけで1,800万円を使いきれる」は金融庁のNISA Q&Aの記載です
- 成長投資枠の対象商品は各運用会社の届出にもとづき投資信託協会が公表しており、随時更新されます。個別の商品が対象かどうかは、投資信託協会のリストまたは金融機関の表示で確認してください
- 保有している株式・投資信託をNISA口座へ移すことはできません(NISA口座は新規の買付のみ。各金融機関のNISA口座の注意事項)
- 制度の内容は2026年10月時点の公表資料にもとづきます
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。