世界のベスト(インベスコ 世界厳選株式オープン)が、2026年9月の1か月で7%下がりました。
同じ月、全世界株や先進国株のインデックスファンドは3%前後の下げ。
毎月150円の分配金を受け取りながら、このまま持っていていいのか迷っている人も多いと思います。
月次レポートの騰落率を見ると、成績はそれほど悪くありません。
ただ、その数字は「分配金を全額、税金を引かずに再投資した」前提です。
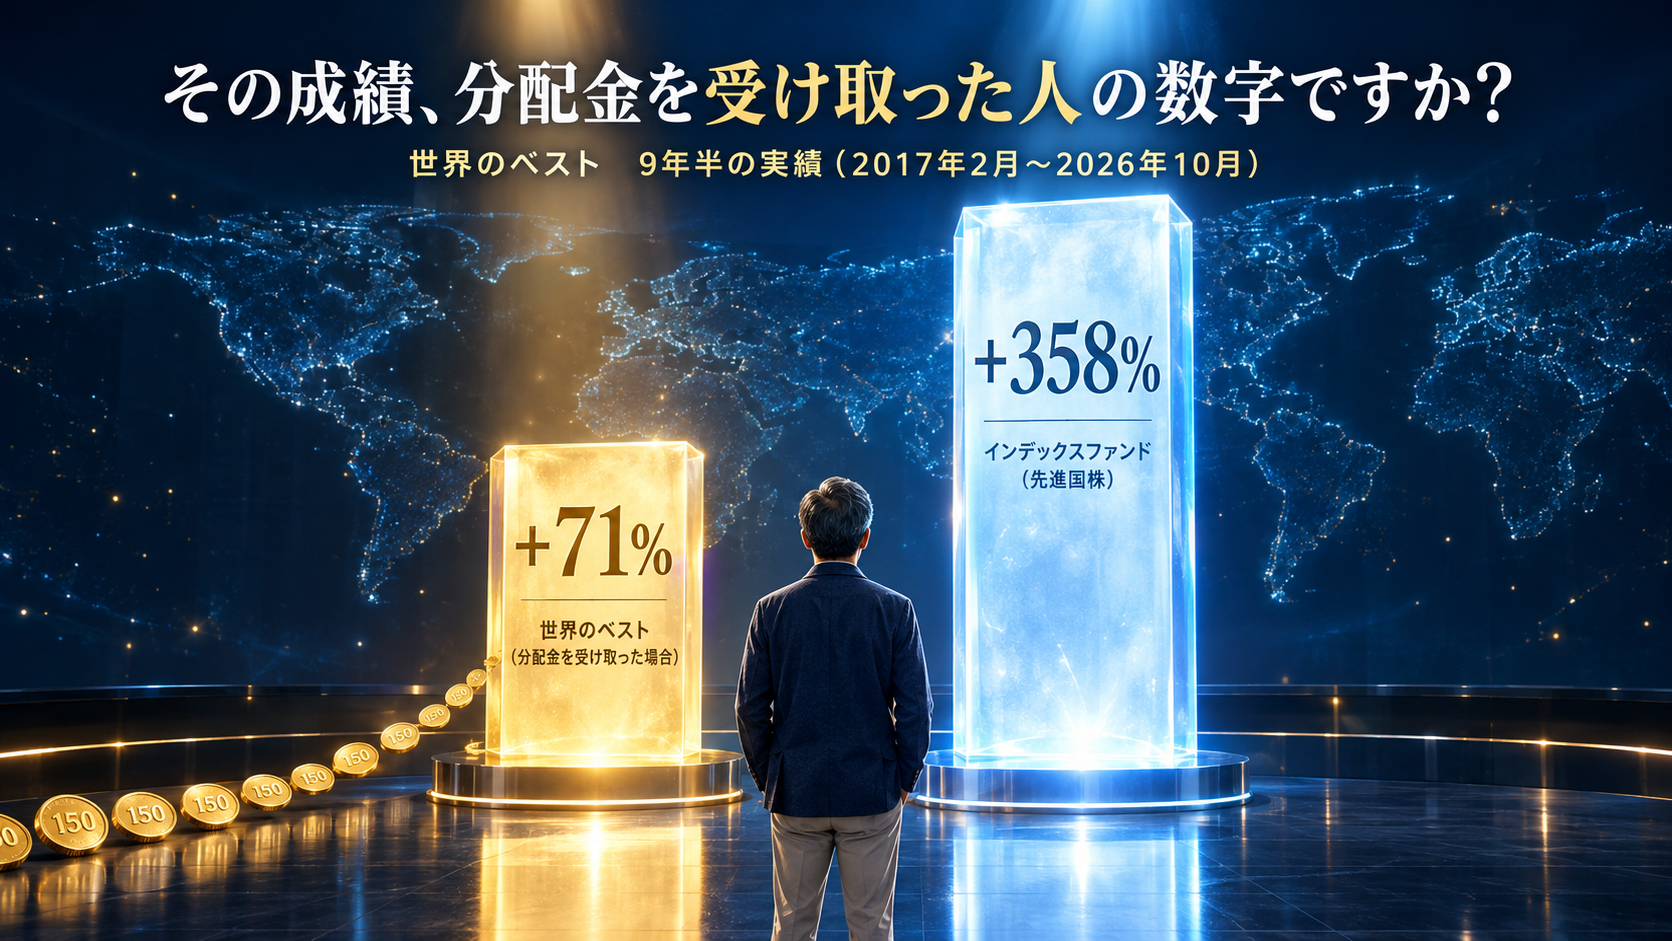
分配金を受け取って使ってきた人の実績は、まったく違う数字になります。
👉 世界のベストを持っているなら、僕は売って、無分配のインデックスファンドに替える。
- 世界のベストの中身と、4兆円売れている理由
- 評判の実際:公式の騰落率と、分配金を受け取った人の騰落率
- 毎月150円の分配金は、どこから出ているか
- 世界のベストはNISAで買えるのか
- 持っている人の替え方と、売ったときの税金の取り返し方
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
世界のベストとは|純資産4兆円、分配は7年半ずっと150円
世界のベストは、インベスコ・アセット・マネジメントが運用するアクティブファンドの愛称です。
正式名は「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」。
日本を含む先進国の株を50銘柄ほどに絞って持ち、MSCIワールド・インデックスを上回ることを目指しています。
| 項目 | 内容 |
|---|---|
| 設定 | 1999年1月 |
| 中身 | 先進国株50銘柄 |
| 純資産 | 4兆2,366億円(2026/10/9) |
| 分配金 | 毎月150円 |
| 手数料 | 購入時 上限3.30% |
| 信託報酬 | 年1.903% |
- 出典:交付目論見書・月次レポート(2026年8月末)。国別は米国45%・英国23%ほか。分配金は1万口あたり、税引前で、2019年4月から変わっていない
人気の理由は、毎月お金が入ってくることと、その額が7年半も変わっていないことでしょう。
シリーズ全体では、2017年1月から2026年3月まで111か月続けて、売れた額が解約を上回りました。
国内でもっとも売れている投資信託の1つです。
9月の下げについては、インベスコが10月9日に特別レポートを出しています。
理由として挙げているのは、テック関連の株をベンチマークより大きく減らしていたことなど。
2026年は9月末までで、ファンド+7.5%に対してベンチマーク+11.7%でした。
世界のベストの評判は本当か|公式の騰落率と、受け取った人の騰落率
まず、公式の数字です。
月次レポート(2026年8月末)の騰落率は、1年+24.4%、3年+77.0%。
ベンチマーク(1年+30.9%・3年+89.9%)には負けていますが、大きく崩れてはいません。
| 期間 | 世界のベスト | Slim先進国 |
|---|---|---|
| 約5年 | +140% | +151% |
| 約9年半 | +221% | +358% |
- 2026/10/9まで。約5年は2021/9/30から、約9年半は2017/2/27(eMAXIS Slim 先進国株式インデックスの設定日)から
- 公式と同じ基準(課税前の分配金を全額再投資)。投資信託協会の基準価額から計算
約5年で見ると、差は10ポイントほど。
ところが9年半まで並べると、インデックスに大きく負けています。
差のうち半分ほどは、コストの差(年1.8%)が9年半続いた分で説明がつきます。
ここで大事なのは、この騰落率の前提です。
目論見書には「課税前の分配金を再投資したものとみなして計算」とあります。
分配金を受け取って使っている人や、課税口座で再投資している人の数字ではありません。
| 約9年半 | 騰落率 |
|---|---|
| 公式の騰落率 | +221% |
| 課税口座で再投資 | +157% |
| 受け取って使った | +71% |
| 参考:Slim先進国 | +285% |
- 2017/2/27〜2026/10/9。公式の騰落率=課税前の分配金を全額再投資した前提。課税口座で再投資=自動けいぞく投資コース(税引後・無手数料で再投資)。Slim先進国は売ったときの税引後
- 受け取って使った=2026/10/9の基準価額と、期間中に受け取った分配金の合計(税引前)で計算
分配金を受け取って使ってきた人は、基準価額が半分近くまで下がりました。
受け取った分配金を足しても、9年半で+71%。
同じ期間、インデックスファンドを持ち続けた人は、売って税金を払った後でも+285%です。
👉 月次レポートの騰落率は、分配金を受け取って使っている人の実績ではない。
毎月150円の分配金は、どこから出ているのか
150円は、年間で1,800円。
今の基準価額8,221円(10/9)に対して、約22%を1年で払い出している計算です。
株の配当だけで、これだけの額は出せません。
株価が上がった月は値上がり益から払い、足りない月は過去に積み立てた分を取り崩して払っています。
直近の運用報告書では、6回の分配のうち2回は、ほぼ全額が「当期の収益以外」からでした。
| 決算期 | 収益から | 収益以外 |
|---|---|---|
| 145 | 150円 | − |
| 146 | 4円 | 146円 |
| 147 | − | 150円 |
| 148 | 150円 | − |
| 149 | 143円 | 6円 |
| 150 | 150円 | − |
- 出典:交付運用報告書(2025年12月〜2026年6月の決算)。1万口あたり。収益から=当期の収益から、収益以外=当期の収益以外から(過去の積み立ての取り崩し)
どこから払っても、払った分だけ基準価額は下がります。
基準価額は2017年1月の16,391円から、今は8,221円。
運用で増えた分より多くを、毎月外に出してきた結果です。
分配金のしくみと、普通分配金と元本払戻金の違いは、こちらで整理しています。
→ 投資信託の分配金とは|普通分配金と元本払戻金の違い、分配型と無分配型どっちが得かをシミュレーターで解説
世界のベストはNISAで買える?|毎月決算型は対象外
世界のベスト(毎月決算型)は、NISAでは買えません。
目論見書にも「当ファンドは、NISAの対象ではありません」と書かれています。
同じ中身で、NISAの成長投資枠で買えるのは、年1回決算型と奇数月決算型です。
ただ、どちらも購入時手数料と年1.9%のコストは同じ。
NISAで税金がなくなっても、コストの差は毎年かかり続けます。
毎月決算型だけがNISAで買えず、年1回決算型と中身は同じ。この構図は、野村の売れ筋上位にいるフィデリティのファンドでも変わりません。
→ グロオポDのDコースとBコース、同じ中身で違うのは税金の器だけ
いちばん売れている毎月決算型が、NISAで買えない型だということ。
2026年に毎月分配型がまた売れ始めた背景は、こちらに書きました。
→ 毎月分配型投資信託のデメリット|9年ぶり1兆円流入でも、変わったのは売り方だけ
世界のベストを持っている人はどうするか|僕なら売って、無分配のインデックスへ
迷ったときの問いは、1つだけです。
「このファンドを、今日の値段で新しく買うか」。
買わないなら、持ち続ける理由も同じだけ弱い。
僕なら売って、無分配のインデックスファンドに替えます。
分配金の使い方で、替え先は2つに分かれます。
分配金を再投資している人は、無分配のインデックスへ
分配金を自動で再投資しているなら、毎月分配を受ける意味がそもそもありません。
課税口座なら、再投資の前に毎回税金を引かれています。
最初から分配を出さないインデックスファンドを持てば、税金は売るときまで後回しにできる。
替え先は、全世界株や先進国株のインデックスファンドです。
NISAの成長投資枠なら、売るときの税金もかかりません。
分配金を受け取って使っている人は、自分で売るか、せめて配当から出すSCHD型へ
分配金を生活費に使っているなら、まず考えたいのは、無分配のファンドを必要な分だけ自分で売る方法です。
売った分のうち、利益の部分にしか税金がかからないので、分配金より税が軽くなります。
証券会社の定期売却サービスを使えば、毎月決まった額を受け取る形も作れます。
それでも「分配金」という形にこだわるなら、せめて配当から分配を出す低コストのファンドにします。
たとえば楽天SCHD(楽天・シュワブ・高配当株式・米国ファンド)。
分配は毎月ではなく、年4回。
直近1年は合計360円で、基準価額に対して約2.7%です。
実際にかかった経費(総経費率)は年0.19%で、NISAの成長投資枠でも買えます。
楽天SCHDとの比較は、こちらで詳しく検証しました。
→ オルカン高配当と楽天SCHD、どっちを買う?|配当が「続ける支え」になる人の選び方
課税口座で含み益があるなら、税金は何年で取り返せるか
課税口座で売ると、含み益に20.315%の税金がかかります。
ここで止まる人が多いのですが、税金は売るときの1回だけ。
コストの差は、持っている限り毎年かかります。
| 含み益 | 税金 | 取り返すまで |
|---|---|---|
| 10% | 約2% | 約1年 |
| 30% | 約6% | 約3年半 |
| 50% | 約10% | 約5年半 |
- 含み益と税金は、どちらも評価額に対する割合。世界のベストとインデックスファンドのコスト差を年1.8%として、単純に割った目安
含み損なら、売っても税金はかかりません。
待つ理由は、ひとつもない。
対面の窓口で買った人や、NISAで買った人の替え方は、こちらで場合分けしています。
→ WCM世界成長株厳選ファンド、分配金が減ったら売るべき?|無配は損ではない。損なのは「手数料を払って自分のお金を受け取る」今の状態
まとめ|世界のベストは「受け取った人の数字」で判断する
- 世界のベストの公式の騰落率は「課税前の分配金を全額再投資」した前提。受け取って使った人の9年半は+71%
- 約9年半で、インデックスファンドに+221%対+358%で負けている。差の半分はコスト
- 毎月150円は、1年で基準価額の約22%。払った分だけ基準価額は下がる
- 毎月決算型はNISAで買えない
- 僕なら売って、無分配のインデックスファンドへ。どうしても分配が欲しいなら、せめて配当から出す低コストのSCHD型
ファンドを選ぶときの判断軸は、こちらで整理しています。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
📚 窓口で勧められた商品を、自分の基準で断れるようになる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
世界のベストは、銀行や証券会社の窓口で勧められて買った人が多いファンドです。
勧められた理由と、手数料の数字のどちらを信じるかで、この先の差が決まります。
この本は、窓口で勧められやすい商品を避け、低コストのインデックスファンドで十分な理由を、会話形式でいちばん平易に言い切ってくれます。
僕自身、株式+現金というシンプルな設計の土台を、この本で固めました。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。