投資戦略・制度活用– category –
NISAやiDeCoは目的ではなく手段です。一括投資か積立か、どの制度をどの順番で使うか。感情ではなく合理性で判断するための戦略設計を扱います。制度を理解し、自分にとって最適な選択を組み立てるための実践カテゴリです。
-

NISAの節税効果はいくら?|月額×年数の早見表と、月5万・10万・30万の35年検証+シミュレーター
NISAの節税効果を金額で検証。月額×年数の早見表(月3万円×20年なら約171万円)と、月5万・10万・30万で1,800万円を埋めた35年後の特定口座・普通預金との差を比較。自分の条件で試せるシミュレーター付き。 -
学資保険 vs こどもNISA|同じ165万円で448万円の差が出た理由
子供の学費のために毎月9,210円を15年間。学資保険に払い込んで、受け取りは177万円だった。 同じ金額をオルカン(全世界株式インデックスファンド)に積み立てていたら、625万円になっていた。 差額は448万円。同じ月9,210円が、行き先を変えるだけでこれ... -
iDeCo手数料値上げは“改悪”か?──騒ぐ前に計算してほしい3つの数字
2026年4月30日、国民年金基金連合会がiDeCoの手数料引き上げを発表しました。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 ※本記事の手数料比較は、今回値上げが発表された国民年金基金... -
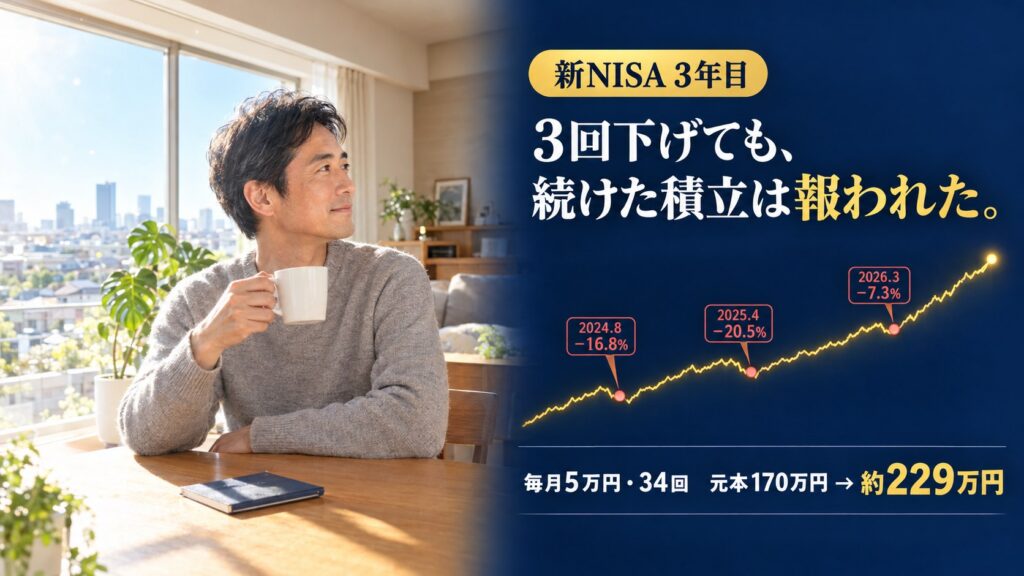
新NISA 3年目。「続けるべきか」と迷った人が、最初に確認すべきこと
新NISA 3年目、3回の下落を経て「続けるべきか」と迷っていませんか?オルカン毎月5万円の積立は元本170万円→約229万円(2026年10月9日時点)。「休んで安くなったら再開」は完璧でも約58万円届きません。見直すべき人・放置でいい人の判定チェックリスト付き。 -
NISA成長投資枠は積立と「分けるべき」?分けない方が強い、行動経済学的に正しい理由
NISAをすでに始めている人が、次に必ずぶつかる迷いがあります。 「つみたて投資枠は決まった。じゃあ、成長投資枠は何を入れればいいんだ?」 そして多くの人が、ここで一度立ち止まります。 「同じファンドを入れるだけって、なんか違くない?」「せっか... -
iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
退職金とiDeCoの受け取り順番で悩んでも、10年ルール後は控除が増えません。自分で動かせるのは「拠出を止める年」と「受け取る年」。続けた年数分の控除が生まれる仕組み、退職金と年を分ける累進効果、暴落なら待てる75歳までの猶予、2026年12月改正で70歳まで拠出できる条件まで整理しました。