-

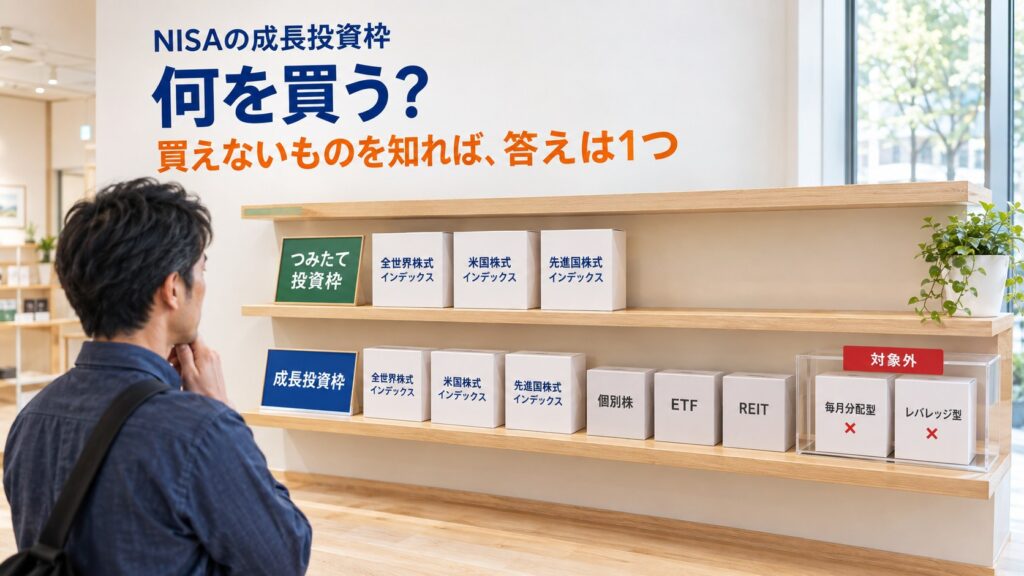
NISAの成長投資枠は何を買うべき?|買えないものの条件と、迷ったら「つみたて投資枠と同じ銘柄」でいい理由
NISAの成長投資枠で何を買うべきか。金融庁が外した「買えない4条件」(毎月分配型・高レバレッジ型など)を知ると、やってはいけない商品の多くは最初から買えないとわかります。つみたて投資枠だけで1,800万円は埋まる事実と、迷ったら同じ銘柄でいい理由を整理。 -
繰り上げ返済 vs 投資|変動金利が上がる2026年、どっちを優先すべきか
「余裕ができたら、繰り上げ返済と投資、どちらを優先すべきですか?」 住宅を購入した人なら、一度は悩むテーマだと思います。 結論からお伝えします。 判断基準がわからないなら、繰り上げ返済を優先すべきです 判断軸を理解し、設計できるなら、投資と... -
世界のベストの評判は本当か|分配金を受け取った人の9年半は+71%。僕なら売ってインデックスに替える
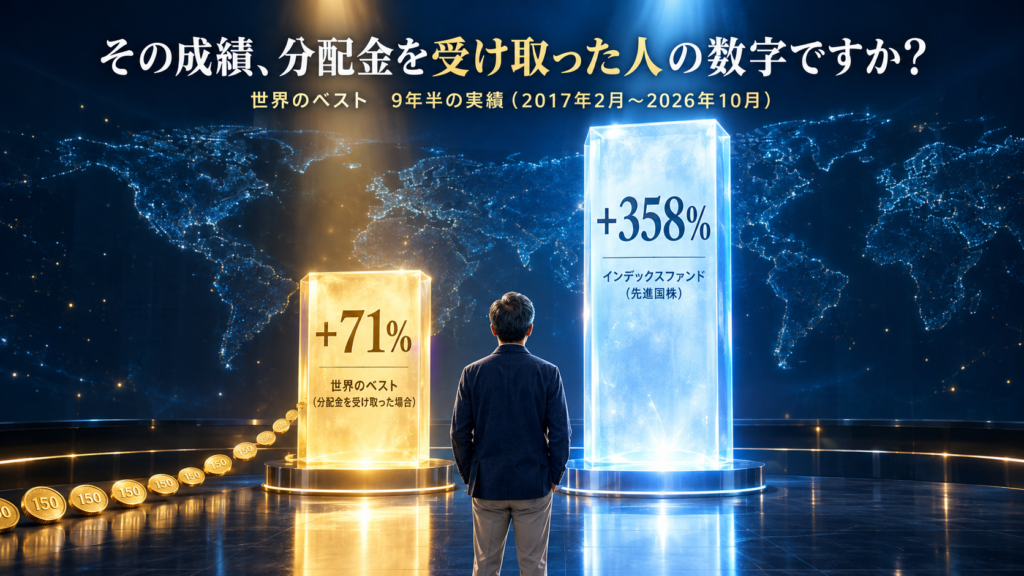
世界のベストの評判は本当か。純資産4兆円・毎月150円の分配金を一次資料で検証。公式の騰落率は分配金を再投資した前提で、受け取って使った人の9年半は+71%(インデックスは+358%)。NISAで買えるのか、持っている人の替え方まで。 -
NISAはどの証券会社でやるべきか|知らずに損した僕の失敗と「見えないコスト」(サイドFIREへの軌跡:第6話)
こんにちは、飛雄です。 ここまでの話で、 ・資産の見える化・固定費の見直し・家計の土台づくり と、資産形成の「準備」を進めてきました。 固定費の見直しでは、通信費の選択で意外な落とし穴にはまった経験もしています。 → 通信費で学んだ意思決定の落... -
投資信託の分配金とは|普通分配金と元本払戻金の違い、分配型と無分配型どっちが得かをシミュレーターで解説
投資信託の分配金は、ファンドの純資産から払われ、払った分だけ基準価額が下がります。普通分配金か元本払戻金かを決めるのは自分の買値(個別元本)。再投資コースの税の先払いは30年で約4%、コスト差は約20%。毎月分配型がNISAで買えない理由と、分配型と無分配型どっちが得かをシミュレーターで確かめます。 -
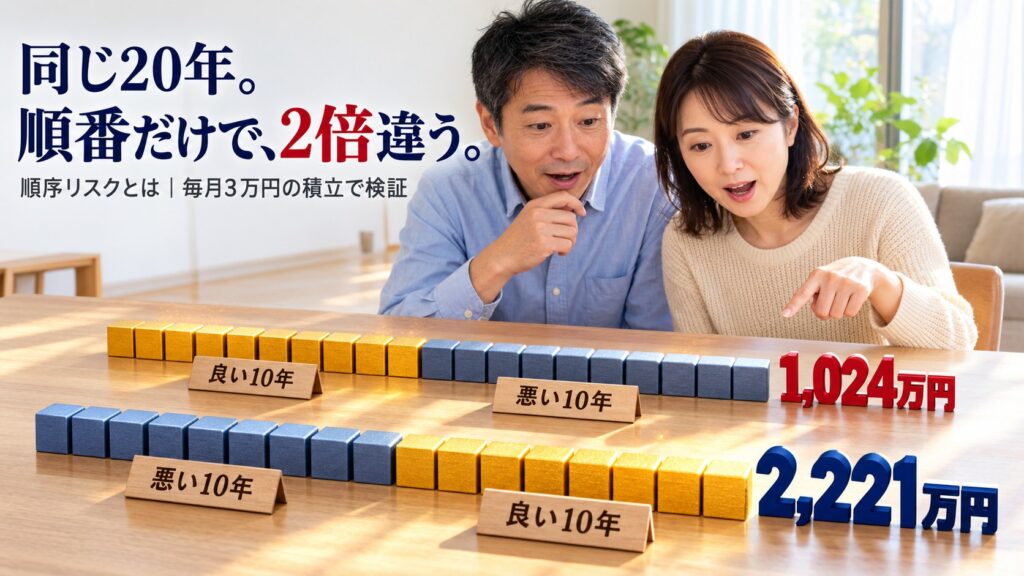
順序リスクとは|同じ20年でも暴落が「最初」か「最後」かで、積立は2倍・取り崩しは枯渇まで変わる
順序リスクとは、同じ利回りでも上がる時期と下がる時期の順番で結果が変わること。円建てS&P500の実際の20年を前半と後半で入れ替えると、毎月3万円の積立は2,221万円と1,024万円に分かれ、取り崩しでは逆に暴落が先に来たほうが17年で尽きました。積立期と取り崩し期の備え方を整理します。