同じファンドを持っているAさんとBさんに、同じ日に、1万口あたり500円の分配金が出ました。
Aさんの500円には約102円の税金がかかり、Bさんの500円は非課税でした。
ファンドの成績は同じです。違うのは、2人が買った値段だけです。
分配金は、ファンドが稼いで配ってくれるお金ではありません。自分の資産の一部が、口座に移っただけです。
このことが腑に落ちると、「分配型と無分配型のどっちが得か」の答えも見えてきます。
2025年、毎月決算型のファンドには1.7兆円が流れ込みました。いま売れている商品の中で何が起きているのかを、仕組みから見ていきます。
- 分配金はどこから払われ、普通分配金と元本払戻金は何で決まるのか
- 再投資コース・受取コース・自分で売る、の3つで税金がどう違うか
- 毎月分配型がNISAで買えない理由と、分配型をNISAで持つと起きること
- 分配型と無分配型の差はいくらか(税で約4%、コストで約20%)
投資信託の分配金とは|純資産から払われ、払った分だけ基準価額が下がる
分配金とは、ファンドが決算のたびに、ファンドの純資産(持っている株式や現金の合計)から受益者に払うお金です。
預貯金の利息とは、ここが決定的に違います。
利息は、預けた元本とは別に、銀行が払ってくれるお金です。
分配金は、自分が持っているファンドの財産から払われます。払った分だけ、基準価額(ファンドの1万口あたりの値段)は下がります。
基準価額1万2,000円のファンドが500円を分配すれば、分配後の基準価額は1万1,500円です。
手元に500円が来て、持っているファンドの値段が500円下がる。合計は、分配の前後で変わりません。
👉 分配金が出ても、資産は1円も増えていません。ファンドの中にあったお金が、口座に移っただけです。
「分配するか」はファンドの仕様、「受け取るか」は販売会社のコース
この記事で使う言葉を、先に2つの層に分けておきます。
| 層 | 決める人 | 選択肢 |
|---|---|---|
| 分配するかどうか(決算の回数・分配方針) | ファンド(運用会社) | 無分配型/年2回・年4回・隔月・毎月の分配型 |
| 出た分配金をどうするか | 販売会社(証券会社・銀行)のコース | 受取コース/再投資コース |
この記事で「無分配型」と呼ぶのは、年1回だけ決算をして、分配金を原則として出さない方針のファンドです。
eMAXIS Slimシリーズの目論見書には「信託財産の成長を優先し、原則として分配を抑制する方針」とあります。「無分配型」という正式な区分があるわけではありません。
無分配型には、受け取る分配金がそもそもありません。
「受取コース」「再投資コース」の選択が意味を持つのは、分配型を買うときだけです。
普通分配金と元本払戻金(特別分配金)の違い|決めるのは自分の買値(個別元本)
分配金には、税金がかかるものと、かからないものがあります。
普通分配金と、元本払戻金(特別分配金)です。
どちらになるかを決めるのは、自分がそのファンドを買った値段の平均です。
証券会社の画面では「平均取得価額」、税金のルールでは「個別元本」と呼ばれます。以下では、ルールの言葉に合わせて個別元本と書きます。
- 分配後の基準価額が個別元本以上 → 分配金の全額が普通分配金(20.315%の課税)
- 分配後の基準価額が個別元本未満 → 下回った分が元本払戻金(非課税)。残りは普通分配金
冒頭のAさんとBさんに戻ります。
基準価額1万2,000円のファンドが500円を分配し、分配後の基準価額は1万1,500円になりました。
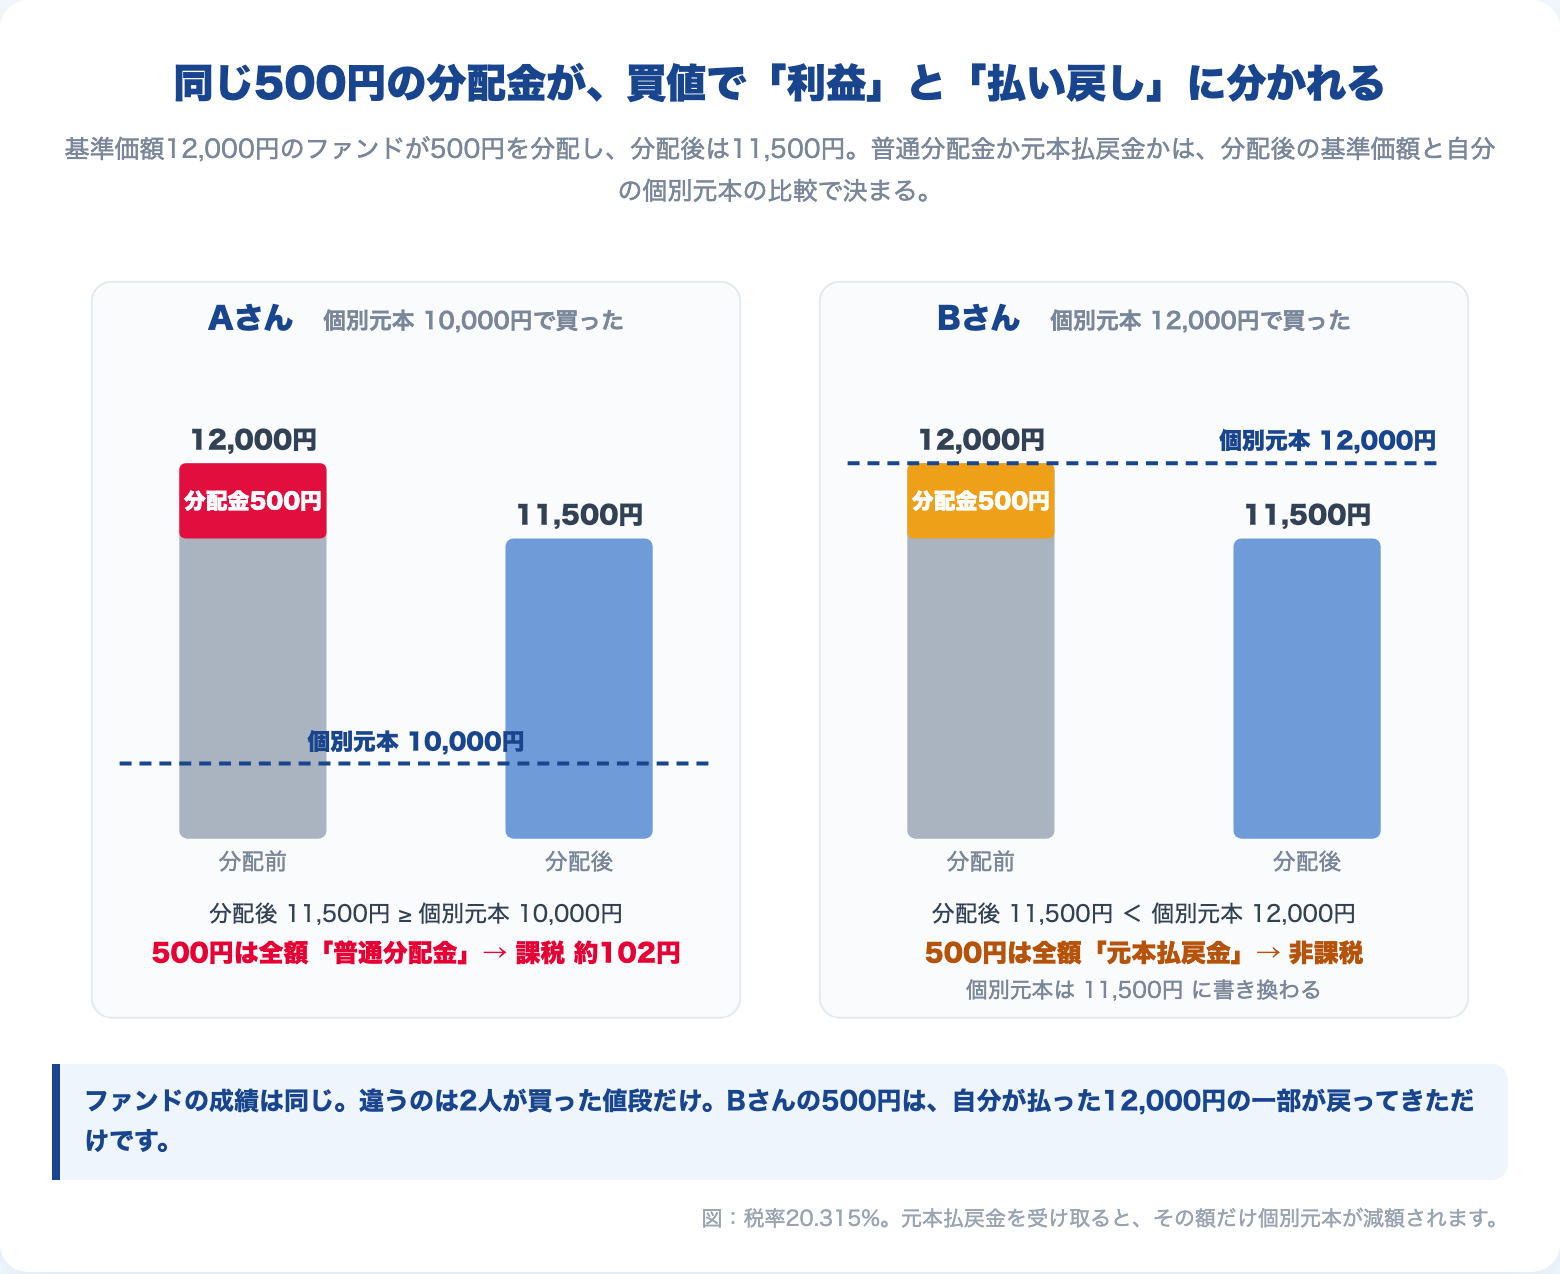
Aさんの個別元本は1万円。分配後の1万1,500円は買値を上回っているので、500円は全額が普通分配金です。約102円の税金が引かれます。
Bさんの個別元本は1万2,000円。分配後の1万1,500円は買値を500円下回るので、500円は全額が元本払戻金です。
税金はかかりませんが、Bさんの個別元本は1万1,500円に書き換えられます。
Bさんが受け取ったのは利益ではなく、自分が払った1万2,000円のうちの500円です。
「非課税の分配金はお得」という感覚が逆だと、ここで分かります。非課税なのは、そこに課税すべき利益がないからです。
高値で買った人ほど元本払戻金になりやすく、安く買った人ほど普通分配金になります。
同じファンドの同じ分配金でも、人によって中身が違う。だから「このファンドの分配金は利益か元本か」という問いは、そもそも成り立ちません。
「タコ足配当」とは、元本払戻金が常態化した状態
分配金の大半が元本払戻金になっている状態を、俗に「タコ足配当」と呼びます。
基準価額が下がり続けているのに、毎月同じ額を払い続けるファンドで起きます。
金融庁が2023年に引用した調査では、受け取っている分配金の一部が自分の元本かもしれないと知らない人が6〜7割いました。
毎月分配型がなぜいま売れていて、金融庁が何と言っているかは、こちらで整理しています。
→ 毎月分配型投資信託の“復権”|9年ぶり1兆円流入。変わったのは商品ではなく売り方だ
👉 同じ分配金でも、普通か払い戻しかは受け取る人の買値で変わります。基準価額が下がるほど、払い戻しになる人が増えます。
分配金の再投資コースと受取コースの違い|無分配型との差は「税の先払い」だけ
分配型のファンドを買うとき、販売会社のコースとして「再投資コース」と「受取コース」を選びます。
違いは、税引き後の分配金を販売会社が同じファンドに自動で買い付けるか、現金で受け取るかです。
再投資コースの買い付けは、一般に決算日の基準価額(分配後の値段)で行われ、多くの販売会社では購入時手数料がかかりません(扱いは販売会社とファンドによります)。
自分で受け取って買い直すより、条件のよい買い方です。
では、無分配型と再投資コースの違いはどこにあるのか。
課税口座なら、普通分配金に20.315%の税金が先に引かれることです。
無分配型は、ファンドの中で配当や値上がり益が積み上がっても、売るまで課税されません。
再投資コースは、分配のたびに税金を払い、残りで買い直します。同じ運用益・同じコストなら、2つの差はこの「税の先払い」だけです。
受取コースより「自分で売る」ほうが、税金は軽い
現金が欲しい人にとって、受取コースは便利に見えます。
ただし、同じ500円を手にするなら、分配金で受け取るより自分で売ったほうが税金は軽くなります。
分配金は、利益から先に払われる扱いです。分配後の基準価額が買値以上なら、500円の全額に課税されます。
売却は、元本と利益を按分します。個別元本1万円・基準価額1万5,000円のファンドを500円分売ると、利益は500円のうち3分の1の約167円だけです。
| 500円を受け取る方法 | 課税される金額 | 税金 |
|---|---|---|
| 分配金(普通分配金) | 500円 | 約102円 |
| 自分で500円分を売る | 約167円 | 約34円 |
同じ現金、同じファンド、同じ日。税金は3倍違います。
配当や分配金が取り崩しより税で不利になる構造は高配当株でも同じで、「売る順番」まで含めた整理は次の2本にあります。
→ 高配当株投資の落とし穴|個人投資家が見落とす「税と複利」の構造差
→ 資産の取り崩し方|4%ルールの前提と、税で差がつく“売る順番”
👉 現金が欲しいなら、分配金でもらうより、自分で売る。税金は売却のほうが軽い。
毎月分配型はNISAで買えない|分配型をNISAで持つときの3つの事実
「NISAなら分配金に税金がかからないから、分配型でも問題ない」。
この考えには、前提の抜けが3つあります。
①毎月分配型は、NISAの対象外
NISAの成長投資枠では、信託期間20年未満のファンド、毎月分配型のファンド、デリバティブ取引を使った一定のファンドが対象から外されています。
つみたて投資枠も「毎月分配型でないこと」が要件です。
毎月分配型は、NISAでは買えません。
2024年以降に「隔月分配型」(年6回決算)のファンドが増えたのは、毎月でなければNISAの対象になるからです。
②分配金の再投資は、年間投資枠を使う
NISAで分配型を再投資コースで持つと、再投資した分も「その年の年間投資枠」の利用額に加算されます。
日本証券業協会のQ&Aの例では、つみたて投資枠で80万円買い、その年に5万円の分配金が再投資されると、残りの枠は35万円です(120万円−80万円−5万円)。
無分配型なら、同じ運用益はファンドの中に残り、枠を使いません。
後ろの試算と同じ条件(毎月3万円・30年・年5%)をNISAで持った場合で比べます。
| NISAでの持ち方 | 30年後の資産 | 使った枠 |
|---|---|---|
| 無分配型 | 約2,446万円 | 元本の1,080万円 |
| 分配型(年3%を毎月分配・再投資) | 約2,446万円 | 元本1,080万円+再投資842万円=約1,922万円 |
資産は同じです。税金がかからないので、分配して買い直しても結果は変わりません。
違うのは使った枠で、分配型は再投資の分だけ多く使い、非課税保有限度額の1,800万円を途中で超えます。超えた分は、NISAでは運用できません。
③元本払戻金に、NISAの非課税メリットはない
元本払戻金は、課税口座でも非課税です。自分のお金が戻ってきただけなので、課税する利益がありません。
つまり、分配金のうち元本払戻金の部分には、NISAで持っていることの意味が1円分もありません。
👉 NISAで分配型を持つと、無分配型と同じ資産を作るのに、より多くの枠を使います。非課税の効果が及ぶのは、普通分配金の部分だけです。
分配型と無分配型の差はいくらか|税の先払いは約4%、コストは約20%(シミュレーター)
ここまでの仕組みを、数字にします。
毎月3万円を30年、年5%で運用し、税率20.315%の課税口座で持った場合です。
| 持ち方 | 30年後の資産(税引き後) | 無分配型との差 |
|---|---|---|
| 無分配型 | 約2,169万円 | ― |
| 分配型(年3%を毎月分配・再投資) | 約2,089万円 | −約79万円(約4%) |
| 分配型(年5%以上を毎月分配・再投資) | 約2,044万円 | −約125万円(約6%) |
分配型は30年かけて先に約159万円の税金を払い、その分だけ複利に回るお金が減ります。差し引きで、約79万円の差です。
分配利回りを5%、8%と上げても、差は約125万円で止まります。
分配が運用益を超えると、毎月の利益の全部に課税され、残りは元本払戻金(非課税)になるからです。どれだけ多く配っても、税額は同じです。
もう一つ、意外なことがあります。年4回・隔月・毎月と決算の回数を変えても、同じ分配利回りなら結果はほとんど変わりません。
毎月分配型が不利なのは「毎月」だからではなく、運用利回りを超える高い分配利回りと、高いコストが設定されがちだからです。
👉 税の先払いの影響は、30年で約4〜6%。無視できる額ではありませんが、「構造的に不利」と言い切るには、これだけでは弱い数字です。
本当に差がつくのは、コスト
同じ30年を、コストだけ変えて比べます。
無分配型のインデックスファンドの信託報酬は年0.1%前後。毎月分配型の信託報酬は平均で年1.6%弱(2025年の日経報道)です。
| 信託報酬 | 30年後の資産(税引き後) | 差 |
|---|---|---|
| 年0.1% | 約2,135万円 | ― |
| 年1.6% | 約1,699万円 | −約436万円(約20%) |
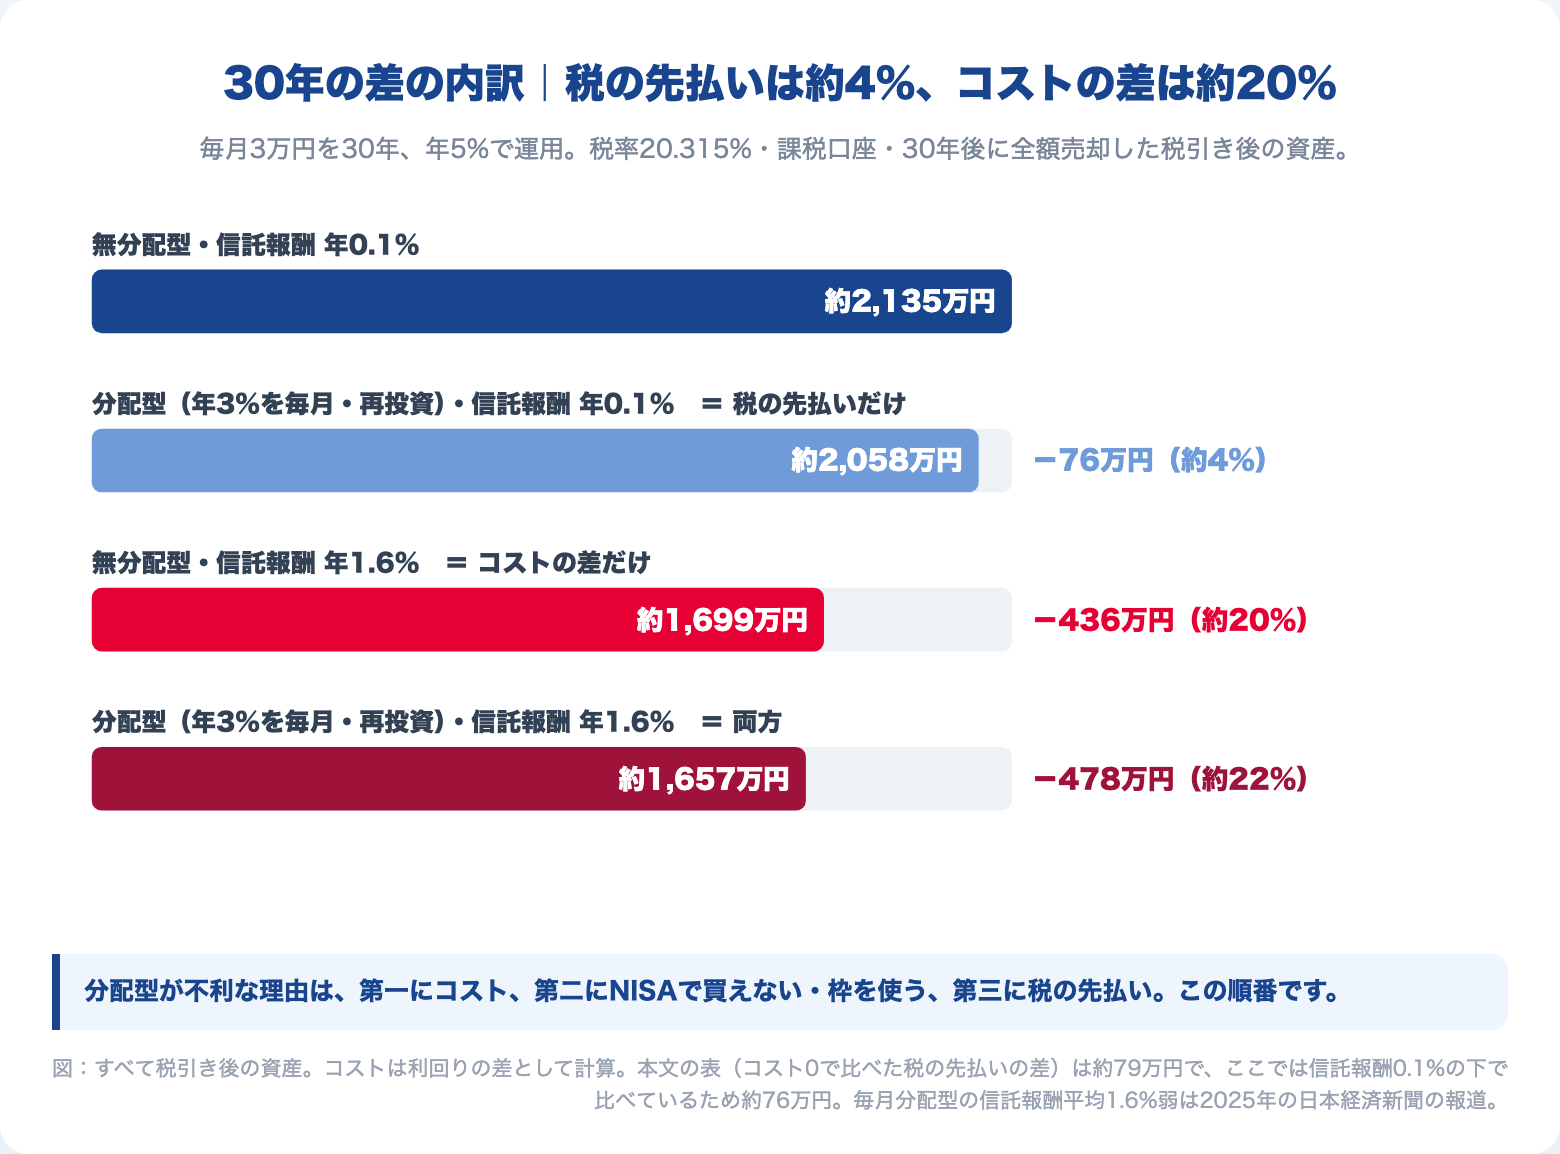
税の先払いが約79万円、コストの差が約436万円。5倍以上の開きです。
毎月分配型のほとんどはアクティブ運用で、インデックスファンドとはコストの桁が違います。コストの中身と調べ方は、こちらで整理しています。
→ 投資信託の隠れコストとは|総経費率0.11%のファンドが、実際は年0.53%。信託報酬・総経費率・実質コストの違い
分配型の主流「予想分配金提示型」が、基準価額の水準でどう分配額を決め、設定日から持った人が市場平均に勝てていたかは、実在のファンドで確かめました。
→ WCM世界成長株厳選ファンド、分配金が減ったら売るべき?|無配は損ではない。損なのは「手数料を払って自分のお金を受け取る」今の状態
シミュレーターで自分の数字を確かめる
積立額・年数・運用利回り・分配利回り・受取か再投資か・課税口座かNISAか・信託報酬を変えて、無分配型との差を確かめられます。
普通分配金と元本払戻金の判定は、分配後の基準価額と個別元本の比較です。
「信託報酬を同じにする」を入れると税の差だけが、外すとコストを含めた差が見えます。
NISAを選ぶと、資産は同じになり、使う枠の違いが出ます。
👉 分配型が不利な理由は、第一にコスト、第二にNISAで買えない・枠を使う、第三に税の先払い。この順番です。
それでも分配型を選ぶなら|取り崩し期は自分で売る、持っている人は乗り換える
分配型の存在意義は、突き詰めると「毎月、口座にお金が振り込まれる」の一点です。
それが本当に必要なのは、資産を増やす時期ではなく、使う時期です。
ただし、使う時期の人にも、分配型より合理的な方法があります。
低コストのインデックスファンドを持ったまま、証券会社の定率売却(自動取り崩し)サービスを使うことです。
毎月の振り込みは同じ。信託報酬は年0.1%台のまま。課税されるのは、売った分の利益だけ。
毎月分配型がやっていることを、10分の1のコストで、税金も軽く、自分でやるだけです。
分配金や配当があるから投資を続けられる、という人はいます。
その感覚を否定はしませんが、その場合でも毎月分配型を選ぶ理由はありません。NISAで買える低コストの年4回決算ファンドや高配当ETFまでで、その役割は足ります。
→ オルカン高配当と楽天SCHD、どっちを買う?|配当が「続ける支え」になる人の選び方
すでに持っている人の判断
分配型をすでに持っている人の問いは、1つだけです。
「このファンドを、今日の値段で新しく買うか」。
買わないなら、持ち続ける理由も同じだけ弱いです。
含み損があっても、毎年のコスト差は損益と関係なく引かれ続けます。課税口座・NISA・対面で買った人の場合分けは、上のWCMの記事の後半にまとめています。
👉 分配型を選ぶ合理的な理由は、「取り崩し期で、自分で売る手間を払いたくない」だけです。それ以外は、年1回決算で分配を出さないファンドを選ぶ。
まとめ|分配金は「もらえるお金」ではなく「自分の資産」
分配金がうれしいのは、お金が「入ってくる」体験があるからです。
基準価額が500円上がっても何も起きませんが、500円が振り込まれると通知が来ます。
同じ500円なのに、振り込まれたお金のほうが「得をした」と感じる。
行動経済学ではメンタルアカウンティング(心の会計)と呼ばれる、ごく自然な感覚です。ただ、その500円が自分のファンドの純資産から出て、その分だけ基準価額が下がっていることは変わりません。
- 分配金は純資産から払われ、払った分だけ基準価額が下がる。資産は増えていない
- 普通分配金か元本払戻金かは、ファンドではなく自分の買値(個別元本)で決まる
- 現金が欲しいなら、分配金より自分で売るほうが税は軽い
- 毎月分配型はNISAで買えない。買える分配型も、NISAでは資産は無分配型と同じで、使う枠だけが増える
- 差がつく順番は、コスト(30年で約20%)→ NISA → 税の先払い(約4%)。取り崩し期なら、低コストのインデックスを定率売却する
👉 分配金を見たら、「もらった」ではなく「移した」と読み替える。それだけで、分配型を選ぶ理由はほとんど消えます。
ファンド選びの判断軸そのものは、こちらで整理しています。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
📚 “低コストが第一”が芯から腑に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
分配金の仕組みが分かっても、「それでも配ってくれるファンドのほうが安心」という気持ちは残ると思います。
その気持ちと、コストの数字のどちらを信じるかで、30年後の差が決まります。
『インデックス投資は勝者のゲーム』は、インデックスファンドの生みの親が「コストこそが結果を決める」と、数字と歴史で繰り返し示してくれる本です。
僕自身、分配金や売り文句ではなくコストで選ぶ、という順番は、この本で動かなくなりました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
NISAの口座開設を検討している方へ。楽天ポイントが貯まる・使える楽天経済圏との相性が強みです。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
- 普通分配金と元本払戻金(特別分配金)の区分は、分配落ち後の基準価額と受益者の個別元本の比較で決まります。元本払戻金を受け取った場合、その額だけ個別元本が減額されます。個別元本は購入時手数料を含まない買値の平均で、証券会社の画面の「平均取得価額」とは手数料の扱いが異なる場合があります
- 東京証券取引所に上場しているETFは別の仕組みです。ETFは組み入れ銘柄の配当や利子からしか分配できず、元本払戻金という区分がありません。買った値段に関係なく分配金の全額が普通分配金として課税され、分配した分だけ価格が下がる点は投資信託と同じです
- NISAの対象商品と分配金の扱いは、金融庁NISA特設ウェブサイトおよび日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q4・Q35・Q36・Q37によります(2026年10月6日確認)。分配金再投資をNISAの枠で行うか課税口座で行うかは、証券会社により扱いが異なります。元本払戻金が出た分の非課税保有額は翌年以降に枠として戻ります
- 2025年の毎月決算型ファンドへの資金流入1.7兆円は資産運用業協会の統計、毎月分配型の信託報酬平均1.6%弱は2025年の日本経済新聞の報道、元本払戻金を知らない人が6〜7割は金融庁「資産運用業高度化プログレスレポート2023」が引用した調査によります
- 30年の試算は、毎月3万円を月の終わりに積み立て、年5%(月複利)で運用した場合です。分配型は「分配前の基準価額×分配利回り÷12」を毎月分配し、税引き後の分配金を分配後の基準価額で同日に再投資しています。個別元本は平均法で計算し、税率は20.315%、30年後に全額売却した場合の税金を引いています。コストの差は利回りの差として計算しています
- 試算は将来の運用成果を約束するものではありません
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。