家計管理– tag –
-

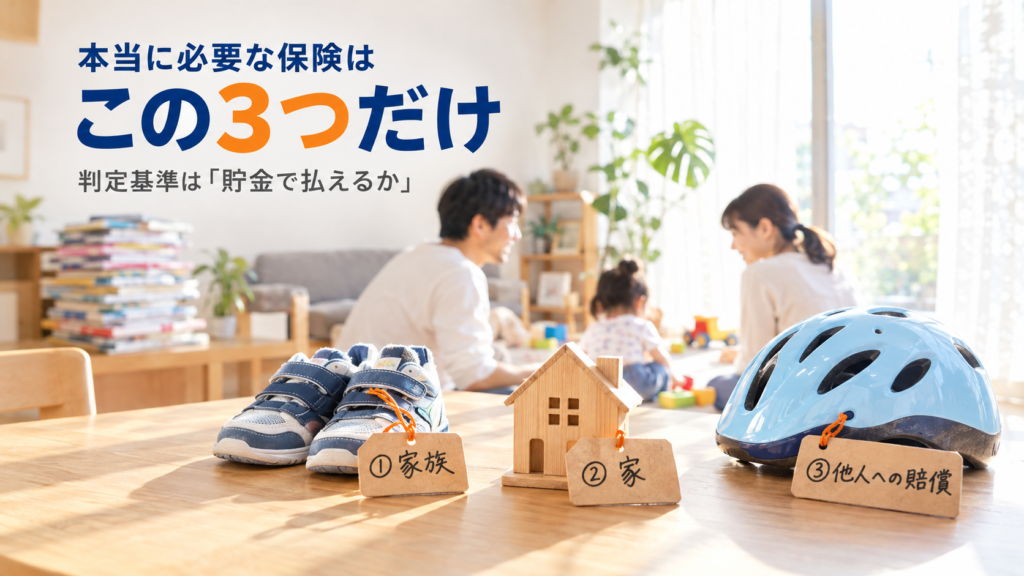
本当に必要な保険はこれだけ|判定基準は「貯金で払えるか」、家族構成別の早見表つき
本当に必要な保険は、死亡保障(扶養期間だけ)・火災保険・他人への賠償の3つ。判定基準は「その損失、貯金で払えるか」。遺族年金を引いた必要保障額の試算と、家族構成別の早見表、外すタイミングまで整理します。 -
リボ払いの仕組みと手数料|「リボを選ぶ恋人とは結婚するな」を数字で確かめる
リボ払いは支払い方法ではなく年15〜18%で借金をする契約です。仕組み・手数料率の18%への引き上げ・50万円の返済シミュレーション・NISA積立との併用が家計で何を意味するかを数字で解説し、今日から抜け出す3手順まで示します。 -
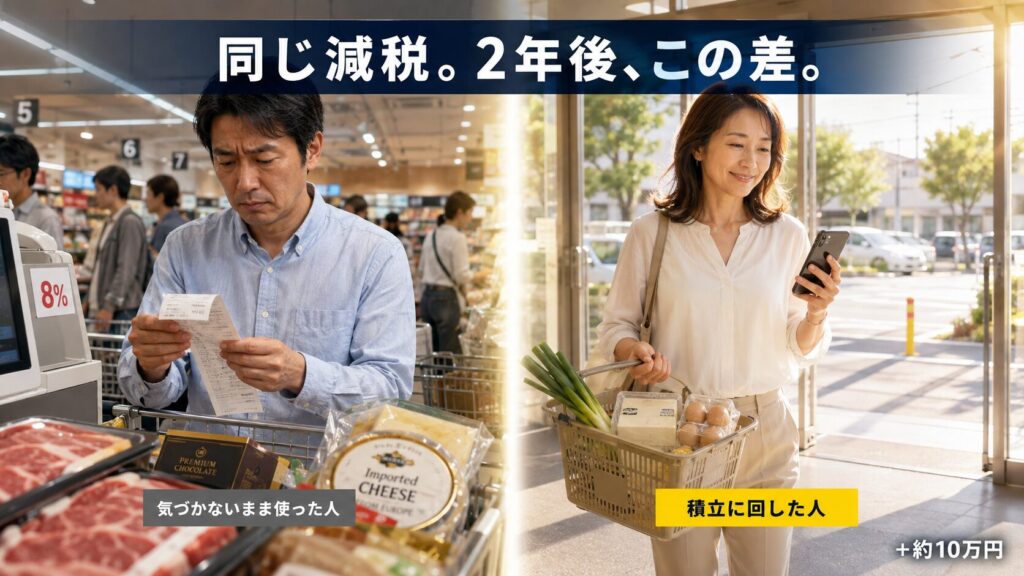
食料品の消費税1%への減税で浮くのは月4,000円|気づかないまま消えるお金を積立に変える
2027年4月から2年間、食料品の消費税が8%→1%に。浮くのは「税込食費×6.5%」=平均的な家計で月4,000円前後、2年で約10万円。ただし何もしなければ1円も残りません。自分の家計での計算方法と、消える前に積立へ固定する手順をまとめました。 -
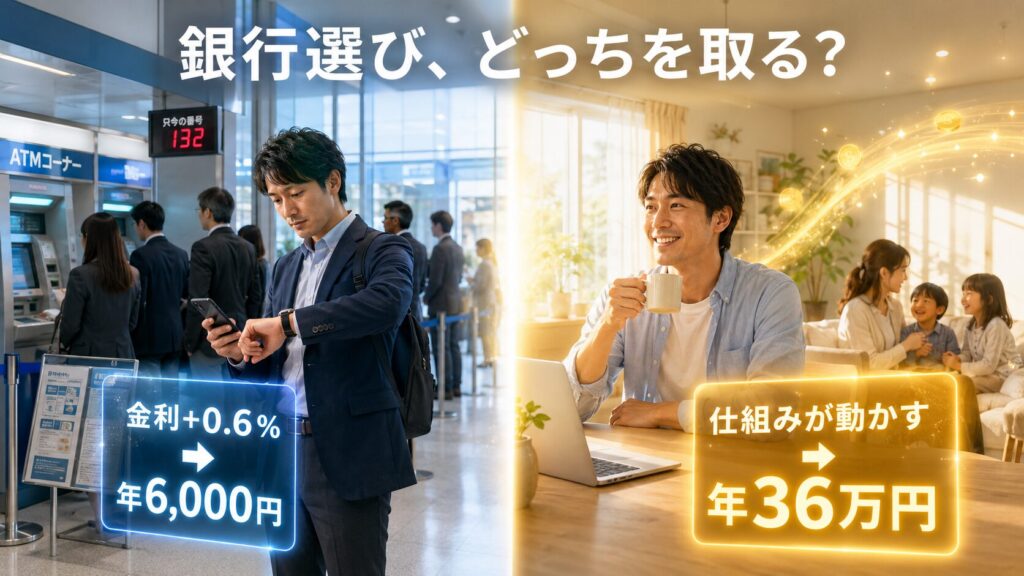
普通預金0.5%時代の銀行の選び方|金利ではなく“家計が自動で回る機能”で選ぶ
日銀の利上げで普通預金は0.5%へ。でも金利1.2%の銀行に乗り換えても、100万円で差は年7,000円。銀行選びで家計が変わるのは金利ではなく、先取りが自動で回る機能です。ドコモSMTBネット銀行(旧・住信SBI)と楽天銀行の実運用で解説。 -
27個の口座を数えた夜。家計が「自動運転」になるまで(サイドFIREへの軌跡:第10話)
──深夜のリビング。マネーフォワードの連携作業を終えて、口座一覧をスクロールする。 親指が、なかなか止まらない。 こんにちは、飛雄です。 ここまでの話を、簡単に振り返らせてください。 第2話で家計を見える化して、「持ち物(銀行口座やクレジットカ... -
ボーナスの使い道に「黄金比率」はない|まず土台、それから1本の物差し
ボーナスの使い道を検索すると、たいてい「5:3:2で分けましょう」という比率が出てきます。でも、その比率こそがお金を貯まりにくくしている――というのが、今日の話です。 結論を先に言います。 ボーナスに専用の配分ルールはいりません。 必要なのは2つだ...