長期投資– tag –
-

NASDAQ100のルール変更(2026年)|過去3回と決定的に違う1点
NASDAQ100の銘柄選定ルールが、2026年に大きく変わります。 最初に言っておくと、これは僕たち個人投資家が手を出せる話ではありません。 指数の設計はNasdaq社が決めることで、僕らがコントロールできる「影響の輪」の外側の出来事です。 だから、このニ... -
高配当株投資の落とし穴|個人投資家が見落とす「税と複利」の構造差
「高配当株で配当金生活」という言葉に惹かれたことがある人は、少なくないと思います。 毎月・毎年、口座にお金が振り込まれる。その安心感は、資産額がただ増えていくだけのインデックス投資にはないものです。 でも、その安心感の裏に「構造的な非効率... -
金利と株価の関係をわかりやすく|利上げで株が下がる理由と「今どの季節か」の読み方
利上げで株が下がるのはなぜか。金利と株価の関係を、アクセルとブレーキ・春夏秋冬のサイクルでわかりやすく解説。史上最長の逆イールドが外れた理由と、2026年8月時点で「今どの季節か」の見立てまで一周します。 -
iDeCoで税金はいくら戻る?|年収別・掛金別の早見表+35年後の手取り検証【2026年12月改正対応】
「上限6.2万円」のニュースを見て気になるのは、自分の年収でいくら得か。年収400万〜1,000万×掛金別の節税額早見表と、出口の課税まで差し引きした35年後の手取りをシミュレーターつきで検証。「退職金が多い人は不利」の真偽も数字で答えます。 -
NISAの節税効果はいくら?|月額×年数の早見表と、月5万・10万・30万の35年検証+シミュレーター
NISAの節税効果を金額で検証。月額×年数の早見表(月3万円×20年なら約171万円)と、月5万・10万・30万で1,800万円を埋めた35年後の特定口座・普通預金との差を比較。自分の条件で試せるシミュレーター付き。 -
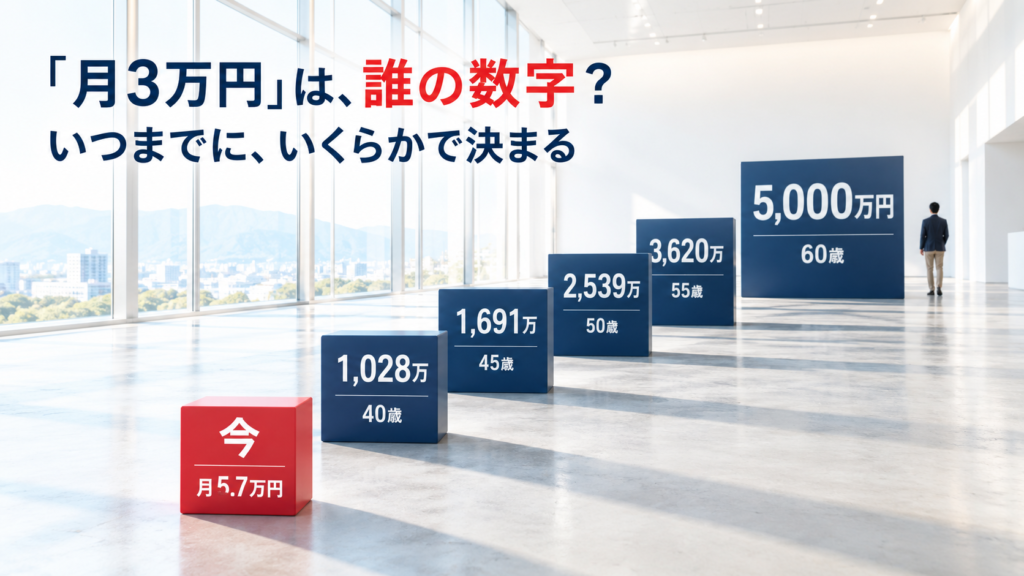
毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーター
毎月いくら積み立てればいいかは「いつまでに・いくら」から逆算で一意に決まります。年齢別・利回り別の必要月額の早見表とシミュレーター、出た月額が家計に入らない時の選択肢3つ(入金力>期間>目標額)と優先順位まで。「月3万円」「30代で1,000万円」から卒業する記事。