生活防衛資金– tag –
-

NISA貧乏、実は全然アリです。ダメなのは「備えないまま突っ込む」積立だけ
NISA貧乏は本当にダメなのか?切り詰めて積み立てるのは「今切り詰めるか、将来困るか」の選択であって困窮ではありません。本当に危険なのは、備えがないまま突っ込み、いざという時に売らざるを得なくなる設計だけ。11項目のチェックリストで、あなたの積立が「設計」か「無自覚」かを判定します。 -
個人向け国債 変動10年の使いどころ|「無リスク資産の置き場」の正解
「投資する分はインデックスでいい。じゃあ、残りのお金はどこに置けばいいんだろう」——ここで手が止まっている人は多いと思います。 普通預金に入れっぱなし。ネット銀行のキャンペーン金利を渡り歩く。定期に少し。なんとなくそうしているけれど、本当に... -
新NISAは何年で埋める?|年数は余剰資金で決まる。年初一括か毎月かは“許容度の範囲で最速”
新NISAを何年で埋めるかは「1,800万円÷年間入金額」で決まります。先にあるのは投資に回せる余剰で、年数はその結果。年初一括か毎月積立かはお金の出どころで決まり、入れていい上限は下落額の早見表で金額にできます。枠を主語にした時の3つの失敗も整理。 -
新NISAでリバランスは必要か|下がった時は売らずに戻す、売るのは増えすぎた時だけ
新NISAでリバランスは必要か。配分を決めているなら必要ですが、株が下がった時は現金で買えば売らずに戻せます。売るのは増えすぎた時だけで、NISAは最後。入金だけで戻すのにかかる期間の試算と、GPIFの「許容幅」を参考にした年1回のルールを示します。 -
共働き夫婦の家計管理|口座の分け方と「投資に回す仕組み」の作り方
共働き夫婦の家計管理は、口座の役割を決めて、給料日のあとに投資分が自動で動く「お金の通り道」を作るところから。完全共有・費目分担・定額拠出の3パターンと、生活費を収入の割合で分ける計算例、給与口座から証券口座へお金を自動で流す組み方、二人分のNISAで気をつける名義預金と贈与税までまとめます。 -
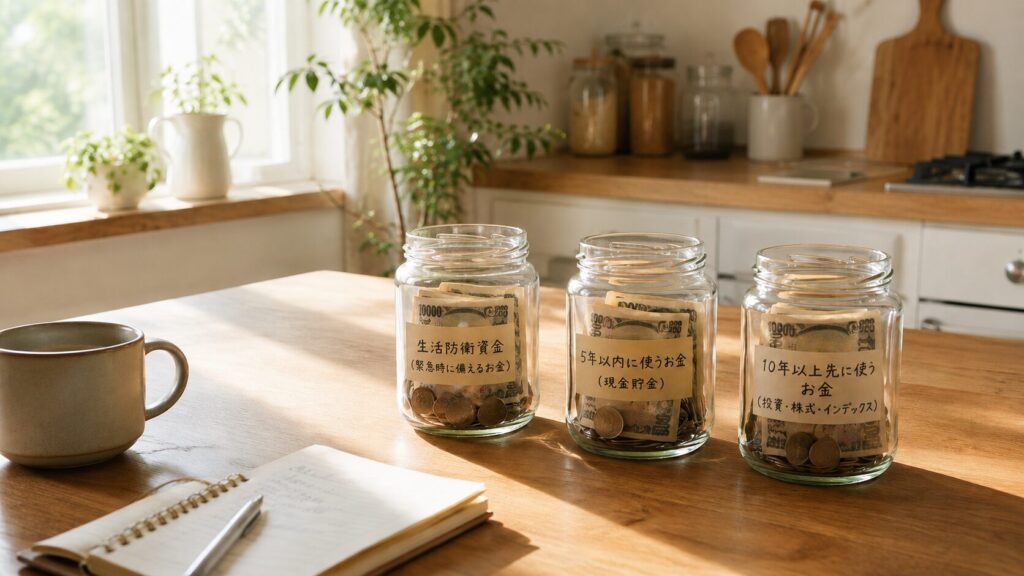
貯金と投資の割合は「使う時期」で決まる|48歳・資産2,000万円の試算で、投資に回せるのは約6割
貯金と投資の割合は、資産から生活防衛資金と5年以内に使う特別費を引いた残りで決まります。48歳・資産2,000万円の家庭の試算では、投資に回せるのは約6割。同じ25歳・資産300万円でも、予定しだいで約7割と約2割に分かれました。「10年使わないお金なら投資していい」の線引きも、S&P500の77年データで確かめます。


12