新NISAで積立を続けていると、株が増えて、決めた配分からズレてきます。
「リバランスした方がいい」と聞くけれど、NISAで売ったら枠はどうなるのか。
そもそも、売らないと戻せないのか。
配分を決めているなら、リバランスは必要です。
ただ、売る場面は思っているより少ない。
株が下がった時は売らずに戻せて、売るのは株が増えすぎた時だけです。
👉 リバランスで売るのは「増えすぎた時」だけ。そして、NISAは最後に売る。
- 新NISAでリバランスが必要な人と、要らない人
- NISAで売ると、枠はどうなるか
- 売らずに戻すやり方と、入金だけで戻すのにかかる時間
- 許容幅の決め方と売る順番(GPIFのやり方を参考に)
新NISAでリバランスは必要か|配分を決めた人には必要
リバランスとは、値動きで崩れた「運用資金の中の配分」を、自分で決めた配分に戻す作業です。
対象は投資に回しているお金の中身。
生活防衛資金まで含めた、総資産の割合の話ではありません。
ここでいう「現金」は、預金や個人向け国債のような、値動きしない資産のこと。
運用資金の中で、振れ幅を抑える側のポジションです。
たとえば運用資金を「株式70%:現金30%」と決めたとします。
株の好調が続くと、何もしなくても「株式80%:現金20%」に変わっていく。
このとき運用資金の振れ幅、つまりリスクは、自分で決めた水準より大きくなっています。
👉 リバランスの目的は、リターンを増やすことではない。リスクを自分が決めた量に戻すこと。
自分がどれだけのリスクに耐えられるかは、先にこちらで確かめておくと迷いません。
→ 投資のリスク許容度とは?4つの質問で診断して、「低い」と出た人が最初にやること
リバランスが要らない設計もある
僕自身は、リバランスをしていません。
お金を2階建てに分けているからです。
- 1階=守りのお金:生活防衛資金と特別費(車検・家電・旅行など)を、割合ではなく「金額」で別に確保
- 2階=運用資金:それ以外の全部。中身はすべて株式(インデックスファンド)
運用資金が株式だけなら、中に「株式と現金の比率」がありません。
比率がなければ、崩れるズレもない。
戻す作業が、構造的に起きません。
ただし、これは相応のリスク許容度があっての話です。
株が半分になっても生活が揺らがない守りを、先に金額で確保している。
その前提がない人が真似をすると、暴落の時に一番まずい売り方をすることになります。
逆に一番まずいのは、守りのお金と運用資金を混ぜて「総資産の株式70%」のように割合で管理すること。
株が伸びるたびに守りの現金を積み増す羽目になり、自分の手でリバランスを生み出してしまいます。
配分を決めるのも戻すのも面倒だから、バランスファンドに任せたい。
そう考える人のために、その手数料で何を買っているのかを別の記事に分けました。
なお、株式の中身の配分は気にしなくて大丈夫です。
オルカンのような全世界株のファンドなら、国や銘柄の入れ替えはファンドの中で自動で行われます。
→ オルカンとは?中身・仕組み・銘柄入れ替えをわかりやすく|合理性を突き詰めると、オルカンになる理由
NISAで売ると、枠はどうなるか
リバランスで株を売るとき、NISAで売るか、課税口座(特定口座)で売るかで損得が変わります。
まずは、NISAで売った時に何が起きるか。
- 売った分の枠が戻るのは、翌年
- 戻るのは、買った値段(簿価)の分だけ
- 1年に買える上限(360万円)は変わらない
たとえば100万円で買って150万円に増えた株を、NISAで売ったとします。
翌年に戻る枠は、100万円。
非課税のまま育っていた50万円の分だけ、非課税の器が小さくなります。
しかも、預金や個人向け国債はNISAの中には置けません。
株を現金に移すリバランスは、NISAの中では完結せず、お金がNISAの外へ出ていくだけになります。
売った年のうちに枠を戻す見直しが、2027年度の税制改正要望に入っています(2026年8月)。
ただ、決まったとしても、簿価で戻って時価で買い直す目減りは消えません。
→ NISA改正要望2027を解説|「枠の当年復活」で得するのはだれ?(あなたではありません)
👉 NISAの株を売って現金にするのは、リバランスとしては一番高くつく。
売らずに戻すやり方|下がった時は現金で買う、増えすぎた時は入金の向きを変える
株式と現金の2つで持っている場合、ズレの向きで、やることがまったく違います。
株が下がった時は、売るものがない
株が下がって「株式60%:現金40%」になったとします。
戻すには、現金側のお金で株を買えばいい。
売るものはなく、税金もかからず、その日のうちに戻せます。
NISAの枠が残っていれば、NISAで買えます。
理屈は簡単でも、実行は簡単ではありません。
資産が目減りしていく画面を見ながら、さらに株を買う注文を出すのは、知識より胆力の問題です。
だから「年に1回、この日に確認して戻す」と、先にルールに落としておく価値があります。
株が増えすぎた時は、入金の向きを変える
株が増えて比率が上がった時の第一候補は、売らずに戻すことです。
毎月の積立を一時的に現金側へ回し、比率が下がった方だけを積み増していく。
売らないので、税金はかかりません。
ただ、この方法は資産が大きくなるほど時間がかかります。
目標「株式70%:現金30%」で、株が75%まで増えた場合を計算しました。
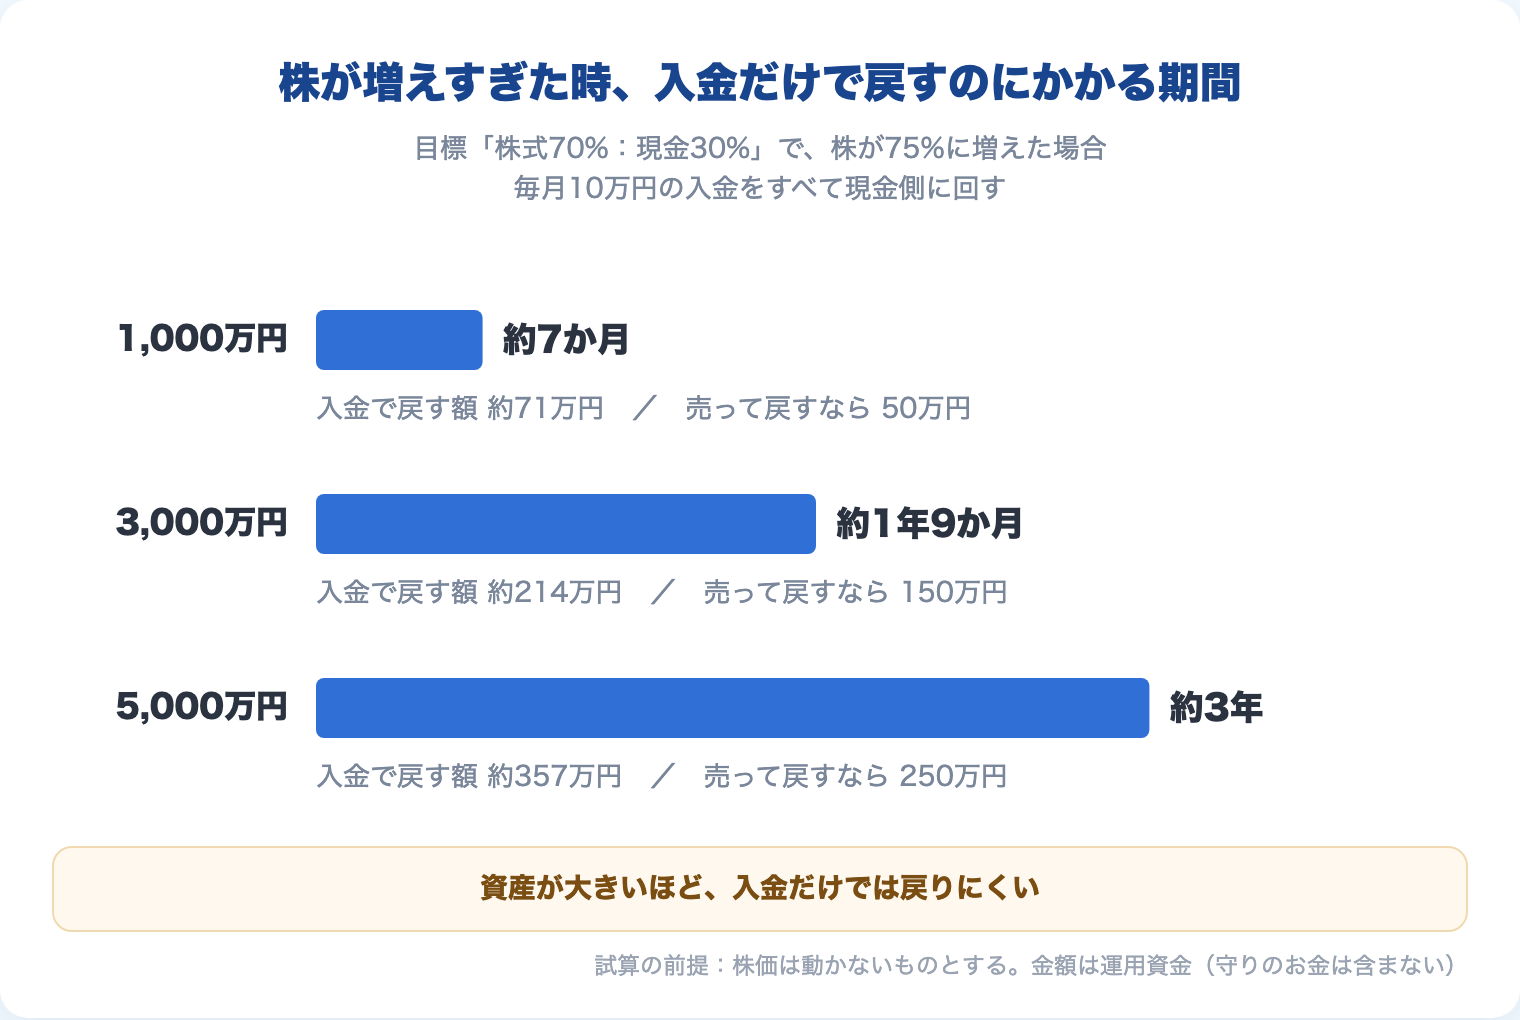
運用資金1,000万円なら、入金だけで戻すのに約71万円で、月10万円なら約7か月。
3,000万円なら約214万円、約1年9か月。
5,000万円なら約357万円で、約3年かかります。
売って戻すなら、動かす額はそれぞれ50万円・150万円・250万円で済みます。
👉 「入金だけで戻せる」は、資産が小さいうちの特権。
戻している間にも、株価は動く
この試算は、株価が止まっている前提の数字です。
実際には、1年9か月のあいだにも株価は動きます。
もう一段上がればズレは広がり、下がればズレは勝手に縮む。
だから、ぴったり目標に戻すことを目指さなくていい。
ここで参考になるのが、GPIF(年金積立金管理運用独立行政法人)のやり方です。
許容幅を決めて、超えた分だけ売る|GPIFのやり方と売る順番
GPIFは、日本の公的年金の積立金を運用している機関です。
2025年4月からの基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式を25%ずつ。
それぞれに「乖離許容幅」という、ここまでならズレてもいいという幅を決めています。
- 国内株式・外国株式:それぞれ±6%
- 株式全体:±9%
- 乖離は毎営業日チェックし、幅の中に収まるようにリバランスする
実際に2020年度は、コロナ・ショックで下がった株式の比率を、50%近くまで買い戻しています。
GPIFは公式の資料で、リバランスを増やせばコストがかさみ、減らせばリスクが増える、とも書いています。
ズレをゼロにするのではなく、幅の中に収める。
これが、巨大な機関投資家の答えです。
個人がこれを取り入れるなら、たとえば次の形になります。
- 目標「株式70%」に、許容幅±4%(66〜74%)を決めておく
- 確認は年1回。幅の中なら、入金の向きを変えるだけ
- 幅を超えて株が増えていたら、超えた分を売って目標に戻す
- 幅を割って株が減っていたら、現金側で株を買って戻す
GPIFは毎営業日チェックしますが、それは約294兆円を専門のチームで動かす機関の話。
個人は年1回で十分だと、僕は考えています。
配分を頻繁に見る習慣は、相場を頻繁に見る習慣とセットになり、「今が売り時では」というタイミング売買の入口になるからです。
売るなら、課税口座の含み益が小さいものから
幅を超えて売る時は、順番があります。
- 課税口座(特定口座)から、含み益が小さいものの順に売る
- 含み損があるものは先に売れば、税金はかからず、ほかの利益と相殺もできる
- NISAの売却は最後
含み益が小さいほど、売った時にかかる税金(利益の約20%)が少なく済みます。
同じ額のリバランスでも、手元に残るお金が変わります。
そして、口座の使い方の原則を1つ。
👉 リスクを下げる調整は、非課税口座の外でやる。
NISAの株を売って現金にする、iDeCoで株式の投資信託から元本確保型に切り替える。
こうした「非課税口座の中でリスクを下げる」操作を、僕は勧めません。
非課税の器には、一番育ってほしい資産を置いたまま動かさない。
例外は、始めたばかりの人が「不安で生活に支障が出るほど、リスクを取りすぎていた」と気づいた時です。
その時は口座を問わず、まず許容度の中に戻ることを優先してください。
まとめ|結局どうするのか
リバランスの前に、1つだけ確認を。
数年前に決めた「株式70%」は、数年前の収入・家族・心理が前提です。
前提が変わっていれば、戻すべき配分も変わっています。
- 配分を決めているなら、リバランスは必要。確認は年1回で十分
- 株が下がった時は、現金側で株を買うだけ。売るものはない
- 株が増えすぎた時は、まず入金の向きを変える。許容幅を超えたら、超えた分を課税口座から売る
- NISAは最後。非課税口座の中でリスクを下げない
そして、リバランスが要らない設計もある。
守りのお金を金額で別に確保して、運用資金をシンプルに保つことです。
リバランスの技術を磨くより、要らない家計を作る方が、ずっと簡単。
そもそも株と現金を何対何にするかは、こちらで整理しました。
→ 「貯金と投資の割合」に正解はない|使う時期で分ければ迷わない
📚 僕の理解を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「増えた株をどう戻すか」より「そもそも崩れにくい設計をどう作るか」。この記事の土台になった考え方を、やさしい言葉で筋道立てて教えてくれた1冊です。資産運用で背伸びせず「合格点」を取りに行く姿勢が、リバランス不要の家計設計とそのまま重なりました。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。