オルカンに投資すると決めたあと、最後に立ちはだかるのが「どのオルカンを買うか」です。
NISAのつみたて投資枠で買える全世界株式ファンドは、なんと20本。
「同じ指数に連動するのに、何が違うのか?」
「結局どれを買えばいいのか?」
この記事では、2026年9月の最新データ(投資信託協会の基準価額)と、各ファンドの最新の運用報告書(実質コスト)を使って、その答えをはっきり出します。
結論から言うと、eMAXIS Slimか楽天オルカンの2本から選べば間違いありません。
結論:オルカンで迷ったらこの2本でOK
主要5本を比較した結果がこの表です。
| ファンド | 信託報酬 (税込・年率) | 実質コスト (総経費率) | 純資産総額 | 直近1年の傾き (対Slim) | 僕の評価 |
|---|---|---|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) 2018年設定 | 0.05775% | 0.07% (第8期) | 14.01兆円 | 基準(0) | ◎ 本命。最安クラスタ×規模最大 |
| 楽天・プラス・オールカントリー株式インデックス・ファンド 2023年設定 | 0.0561% (5本中最安) | 0.08% (第3期) | 1兆431億円 | ▲0.06pt/年 (初年度のあとも小さく開いている) | ○ 対抗。楽天カード積立のポイントで取り返せるなら |
| たわらノーロード 全世界株式 2019年設定 | 0.10989% | 0.14% (第7期) | 3,917億円 | ▲0.08pt/年 (一直線に開き続けている) | ✗ コストも傾きも一段劣る |
| はじめてのNISA・全世界株式インデックス(オール・カントリー) 2023年設定 | 0.05775% | 0.07% (第3期) | 1,823億円 | ▲0.02pt程度 (ほぼ0) | △ 成績は互角。規模で一段譲る |
| Tracers MSCIオール・カントリー・インデックス(全世界株式) 2023年設定 | 0.05775% | 0.12% (第3期) | 131億円 | ほぼ0 | ✗ 規模が小さく、選ぶ理由がない |
※ 信託報酬は各社公式データ、純資産総額は2026年9月28日時点の投資信託協会データ。「傾き」は分配金再投資ベースの基準価額をeMAXIS Slimと直接比較したときの年率の差(詳しくは本文の図③)。実質コストは各ファンドの直近交付運用報告書に記載の総経費率(信託報酬に保管費用・監査費用などを加えた年率換算値。売買委託手数料と有価証券取引税は含まれません)。決算期はファンドごとに異なるため時点は揃っていません。
このどちらかを選べばOKです。
それ以上の最適化は、正直ほぼ誤差です。
逆に、やらなくていいこともはっきりしています。
- 信託報酬の0.01%差で悩み続ける
- 新しい低コストファンドが出るたびに乗り換えを検討する
- 短期の成績で優劣を判断する
これらはリターンにほぼ影響しません。
むしろ、悩んで積立開始が遅れることのほうがよほど高くつきます。
👉 大事なのは「どれを買うか」より「早く始めて、長く持つこと」。
ここから先は、この結論の根拠です。
「なぜ言い切れるのか」を、実際のデータで確かめたい方だけお付き合いください。
オルカン20本は、実質5本に絞れる
つみたて投資枠の全世界株式は20本ありますが、最初に絞り込みをかけます。
行動経済学では「選択肢が多すぎると人は選べない(ジャムの法則)」と言われています。
20本を1本ずつ検討するのは、時間の無駄です。
絞り込みの基準は2つだけです。
- 信託報酬が最安クラスタ(年0.06%未満)にあるか
- 次のコスト階層では、純資産が最大の代表だけ見る
この基準で残るのが、次の5本です。
| 絞り込み | ファンド |
|---|---|
| 最安クラスタ(0.06%未満) | eMAXIS Slim/楽天オルカン/はじめてのNISA/Tracers |
| 次の階層の代表(0.11%) | たわらノーロード 全世界株式 |
残りの15本は、同じ指数(MSCI ACWI)に連動しながらコストだけが高いファンドです。
同じゴールを目指す徒競走で、重りを背負って走る理由はありません。
ここからは、この5本を「実際の運用成績」で比較していきます。
オルカンの生チャート比較は“騙される”
最初に、よくある失敗から見せます。
各社の公式サイトで見られる基準価額のチャートを、そのまま5本並べた図です。
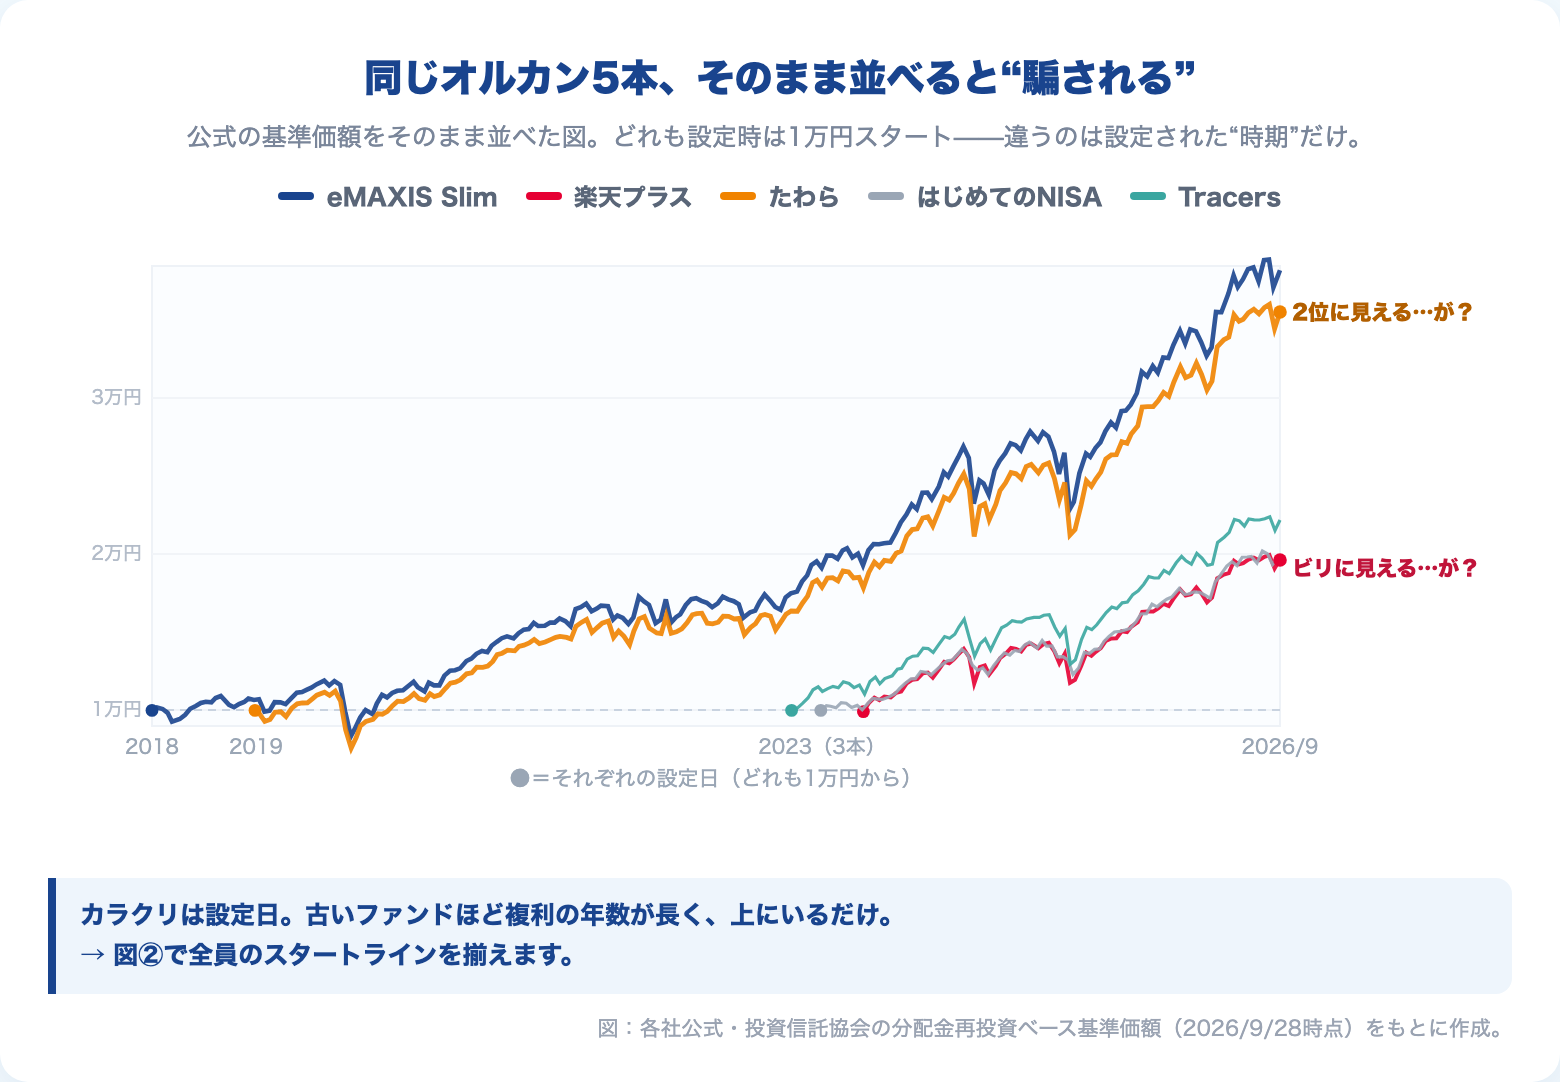
一見、Slimが圧勝で、たわらが2位、楽天オルカンは最下位に見えます。
でもこれ、運用のうまさは1ミリも関係ありません。
カラクリは設定日です。
基準価額はどのファンドも1万円からスタートするので、古いファンドほど複利の年数が長く、上にいるだけです。
2018年生まれのSlimと2023年生まれの楽天オルカンでは、複利の年数が5年違います。
生チャートの差は、その5年ぶんです。
そこで、5本が揃う2023年10月末を「100」として、同じスタートラインから比較し直します。
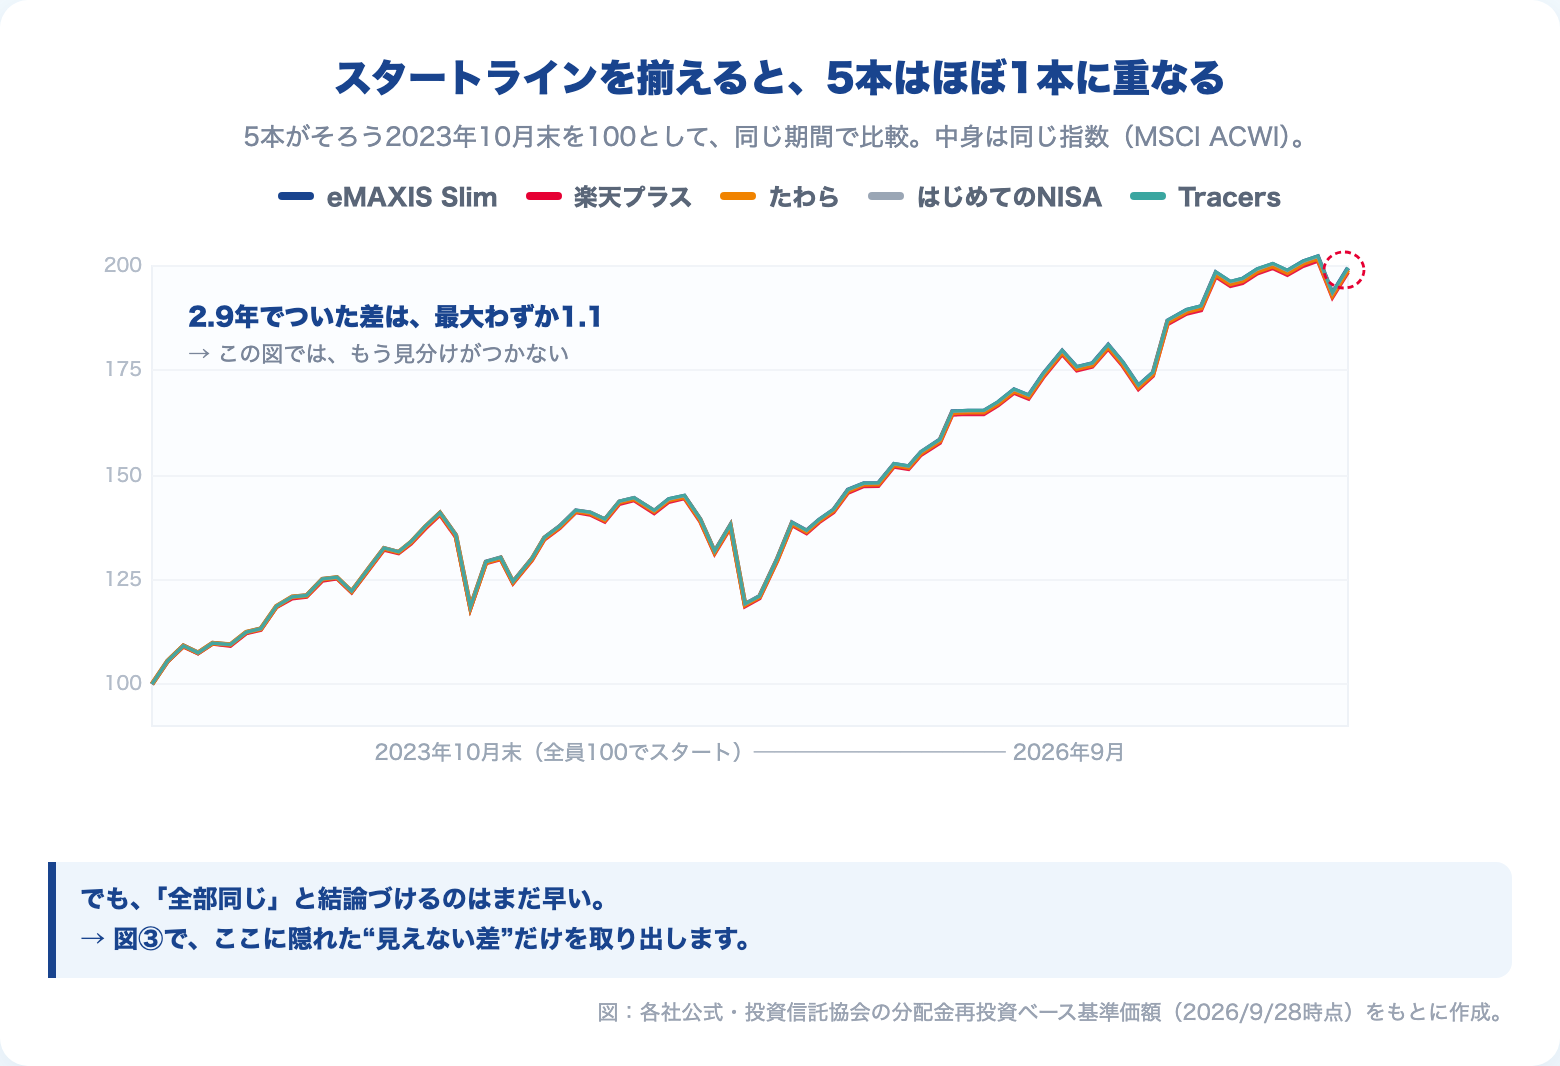
5本がほぼ1本の線に重なりました。
2.9年でついた差は、最大でもわずか1.1(100に対して)。
「なんだ、全部同じじゃないか」と思うかもしれません。
でも、その結論はまだ早いです。
この「わずかな差」の中に、見逃してはいけないシグナルが隠れています。
差だけを取り出すと、“傾き”で本当の差が見える
まず、なぜ基準価額で比較するのかだけ押さえてください。
信託報酬も、売買コストなどの“隠れコスト”も、すべて毎日基準価額から差し引かれています。
つまり基準価額の比較は、全コストと運用のうまさを込みにした「最終結果」の比較です。
目論見書のコスト表記を見比べるより、よほど正確です。
ここからが、この記事の核心です。
本命のeMAXIS Slimを基準(0)として、各ファンドとの差の推移だけを抜き出しました。
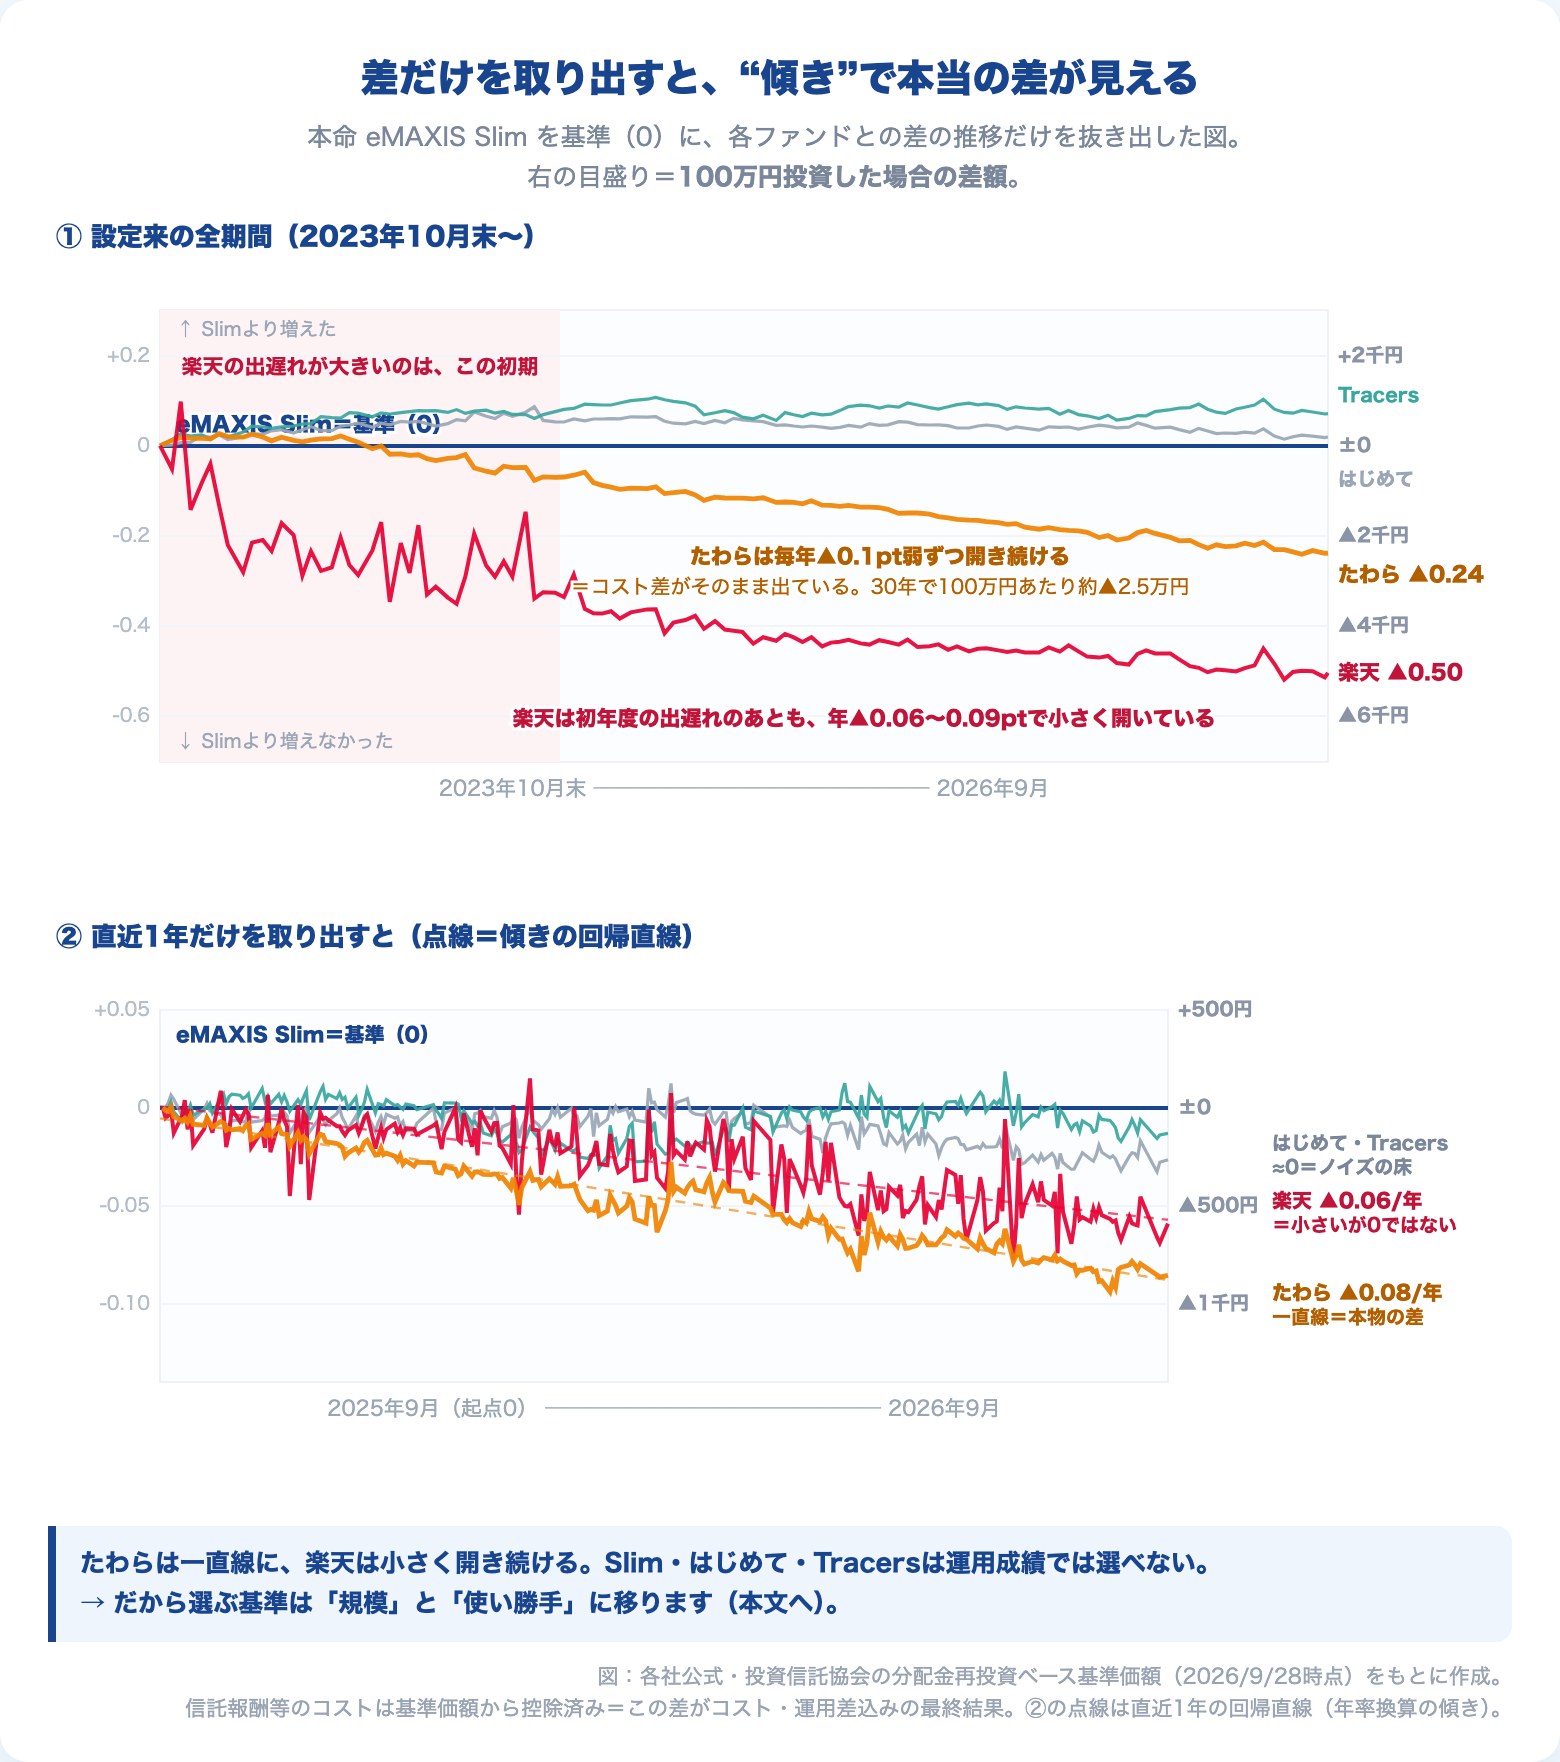
注目すべきは、終点の位置ではなく「傾き」です。
たわらは、毎年▲0.1pt弱ずつ一直線に開き続けています。
直近1年の傾きは年▲0.08pt(図③の下段パネル)。
ブレのない一直線で、これは偶然のノイズではなく、コスト差がそのまま出続けている「本物の差」です。
毎年▲0.1pt弱は小さく見えますが、30年続けば100万円あたり約▲2.5万円。
複利は、味方にも敵にもなります。
楽天オルカンについても、正直に書いておきます。
設定来の累積(上段の▲0.50)のうち、大きく開いたのは純資産がまだ小さかった設定直後の1年です。
ただ、その後も差はゼロになっていません。
直近1年の傾きは年▲0.06pt。
設定1年後からの約2年で測ると年▲0.07〜0.09ptで、たわらに近いペースです。
実質コストの差(0.08%と0.07%)で説明できるのは0.01pt分だけ。残りは、指数への連動のズレです。
100万円あたりにすると、年600〜900円です。
一方、楽天カードで積み立てると、積立額の0.5%のポイントが付きます。月10万円なら年6,000ポイント。
残高がおよそ850万円になるまでは、ポイントのほうが大きい計算です。
はじめてのNISAとTracersは、Slimとの傾きがほぼ0。
つまりSlim・はじめてのNISA・Tracersの3本は、運用成績では見分けがつきません。
ここで、この比較をする人がやりがちな罠をひとつ。
設定来の累積リターンだけでファンドを判断しないでください。
新しいファンドほど、初期の小規模期の誤差で累積順位が歪みます。
これから買う人・積み立てる人にとって意味があるのは、過去の累積ではなく「収束したあとの直近の傾き」です。
「どこまでが誤差で、どこからが実力か」は、リスク=振れ幅の話とつながっています。
→ 投資の「リスク」とは標準偏差|“危険”ではなく“振れ幅”
オルカンの実質コストはいくら?最新の運用報告書で“答え合わせ”
ここまでの傾き比較は、実質コストを引かれたあとの成績、つまり「答え」を見てきました。
では、その実質コスト自体は何%なのか。
各ファンドの最新の運用報告書に載っている総経費率(監査費用や保管費用まで含めた、1年間に実際にかかったコストの率)を並べておきます。
| ファンド | 総経費率 | 対象期間(決算日) |
|---|---|---|
| eMAXIS Slim 全世界株式 | 0.07% | 第8期(2026年4月27日) |
| 楽天・プラス・オールカントリー | 0.08% | 第3期(2026年7月15日) |
| はじめてのNISA・全世界株式 | 0.07% | 第3期(2026年6月3日) |
| Tracers MSCIオール・カントリー | 0.12% | 第3期(2026年5月18日) |
| たわらノーロード全世界株式 | 0.14% | 第7期(2025年10月14日) |
注目してほしいのは、eMAXIS Slimの数字です。前の期(第7期)は0.08%でしたが、最新の第8期で0.07%に下がりました。
この1年で純資産が5.3兆円から11.3兆円へほぼ倍増し、監査費用のような固定費が薄まった結果です。
「規模が大きいほど実質コストは下がる」——次の章で書いている理屈が、そのまま数字で答え合わせされた形です。
逆の例も、この表の中にあります。Tracersです。
信託報酬ははじめてのNISAと同じ0.05775%なのに、総経費率は0.12%と2倍近い。
差の中身は保管費用や印刷費用などの「その他費用」で、純資産112億円の規模では、この固定費が薄まらないのです。
👉 実質コストは、契約で決まる数字ではなく、規模がつくる結果です。
だからこそ、目論見書の信託報酬の安さだけで選ぶのは危うい。そして、規模がここまで効くのなら——次はその「規模」と「使い勝手」を正面から見ていきます。
運用成績で選べないなら、「規模」と「使い勝手」で選ぶ
ここまでの結果を整理すると、こうなります。
- たわら:実質コストも傾きも一段劣る → 外す
- 楽天:小さく遅れるが、ポイントで取り返せる範囲
- はじめてのNISA・Tracers:運用成績ではSlimと見分けがつかない
では何で選ぶか。
僕の判断軸は「①純資産の規模 → ②使い勝手」の順です。
まず規模。
| ファンド | 純資産総額(2026年9月28日時点) |
|---|---|
| eMAXIS Slim | 14.01兆円 |
| 楽天オルカン | 1兆431億円 |
| はじめてのNISA | 1,823億円 |
| Tracers | 131億円 |
純資産が大きいほど、繰上償還(ファンドの強制終了)のリスクが遠ざかります。
実質コストが下がる理屈は、前の章で見たとおりです。
Slimの14.0兆円は国内投信で頭ひとつ抜けた規模で、楽天オルカンも1兆円を超えました。
正直、この2本に規模の不安はありません。
はじめてのNISAとTracersは成績こそ互角ですが、規模であえて選ぶ理由がないというのが僕の評価です。
→ 繰上償還=ファンドの強制終了。避けられるファンドの見分け方
次に使い勝手。
- 楽天証券で楽天カード積立をする → 楽天オルカン(ポイントで成績の遅れを取り返せる範囲なら)
- それ以外(SBI証券など) → eMAXIS Slim(SBIなら保有ポイントも付きます)
楽天オルカンの場合、ポイントは「おまけ」ではなく、成績の小さな遅れを埋める役割です。
残高が大きくなってきたら、新しい積立先をSlimに切り替える手もあります。
👉 運用成績では選べない。だから「規模」と「使い勝手」で決めて、さっさと積立を始める。
📚 ここが気になった人へ「オルカン1本を決めて、あとは触らない」。この記事の結論を、口座の選び方から取り崩しまで含めて1冊にしたのがこの本です。
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
コスト差が長期でどう効くかは、自分の金額で確かめるのが一番納得できます。
記事で比較した「傾き」(たとえば、たわらの年▲0.1pt弱)が、長期の資産額にどう影響するか確かめてみてください。
「年率コスト」欄に傾きの分を上乗せして入力すると、差の複利効果が体感できます。