家計・入金力– category –
投資の成果を支えるのは、安定した家計と入金力。保険の見直し、支出設計、家計管理など、土台を整える実務を扱います。攻める前に守る。40代以降の現実に即した、無理のない資産形成の基礎を築くカテゴリーです。
-

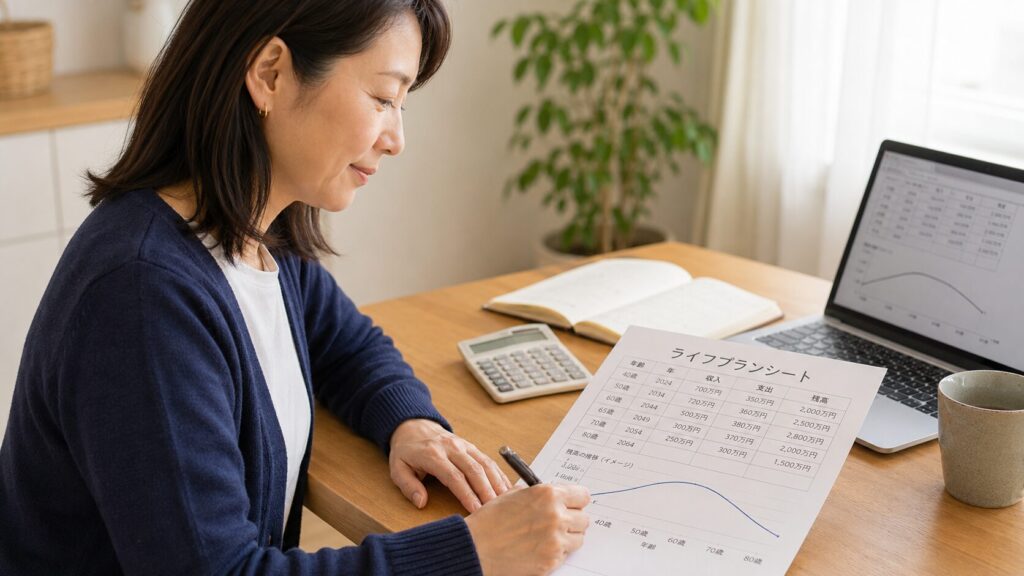
ライフプラン表の作り方|老後2,000万円を「自分の数字」で考える
「老後2,000万円が必要」という言葉を、一度は聞いたことがあるのではないでしょうか。 でも、この2,000万円という数字を見て、こう思いませんでしたか。 「自分の場合は、本当に2,000万円も必要なの? それとも、2,000万円で足りるの?」 正直に言うと、... -
保険を解約できないのは「もったいない」からではない|本当の理由は別にある
保険を見直したほうがいい。 頭ではわかっている。 それでも解約の電話に手が伸びない――そんな状態で止まっている人は、多いのではないでしょうか。 世の中の「保険 解約できない」という悩みは、たいてい「もったいない(払った保険料が無駄になる)」で... -
共働き夫婦の家計管理|口座の分け方と「投資に回す仕組み」の作り方
共働きで、収入は世帯で2つある。それなのに「思ったほどお金が残っていない」と感じたことはないでしょうか。 これは家計管理が下手だからではありません。収入が2つあること自体が、「見えない無駄」を温存しやすい構造だからです。 正直に言うと、僕自... -
教育費の貯め方|学資保険・NISA・預貯金を「使う時期」で組み合わせる
「教育費はいくら必要か」と検索すると、1,000万円とも2,000万円とも出てきます。数字の幅が大きすぎて、かえって何も手が打てなくなっていないでしょうか。 正直に言うと、僕自身、長女が大学に入るまで「準備不足」でした。学資保険は妻が考えてかけてく... -
ふるさと納税の仕組みと始め方|2026年の制度変更まで整理する
ふるさと納税、名前は知っているけどやっていない——という人はまだ多いのではないでしょうか。 正直に言うと、僕自身がそうでした。資産形成に本気で取り組み始めるまで、「面倒くさそう」という理由だけで何年も放置。同じ理由で、医療費控除すら申告して... -
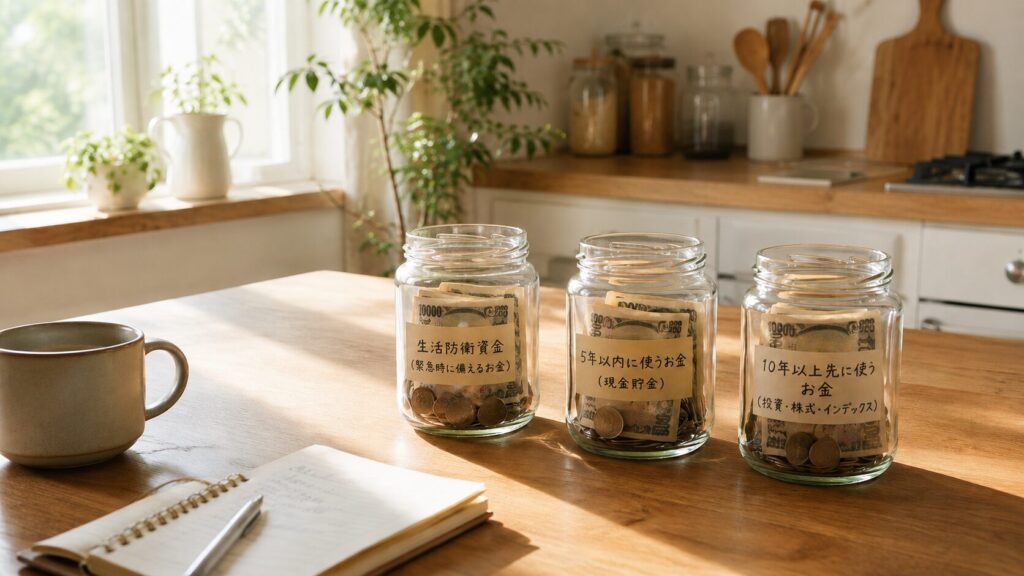
「貯金と投資の割合」に正解はない|使う時期で分ければ迷わない
「貯金と投資、どっちにいくら回せばいいんだろう」──この問いで手が止まる人は多いです。→ 必要額を先に把握するためのライフプラン表の作り方はこちらで整理しています ネットで調べると「手取りの2割を投資へ」「まず100万円貯めてから」といった“目安”...