資産形成– tag –
-

ボーナスの使い道に「黄金比率」はない|まず土台、それから1本の物差し
ボーナスの使い道を検索すると、たいてい「5:3:2で分けましょう」という比率が出てきます。でも、その比率こそがお金を貯まりにくくしている――というのが、今日の話です。 結論を先に言います。 ボーナスに専用の配分ルールはいりません。 必要なのは2つだ... -
ファンドラップは「やめとけ」でいい|手数料年1〜2%と、売り手だけが儲かる仕組み
退職金が振り込まれた口座を眺めていると、銀行や証券会社から「運用はプロにお任せしませんか」と声がかかる。その代表格がファンドラップです。 「自分で投資信託を選ぶ自信はない」「まとまったお金だから、プロに任せたほうが安心」。そう感じている方... -
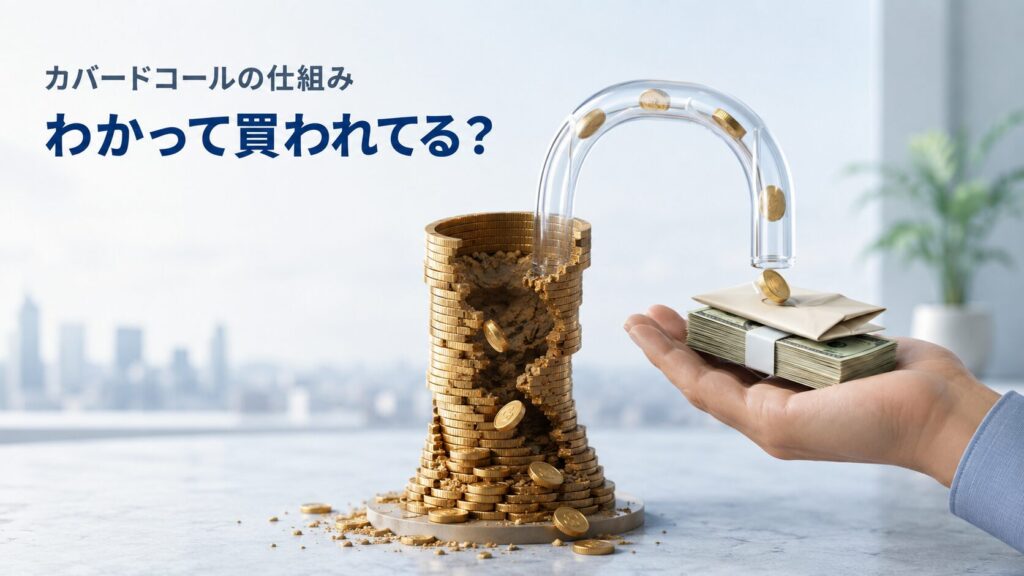
カバードコール型投信のデメリット|高い分配率の正体は”値上がり益の前借り”と”元本の取り崩し”
「分配金が毎月入ってきて、利回りは年10%超」——そう聞くと、心が動く人は多いと思います。実際、JEPQやJEPI、QYLDといったカバードコール型の商品は、いま世界でも日本でも、ものすごい勢いでお金を集めています。 でも、僕はこの手の商品に1円も入れる気... -
新NISAは何年で埋める?|年数は余剰資金で決まる。年初一括か毎月かは“許容度の範囲で最速”
新NISAを何年で埋めるかは「1,800万円÷年間入金額」で決まります。先にあるのは投資に回せる余剰で、年数はその結果。年初一括か毎月積立かはお金の出どころで決まり、入れていい上限は下落額の早見表で金額にできます。枠を主語にした時の3つの失敗も整理。 -
日経7万円突破のお祭り。オルカン・S&P500を信じた投資家が“乗ってはいけない”たった1つの理由
日経平均が史上最高値を更新しました。「7万円突破」「一時7万2千円に迫る」の見出しが並び、SNSのタイムラインは「乗り遅れた」「今からでも日本株を買うべき?」という声で騒がしくなっています。 こういう空気、少しザワッとしますよね。その感覚はとて... -
平成の「普通」はもう贅沢?データで見る、同じ暮らしに必要なお金
先日、息子の給与明細を見せてもらいました。地元の中小企業に就職して、初任給は17万円(額面)。 自分が新社会人だった頃と、そんなに変わらない数字でした。 でも、僕はその額面を見て少しゾッとしたんです。「自分はありがたいことに大企業に入れて、...