資産形成– tag –
-

「国債NISA」は買うべきか|対象になっても僕が非課税枠に国債を入れない理由【2026年7月時点】
「国債がNISAで買えるようになるらしい」というニュースを見て、「非課税で国債なら、安全でお得なのでは?」と思っていませんか? 2026年7月、国債をNISAの対象に加える議論が急に動き出しました。 ニュースは「制度がどうなるか」ばかりを報じています。... -
ペアローンのデメリット総点検|「借りられる額」は増えても「借りていい額」は増えない
夫婦2人で借りれば、もっといい家が買える。 銀行のシミュレーションにも、不動産会社の資金計画書にも、当たり前のようにその選択肢が並ぶ時代になりました。 実際、首都圏の新築マンション契約者の36%、既婚共働き世帯に限れば54%がペアローンを利用して... -
“儲かった報告”も“暴落予想”も真に受けるな|投資系SNSでばらまかれる生存者バイアスの正体
NISA2年で含み益+800万。まだ始めてない人、正直もったいなさすぎる リーマン級の暴落が秒読み。逃げ遅れた人から退場します 昨日もあなたのタイムラインに、こんな投稿が流れてきたはずです。 片方を見れば「乗り遅れたかも」と焦り、もう片方を見れば「... -
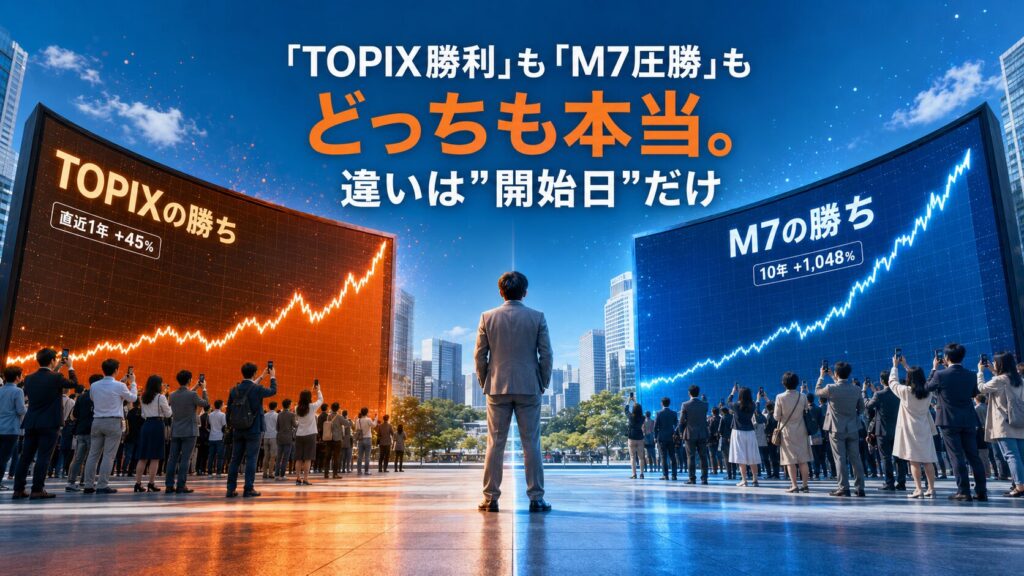
マグニフィセント7、TOPIXに敗北中|「すごい方に乗り換える」人が高値掴みを繰り返す理由
「TOPIXがマグニフィセント7に勝っている」——この1年の成績を並べると、本当にそうなっています。冗談でも切り取りでもなく、数字はこの後すぐお見せします。 つい最近まで、話は真逆でした。 「S&P500がすごいと言っても、牽引しているのはマグニフィ... -
住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」
住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」です。借りていい上限は「固定金利で払い続けられる額」まで。月の返済額から逆算する早見表、5年ルール・125%ルールの落とし穴、変動を選んでいい人の条件を整理します。 -
マイホームは今建てるべきか。住宅ローンで“債務超過”から人生を始める前に
こんにちは、飛雄です。 住宅ローンを検討しはじめると、たいていの人が最初にぶつかる問いがあります。 「変動金利にするか、固定金利にするか」 金利の見通し、5年ルール、損益分岐点。真剣に調べるほど、この二択は重くのしかかってきます。 でも、いっ...