資産形成– tag –
-

3,000万円でFIREできるか|過去155年・1,508通りの30年で検証した結果
「3,000万円貯まったら、会社を辞められるだろうか」。資産形成を続けていると、一度はこの計算をしてみたくなるのではないでしょうか。 僕はこの問いに、雰囲気ではなくデータで答えを出したくなりました。使ったのは、ノーベル経済学賞を受賞したロバー... -
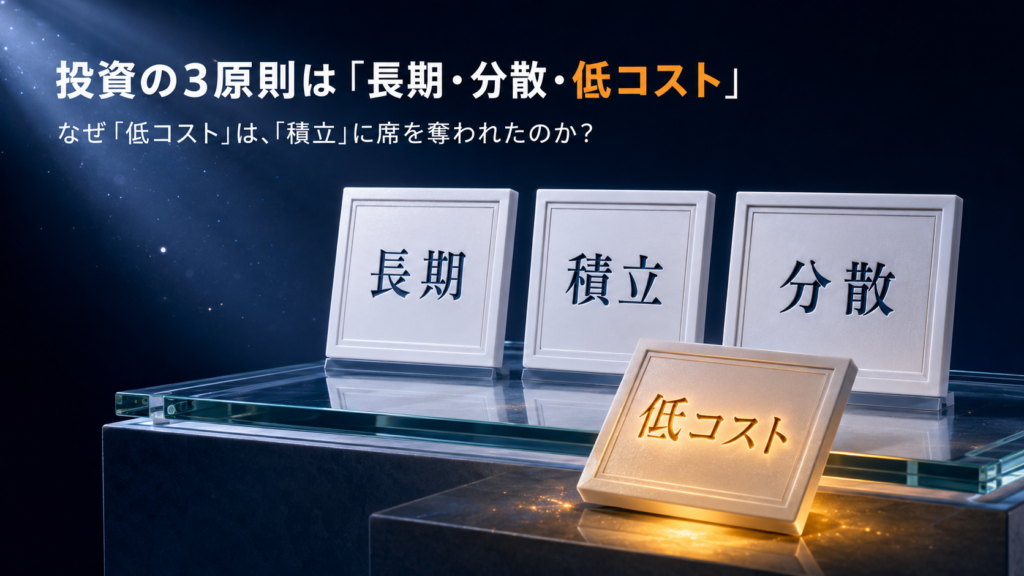
「長期・積立・分散」に感じる違和感|投資の3原則から消えた「低コスト」
「投資の3原則は?」と聞かれたら、なんと答えるでしょうか。 「長期・積立・分散」と答えた方は、ちゃんと勉強されている方だと思います。金融庁のNISA特設サイトにも、政府広報にも、高校の金融教育の教材にも、そう書いてあります。 でも僕は、この言葉... -
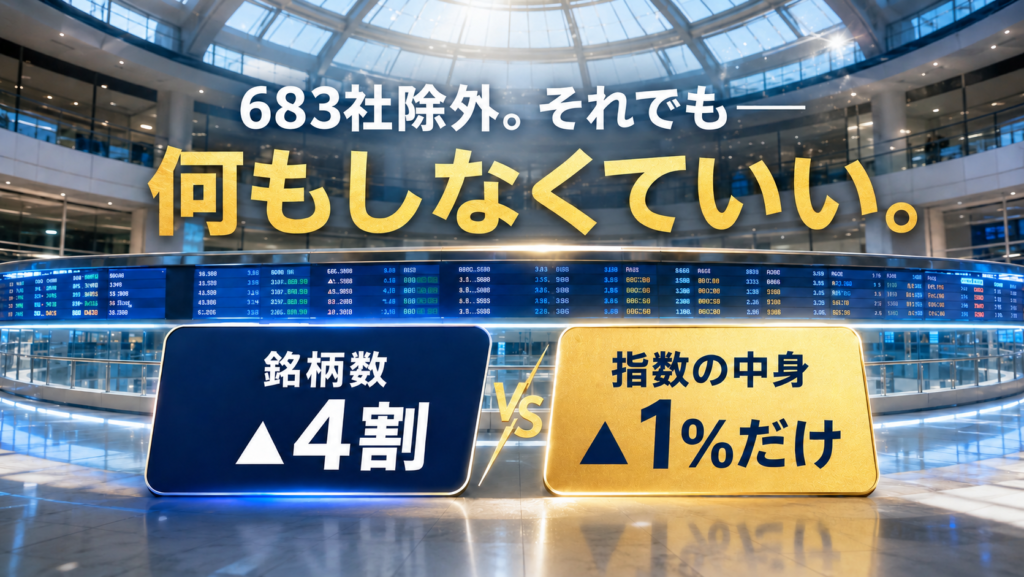
TOPIXルール変更【2026年10月】|除外銘柄683社の行方と「何もしなくていい」理由
保有銘柄がTOPIXから除外されたらどうなる?——10月7日にJPXが公表した除外対象は683銘柄。実は「その日に売られて終わり」ではありません。2年がかりの段階移行と再評価の仕組み、一覧の確認先、そして持っている人が何もしなくていい理由を一次資料で整理します。 -
がん保険はいらない?「2人に1人ががんになる」の正体と、僕が入らない理由
「日本人の2人に1人が、生涯で一度はがんになる」。 この数字の前で、がん保険に入らないのは無謀に見えるかもしれません。それでも僕は、がん保険に入っていない。 根性論でも楽観論でもありません。 この記事でわかること 「2人に1人ががんになる」とい... -
NISA貧乏、実は全然アリです。ダメなのは「備えないまま突っ込む」積立だけ
NISA貧乏は本当にダメなのか?切り詰めて積み立てるのは「今切り詰めるか、将来困るか」の選択であって困窮ではありません。本当に危険なのは、備えがないまま突っ込み、いざという時に売らざるを得なくなる設計だけ。11項目のチェックリストで、あなたの積立が「設計」か「無自覚」かを判定します。 -
NISAと特定口座の使い分け|まとまったお金は「来年の枠」を待たずに動かす
ボーナス、退職金、相続。 一度にまとまったお金が入ったとき、多くの人が同じところで止まります。 当年のNISA枠は360万円。手元にあるのは、それを超える金額。 そこで、こう考えます。 「360万はNISAに入れて、残りは来年の枠を待とう」 自然な発想です...