DC– tag –
-

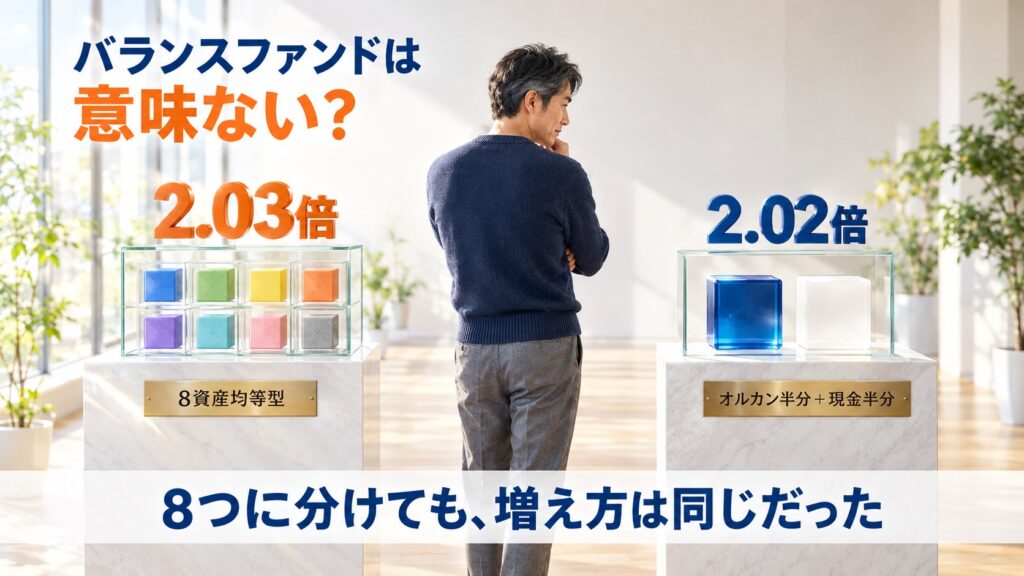
バランスファンドは意味ない?|手数料で買っているのは「分散」ではなく「配分を決めない権利」
「1本で分散できる」「値動きがおだやか」。バランスファンドの売り文句は、だいたいこの2つです。 先に答えを書きます。すぐ使う予定のない預金がある人には、ほとんど意味がありません。 値動きがおだやかなのは、株が少ないから。そして株を薄めること... -
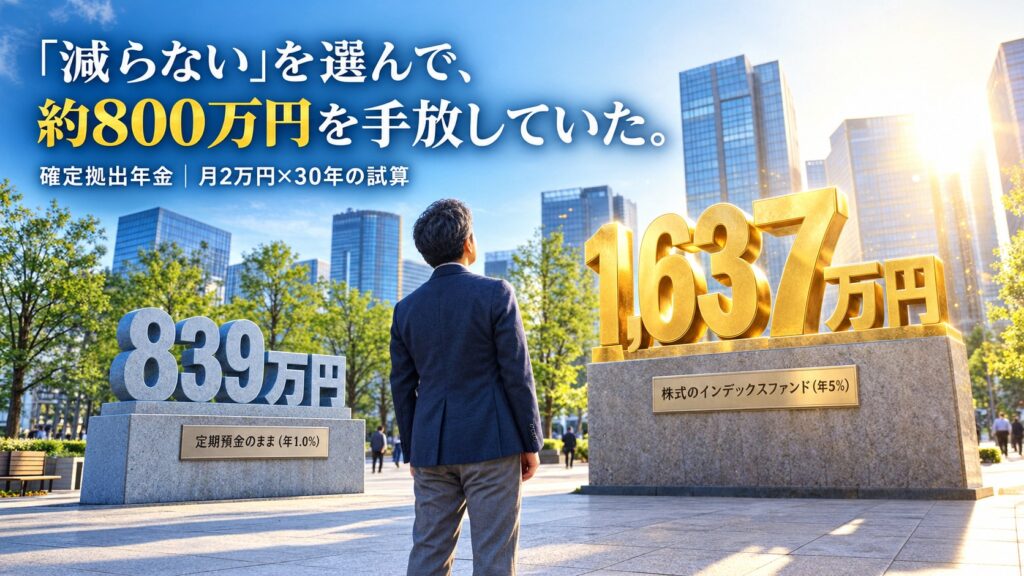
確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
確定拠出年金を元本確保型(定期預金・保険)のままにしていませんか。月2万円・30年なら、今の定期預金の利率でも株式との差は約800万円。60歳まで引き出せない確定拠出年金こそ株式に置く理由と、元本確保型を使っていい唯一の場面、配分変更とスイッチングの手順を解説します。 -
確定拠出年金を退職後に放置するとどうなる?|自動移換で止まるのは運用だけではない
企業型DCを退職後に放置すると6ヶ月で自動移換。運用停止・手数料月98円に加え、受給開始年齢と退職所得控除の期間まで止まります。100万円10年放置で失うのは手数料1.6万円ではなく運用機会63万円。転職先の有無別に移す先と掛金の判断を整理。 -
サイドFIREへの軌跡 第9話|知識を、夫婦の戦略に変えた日
こんにちは、飛雄です。 ここまでの話を、簡単に振り返らせてください。 第7話で、口座別のポートフォリオを確定させました第8話で、初めての含み損とぶつかり、妻・仁花の一言に救われました2025年4月、トランプショックで証券口座はほぼ全面赤字に → 第8... -
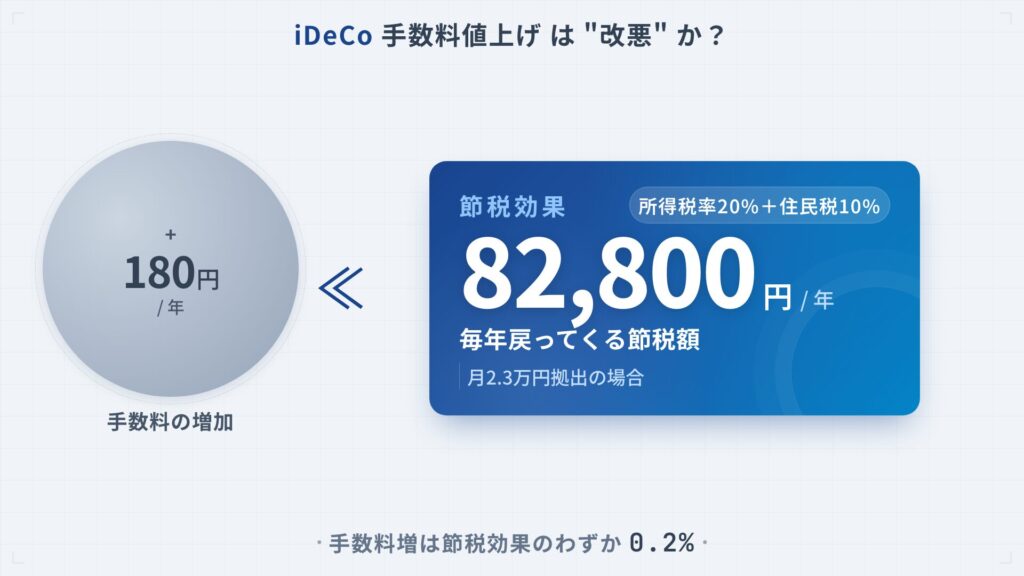
iDeCo手数料値上げは“改悪”か?──騒ぐ前に計算してほしい3つの数字
2026年4月30日、国民年金基金連合会がiDeCoの手数料引き上げを発表しました。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 ※本記事の手数料比較は、今回値上げが発表された国民年金基金... -
iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
退職金とiDeCoの受け取り順番で悩んでも、10年ルール後は控除が増えません。自分で動かせるのは「拠出を止める年」と「受け取る年」。続けた年数分の控除が生まれる仕組み、退職金と年を分ける累進効果、暴落なら待てる75歳までの猶予、2026年12月改正で70歳まで拠出できる条件まで整理しました。
12