転職や退職のとき、会社の確定拠出年金(企業型DC)はどうしましたか。
「そういえば何もしていない」人も、これから転職や退職を控えている人も、この記事は今日読んでおいた方がいいです。
退職して6ヶ月。
何も手続きをしないと、あなたのDC資産は勝手に現金に換えられ、運用が止まり、手数料だけが引かれ続ける場所へ移されます。
これを「自動移換」と言います。
放置されている資産は全国で3,361億円。
人数は100万人を超えています。
「手数料で少し減るだけでしょう」と思っている人が多いと思います。
違います。
放置で失う本体は手数料ではなく、運用が止まる時間、受け取りが遅れる時間、そして退職所得控除の計算から外れる時間です。
この記事では、放置すると何が起きるかを制度どおりに並べ、なぜ100万人も放置してしまうのかを見た上で、転職先の有無ごとに「どこへ移すか」と「掛金を出すかどうか」を分けて整理します。
すでに自動移換された人が取り戻す手順も書いておきます。
👉 退職後6ヶ月以内にやることは1つだけ。「どこへ移すか」を決める。掛金をいくら出すかは、その後で考えればいい。
- 退職後6ヶ月で起きる自動移換の中身。止まるのは運用だけではない(受給開始年齢・退職所得控除の期間も)
- 放置資産3,361億円・100万人超。なぜ放置が起きるのか、2026年4月・2027年の制度変更
- 転職先の有無別に「どこへ移すか」と「掛金を出すか出さないか」を分けて判断する
- すでに自動移換された人が取り戻す手順と、放置で失うものを数字で
結論|退職後6ヶ月以内に「移す先」だけ決める。放置は損しかない
先に結論を置きます。
- 企業型DCの資格を失ったら、翌月から6ヶ月以内に「転職先の企業型DC」か「iDeCo」へ移す
- 迷うなら iDeCo。口座開設に1〜2ヶ月かかるので、退職が見えた時点で申し込む
- 掛金を出すか出さないかは移した後で決めていい。決めるのは「移す先」だけ
放置して得をする人は、制度上ひとりもいません。
自動移換は「何もしなかった人のための保管庫」であって、運用の場所ではないからです。
なぜそう言い切れるのかを、次の章で中身から確かめます。
確定拠出年金を放置すると何が起きるか|自動移換の中身
企業型DCに入っていた人が退職や転職で加入者の資格を失うと、資格を失った月の翌月から6ヶ月以内に、資産を別の制度へ移す手続きが必要です。
期限を過ぎると、資産は国民年金基金連合会へ強制的に移されます。
これが自動移換です。
自動移換されると、5つのことが起きます。
① 全額が現金に換えられ、運用が止まる
自動移換の時点で、投資信託はすべて売却されて現金になります。
その後は運用商品を選ぶこと自体ができません。
株式インデックスで積み上げてきた資産が、その日から1円も増えなくなります。
② 手数料が引かれ続ける
自動移換されるときに4,348円、その4ヶ月後から管理手数料が月98円(年1,176円)引かれます。
この管理手数料は2026年4月分から引き上げられた額で、それまでは月52円でした。
国民年金基金連合会が「放置を減らすため」に上げた、と説明している手数料です。
さらに、あとでiDeCoや転職先の企業型DCへ移すときにも550円かかります。
こちらは2026年4月以降の額で、それまでは1,100円でした。
③ 加入期間に数えられず、受け取れる年齢が遅れる
確定拠出年金を60歳から受け取るには、「通算加入者等期間」が10年以上必要です。
自動移換されている期間は、この期間に1日も算入されません。
| 通算加入者等期間 | 受け取り開始できる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1ヶ月以上2年未満 | 65歳 |
たとえば45歳で退職し、8年間の加入歴があった人が60歳まで放置すると、期間は8年のまま止まります。
受け取りは61歳から。
しかも自動移換のままでは請求そのものができないので、60歳を過ぎてから慌てて移換手続きをすることになります。
④ 退職所得控除の「勤続年数」からも外れる
ここは知られていません。
DCを一時金で受け取るときの退職所得控除は、掛金を出していた期間を勤続年数とみなして計算します。
自動移換の期間は、掛金を出していないので勤続年数に入りません。
控除枠は年40万円(20年超は年70万円)ずつ積み上がる仕組みなので、放置した年数のぶんだけ非課税で受け取れる枠が育たない、ということです。
手数料の数千円とは桁が違う損失になり得ます。
⑤ 受け取るにも、まず移換が必要
自動移換のままでは、老齢給付金を請求できません。
受け取るには一度iDeCoなどへ移してからになります。
「60歳になったら勝手に振り込まれる」は起きません。
👉 自動移換で止まるのは運用だけではない。受給開始年齢と退職所得控除の”時計”も、一緒に止まる。
放置されている資産は3,361億円|なぜ100万人が放ったらかすのか
日経の報道によると、自動移換されたまま放置されている資産は2024年度末で3,361億円。
10年で3倍に増えました。
人数は2023年3月末時点で約118万人、そのうち約52万人は資産25万円以下です。
なぜこれほど放置されるのか。
理由は3つ重なっています。
- 転職が増えた。企業型DCの加入者は862万人(2025年3月末)まで増え、辞める人も比例して増えた
- 少額の人が多い。25万円のために口座を開く手間を、多くの人が後回しにする
- 会社の説明が「退職した後」に届く。手続きの案内は郵送1通で、読まれないまま6ヶ月が過ぎる
僕の周りでも転職や退職は珍しくありませんが、DCをどう移したかまで話題に上ったことは一度もありません。
制度そのものが会話に出てこないので、「手続きが必要だ」という認識がそもそも生まれない。
ここが放置の入口だと思っています。
特に見落としやすいのは、転職先に「全員加入の企業型DC」がない場合です。
転職先にDCがあれば、入社手続きの流れで前の資産を移す案内が来ます。
ないと、誰も何も言ってこない。
前の会社の資産は、あなたが動かない限り、6ヶ月後に自動移換されます。
国もこの構造を問題視しています。
2026年4月から、会社は退職が見込まれる段階で「退職前に」手続きを説明する義務を負うようになりました。
さらに2027年には、企業ごとの自動移換率を国が開示する見通しです。
「放置させた会社」が名指しされる時代が来ます。
ただし、会社が説明するようになっても、動くのは本人です。
次の章で、どこへ移すかを分けます。
移す先は3つ|転職先の企業型DC・iDeCo・60歳以降なら受け取り
移す先は、あなたの次の状態で決まります。
転職先に企業型DCがある人
原則として、転職先の企業型DCへ移します。
入社時に「前の会社のDC資産を移換したい」と人事に伝えれば、手続きの書類が出てきます。
手数料は転職先の規約によりますが、iDeCoのような口座管理料は会社負担のことが多いです。
転職先の商品ラインナップが不満なら、iDeCoへ移す選択もあります。
ただし、会社が掛金を出してくれる企業型DCに入れるなら、資産だけiDeCoに置く理由はあまりありません。
転職先に企業型DCがない人・退職して会社員でなくなる人
iDeCoへ移します。
転職先が確定給付型(DB)だけの会社、中小企業で企業年金がない会社、公務員、自営業、無職、配偶者の扶養に入る人。
全部ここです。
iDeCoの口座は、金融機関に申し込んでから開設まで1〜2ヶ月かかります。
6ヶ月はあっという間なので、退職日が見えた時点で申し込んでおくのが安全です。
金融機関は、運営管理手数料が無料でインデックス投信の信託報酬が低いところを選びます。
企業型DCで自社の商品しか選べなかった人にとっては、ここで初めて低コストの全世界株式やS&P500が選べるようになります。
むしろ改善です。
60歳以上で、通算加入者等期間が10年以上ある人
受け取りを選べます。
一時金か年金か、あるいは受け取らずにiDeCoへ移して運用を続けるかです。
続ける場合は、掛金を出し続けることも、出さずに運用だけすることもできます(どちらを選ぶかは次の章で分けます)。
受け取る順番と退職金との関係は、別の記事で「iDeCoをいつ終わらせるか」として整理しています。
👉 転職先に企業型DCがあればそこへ、なければiDeCoへ。「どちらでもない」という選択肢は、制度上存在しない。
iDeCoに移すなら「掛金を出す/出さない」は別の判断
iDeCoへ移すと決めたら、次に「掛金を出し続けるか」を選びます。
出す人が「加入者」、出さずに運用だけする人が「運用指図者」です。
この2つは、手数料も、育つ権利も違います。
| 加入者(掛金を出す) | 運用指図者(出さない) | |
|---|---|---|
| 国民年金基金連合会の手数料 | 月105円(2027年1月引落分から120円) | 0円 |
| 信託銀行の手数料 | 月66円 | 月66円 |
| 通算加入者等期間 | 算入される | 算入される |
| 退職所得控除の勤続年数 | 積み上がる | 積み上がらない |
| 掛金の所得控除 | あり | なし |
「手数料が安いから運用指図者」と考える人がいますが、月105円の差で失うのは、退職所得控除の勤続年数と所得控除です。
年40万円の控除枠と、掛金に対する税率分の還付。
月105円と比べる大きさではありません。
僕自身は、受け取るまで最低額の月5,000円は出し続ける方針です。
理由は、月5,000円でも「掛金を出した年」として勤続年数が1年増えるからです。
掛金6万円に対して、控除枠は40万円増えます。
拠出を止める年を遅らせるほど控除が生まれる、という構造は別の記事で数字にしています。
運用指図者を選んでいいのは、月5,000円を出すと生活費が枯渇して家計が回らない、というレベルの人だけだと考えています。
そこまで現金に余裕がない状態なら、先に直すべきはiDeCoの掛金ではなく、生活防衛資金の方です。
企業型DCで積んだ資産はiDeCoへ移して守る。
掛金は、家計が戻ってから再開すればいい。
60歳まで引き出せないお金を、生活費を削ってまで入れる必要はありません。
→ 生活防衛資金はいくら必要?物価高とNISA満額時代の最低ライン
マッチング拠出とiDeCoのどちらに出すかで迷う人は、固定費と信託報酬の差で決める方法をこちらに書いています。
→ 企業型DC加入者はマッチング拠出とiDeCoどちらを選ぶべきか?
👉 移すのは全員。出すのは家計が回る人。月5,000円で「控除の時計」が動き続ける。
すでに自動移換されてしまった人へ|取り戻す手順
もう自動移換されている人も、資産が消えたわけではありません。
国民年金基金連合会が現金で預かっているだけなので、次の手順で取り戻せます。
- 手元の通知を探す。自動移換されると「特定運営管理機関」からハガキや封書が届いている。なければ自動移換者専用コールセンターに基礎年金番号で照会できる
- iDeCoの口座を開く(転職先に企業型DCがあるならそちらでもいい)
- 口座開設の申込書で「自動移換されている資産を移す」欄にチェックを入れる。移換手数料550円(2026年4月以降)が資産から引かれる
- 移換が完了したら、運用商品を自分で選び直す。現金のまま置いておくと、また運用ゼロが続く
60歳を過ぎてから気づいた人も、手順は同じです。
iDeCoへ移せば、それまでの加入期間と合算されて受給の要件を確認できます。
期間が足りなければ、運用指図者として期間を満たすまで運用を続けてから受け取ります。
「放置した年数」は戻りません。
でも、今日から動かせば、これ以上止まる時間は増えません。
まとめ|放置で失うのは手数料ではなく「時間」
最後に、放置の損を数字で並べます。
企業型DCの資産100万円を、自動移換のまま10年放置した場合です。
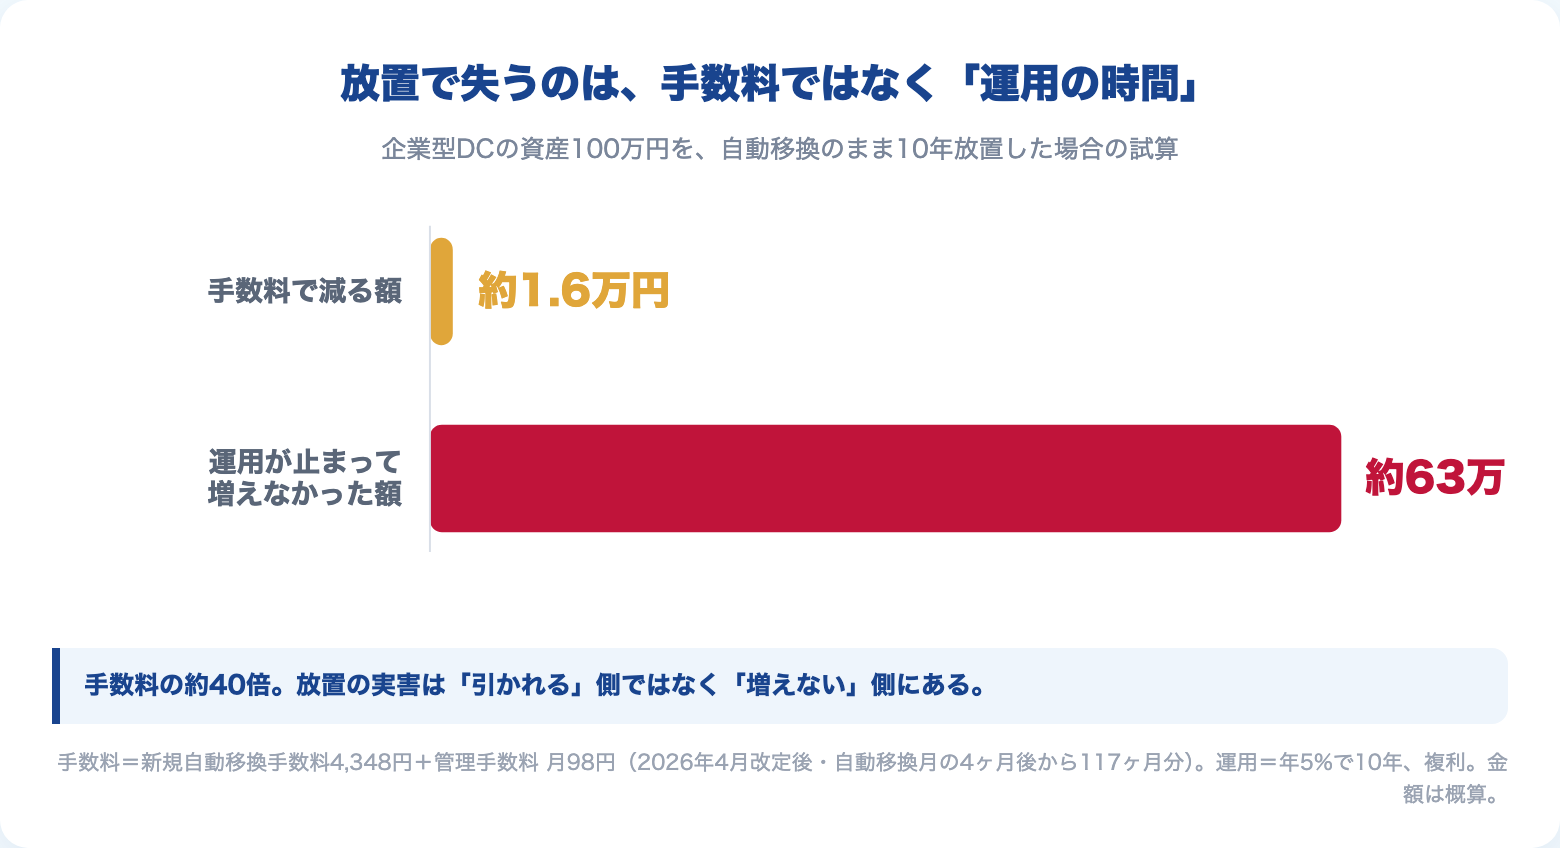
手数料は10年で約1.6万円。
一方、年5%で運用できていれば増えていたはずの額は約63万円。
手数料の約40倍です。
これに、受け取りが1年遅れる時間と、退職所得控除の枠が10年分育たなかった時間が乗ります。
放置の実害は、引かれる側ではなく、増えない側にあります。
- 退職後6ヶ月以内に「移す先」だけ決める。転職先に企業型DCがあればそこへ、なければiDeCoへ
- 掛金は月5,000円でも出す。運用指図者にしていいのは家計が回らないレベルの人だけ
- すでに自動移換された人は、iDeCo口座を開いて移換申請。今日から時計を動かし直す
👉 確定拠出年金の放置で失うのは、手数料ではなく時間です。運用の時間、受給の時間、控除の時間。3つとも、6ヶ月以内の手続き1つで守れる。
制度が変わっても、会社が説明するようになっても、あなたのDC資産を動かすのはあなたしかいません。
転職の話題が出た同僚に、この記事を1本渡してあげてください。
📚 「制度の手続き、結局どれをやればいい?」を終わらせる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
やることを最小限に絞って「もうこれだけで大丈夫」と言い切ってくれる本です。
DCの移換のように「面倒だけど一度きり」の手続きを後回しにしない考え方が、90分ぶんの授業で身につきます。
僕自身、制度の細かい選択肢で迷ったときは、この本の「まず何を動かすか」の優先順位に戻って整理し直しています。
本記事の「移す先だけ決める。掛金は後で」も、その順番で考えた結論です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
企業型DCから移すiDeCoの口座は、運営管理手数料が無料で低コストのインデックス投信が揃う金融機関にも向いています。楽天証券はiDeCoの運営管理手数料が無料で、全世界株式やS&P500の低コスト投信も選べます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
企業型DCとNISA、どちらを先に使うべきかの判断軸はこちらで整理しています。
2026年12月改正でiDeCoの上限が月6.2万円に上がります。
増額すべきかは「還付の使い方」で決まる、という話です。
60歳以降に受け取る順番まで含めた、資産運用の出口の設計図です。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。