「1本で分散できる」「値動きがおだやか」。
バランスファンドの売り文句は、だいたいこの2つです。
先に答えを書きます。
すぐ使う予定のない預金がある人には、ほとんど意味がありません。
値動きがおだやかなのは、株が少ないから。
そして株を薄めることなら、預金を持っている時点でもうできています。
手数料で買っているのは「分散」ではなく、「配分を自分で決めずに済む権利」です。
僕自身、14年間バランスファンドを持っていました。
会社に確定拠出年金が入った時、中身もよく分からないまま選んだ1本。
拠出した430万円は、1,100万円になっていました。
悪い商品だったとは思っていません。
それでも、いまの僕は選びません。
- バランスファンドの値動きが小さい本当の理由
- 手数料を払って買っているものの正体
- それでも持つ意味がある人の条件と、いま持っている人がやること
バランスファンドの値動きが小さいのは、株が少ないから
バランスファンドは、株式・債券・REIT(不動産)など、値動きの違う資産を1本にまとめた投資信託です。
「1本で分散できる」「値動きがおだやか」が売り文句。
ただ、値動きが小さい理由は、分散の魔法ではありません。
株の割合が少ないから。
それだけです。
たとえば人気のeMAXIS Slim バランス(8資産均等型)。
国内株・先進国株・新興国株・国内債券・先進国債券・新興国債券・国内REIT・先進国REITに、12.5%ずつ投資します。
株式は8つのうち3つ、つまり37.5%。
では、「8つに分けた効果」はどれくらいあったのか。
同じ期間で、「オルカン半分+現金半分」と比べてみました。
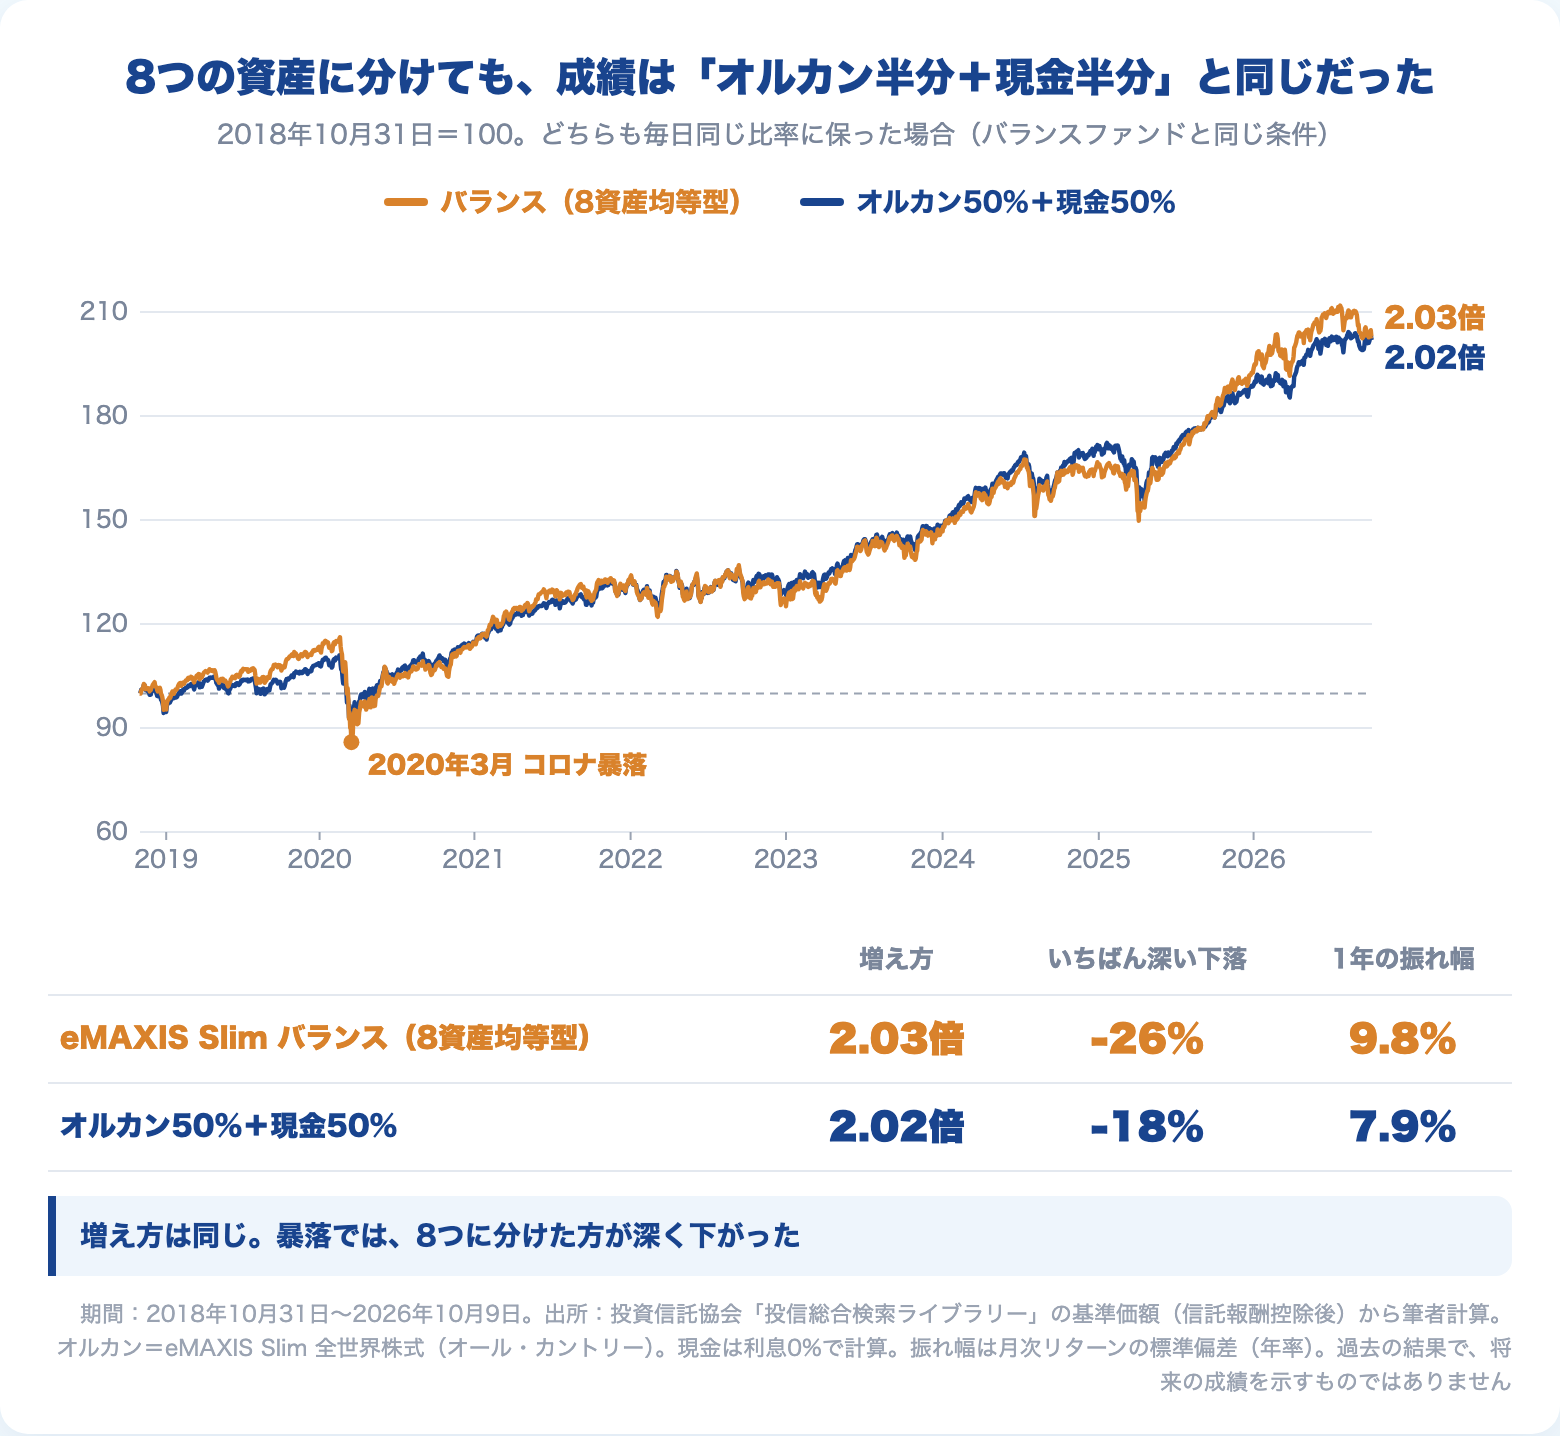
2018年10月末からの約8年で、増え方は2.03倍と2.02倍。
ほぼ同じです。
違いが出たのは、2020年3月のコロナ暴落。
いちばん深い下落は、バランスファンドが−26%、オルカン半分+現金半分が−18%でした。
8つに分けた方が、深く下がっています。
REITや新興国の資産は、もともと株と同じ方向に動きやすい。
種類を増やすほど守りが固くなる、とは限りません。
👉 値動きを小さくしているのは、8つに分けたことではなく、株を薄めたことだ。
過去8年の結果で、将来も同じになるとは限りません。始める時期を2019年・2020年・2021年・2022年に変えても、増え方の差はほとんど出ませんでした。
すぐ使う予定のない預金がある人は、もうバランスしている
株を薄めるだけなら、バランスファンドでなくてもできます。
しかも、多くの人はもうやっています。
預金です。
たとえば、生活防衛資金や数年内に使うお金とは別に、すぐ使う予定のない預金が800万円ある人。
その人が、NISAでバランスファンドを700万円持っているとします。
中身は株式50%・債券50%。
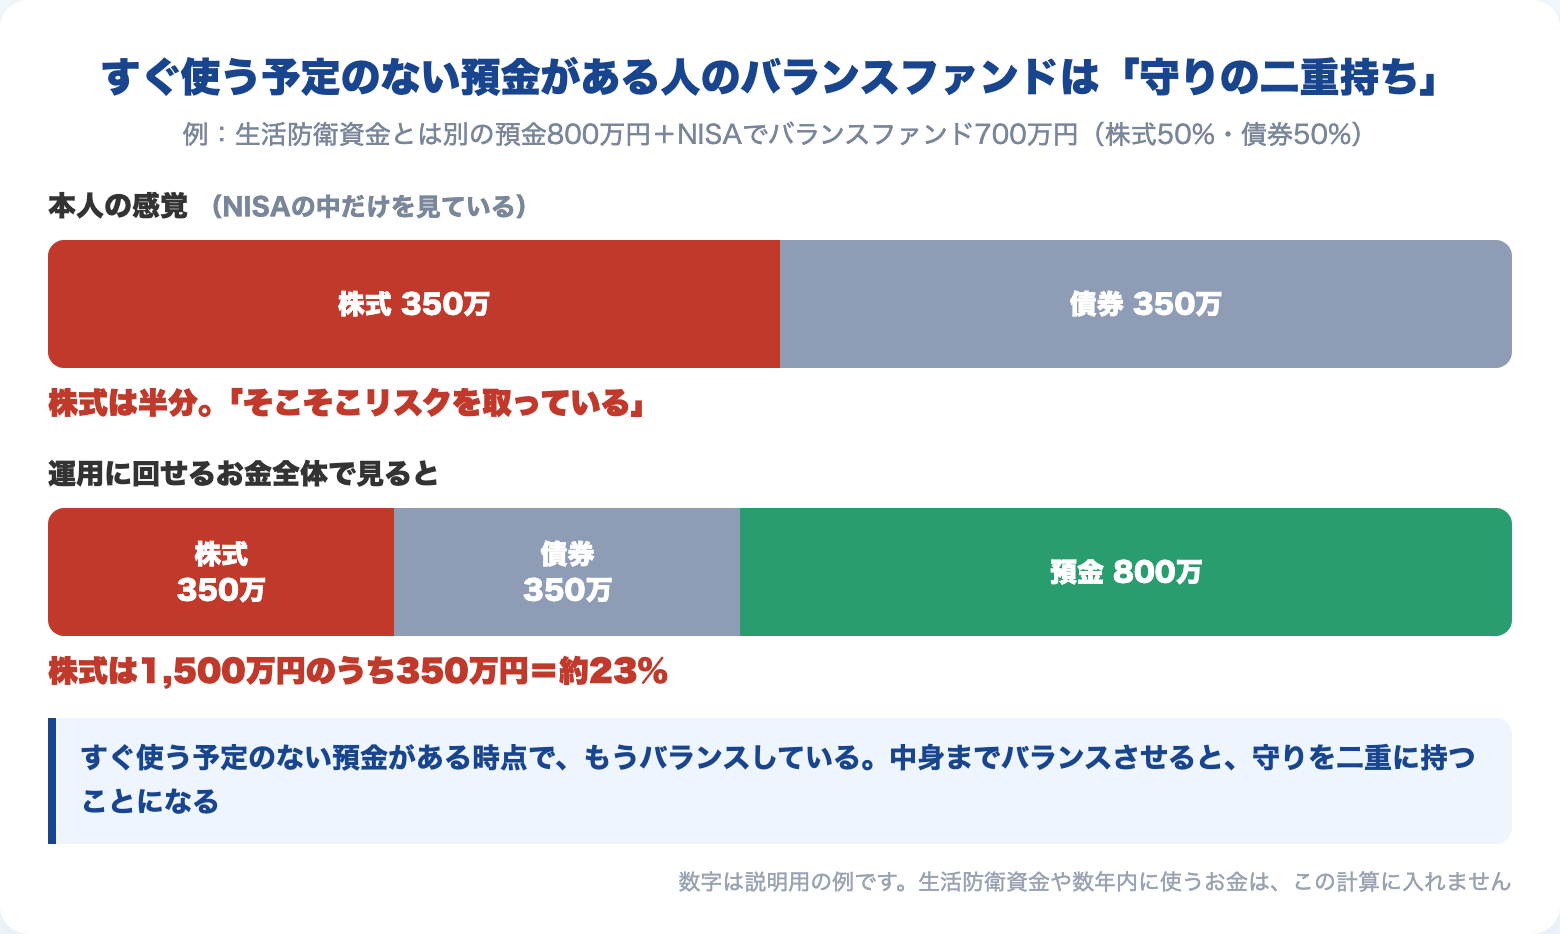
本人の感覚では「半分は株でリスクを取っている」。
でも、運用に回せるお金全体で見ると、株式は1,500万円のうち350万円。
約23%です。
預金という守りがすでにあるのに、NISAの中にも債券という守りを置いている。
守りを二重に持っている状態です。
投資は「必要なだけリスクを取る」ことが本質です。
取りすぎもよくないけれど、取らなさすぎもよくない。
運用に回せるお金のうち2割しか株がないなら、取らなさすぎを疑っていい。
リスクを下げたいなら、方法はもっと単純です。
生活防衛資金は別に確保したうえで、運用資金の中身を「株式のインデックスファンド」と「現金」の2つにする。
そして、株式に置く金額を決める。
怖ければ株の金額を減らし、物足りなければ増やす。
調整するのは、配分の比率ではなく金額だけ。
→ 投資のリスク許容度とは?4つの質問で診断して、「低い」と出た人が最初にやること
債券をあえて持ちたい場合も、バランスファンドより「株式ファンド+個人向け国債」を別々に持つ方が安く済みます。
コストの比較は、こちらの記事に表でまとめました。
→ NISAに債券は入れるべき?「債券で守る」をNISA口座でやってはいけない2つの理由
バランスファンドの手数料で買っているのは「配分を決めない権利」
では、バランスファンドの信託報酬(毎年かかる手数料)は、何の対価なのでしょうか。
分解すると、3つになります。
① 株の割合を下げる
② 資産の種類を増やす
③ 比率がずれたら、毎日自動で元に戻す(自動リバランス)
①は、預金で自分でできます。
②は、図1で見た通り、この8年では成績にも守りにも効いていませんでした。
残るのは③だけ。
株が上がって比率がずれたら、株を売って債券を買う。
下がったら、その逆。
この作業を、運用会社が代わりにやってくれます。
つまりバランスファンドの手数料は、「配分を自分で決めない・自分で戻さない権利」の値段。
この作業が本当に面倒な人にとっては、意味のある買い物です。
ただ、「株式+現金」を金額で持っている人には、戻す作業そのものがほとんど起きません。
株が下がったら、運用資金の中の現金から買い足せばいい。
株が増えすぎたと感じた時だけ、売ればいい。
図1の「オルカン半分+現金半分」を、比率を一度も戻さずに放っておいた場合も計算しました。
増え方は2.41倍、いちばん深い下落は−19%。
株が育った分だけ成績は伸び、1年の振れ幅は9.8%で、バランスファンドとちょうど同じでした。
👉 自動リバランスがなくても、困らなかった。現金を自分で持てる人が、その権利に毎年払う理由はない。
→ 新NISAでリバランスは必要か|下がった時は売らずに戻す、売るのは増えすぎた時だけ
バランスファンドが本当に楽なのは、見える数字が1つだけなことかもしれません。
コロナ暴落の時、オルカンは−34%、8資産均等型は−26%でした。
株と現金を別に持つ人の画面には、−34%が出ます。
でも、見るべきは株だけの数字ではなく、現金を足した合計です。
合計なら、およそ−17%。
数字を1つにまとめる作業は、運用会社に頼まなくても自分でできます。
山崎元さんは、運用は「株式のインデックスファンド」と「無リスク資産(預金など)」の2つで十分だと書いていました。
人による違いは、株式に置く金額で調整すればいい。
バランスファンドがやっていることは、この「金額の調整」を、手数料を取って比率でやっているだけ。
僕はそう理解しています。
バランスファンドのデメリットは、コストより「中身が見えないこと」
バランスファンドのデメリットとして、よく挙がるのはコストです。
もちろんコストは大事です。
ただ、ネット証券で買える低コスト型なら、信託報酬は年0.1%台(eMAXIS Slim 8資産均等型は年0.143%)。
オルカン(年0.05775%)との差は、それほど大きくありません。
それより気をつけたいのは、中身が見えにくいことです。
守りのつもりの債券に、為替リスクが付いている。
先進国債券・新興国債券は外国のお金で持つ資産です。
円高になれば、債券そのものが無事でも円での価値は下がります。
預金のような「無リスク資産」とは別物。
同じ「バランス」でも、中身がまるで違う。
4資産均等型なら株式は50%。8資産均等型は37.5%に見えて、REITや新興国まで入っています。
名前の「バランス」から、守りの強さは読み取れません。
銀行の窓口で勧められる型は、コストが一桁違う。
たとえば、対面の金融機関で扱われている「投資のソムリエ」は、信託報酬が年1.54%。
買う時の手数料も、最大3.3%かかります。
毎年の手数料だけで、低コスト型の10倍以上。
同じ「バランスファンド」という名前でも、別の商品として見てください。
いま持っている人がやること
売ることより先に、積立の行き先を変えることです。
新しく入れるお金を、株式のインデックスファンドに向ける。
これだけで、運用資金の中の株の割合は少しずつ上がっていきます。
窓口で買った高コスト型を持っている人は、「元本割れしているから戻るまで待つ」で決めないでください。
買った時の手数料は、もう戻ってきません。
持ち続ける間も、毎年の手数料はかかり続けます。
→ WCM世界成長株厳選ファンド、分配金が減ったら売るべき?|無配は損ではない。損なのは「手数料を払って自分のお金を受け取る」今の状態
僕の確定拠出年金は、2025年の春に中身の75%を外国株式のファンドへ移しました。
確定拠出年金の中で商品を入れ替えるだけなので、税金はかかりません。
残りの25%は、あえてバランスファンドのまま。
株式が増えるほど、この25%の割合は小さくなっていきます。
その減り方を見て、「合理的な判断を続けられているか」を確かめるための装置です。
→ 何を買うか決められなかった夜。投資デビューで感情に揺れた僕が、口座別ポートフォリオを決めるまで(サイドFIREへの軌跡:第7話)
バランスファンドを持つ意味がある人は、考えるほどいなくなる
ここまで書いて、では「持つ意味がある人」は誰なのか。
口座ごとに考えてみました。
NISA:理屈の上では「3つの条件」がそろう人だけ
NISAでバランスファンドが合理的になるのは、次の3つがすべてそろった時だけです。
① 運用できる期間が短い
② 生涯の投資枠1,800万円を、どうやっても埋めきれないと分かっている
③ それでも、資産の半分くらいは株でリスクを取りたい
枠が余るなら、債券をNISAに入れても株の枠を奪いません。
ただ、運用期間が短いなら株の割合を下げるのが筋なので、③と両立する人はごく一部です。
なお、低コストのバランスファンドは、以前からNISAのつみたて投資枠で買えます。
2026年4月からは、債券が中心の投資信託も対象になり得るよう、ルールが広がりました。
選べる商品が増えることと、選んだ方がいいことは別の話。
枠の使い方の考え方は、上の債券の記事に書いた通りです。
iDeCo・企業型DC:持たない方がいい
確定拠出年金は、いちばんリスクを取れる口座です。
60歳まで引き出せないので、暴落の時に売らされることが、仕組みとして起きません。
しかも掛金には上限があります。
会社員で企業年金がない人なら、2026年12月分から月6.2万円に上がります。
上限が上がっても、その範囲のお金が仮に大きく減ったとして、人生に致命傷を与える額ではない。
だから、ここに守りを置く理由がありません。
確定拠出年金では、商品を選ばないままにすると、会社があらかじめ決めた商品で運用が始まります(指定運用方法)。
この商品を決めている会社のうち、約4割はバランス型を指定しています(企業年金連合会の調査・2026年3月公表)。
選んだ覚えのないまま、バランスファンドを持っている人もいるはずです。
受け取りが近づいて、目標の金額に届いたから守りに入りたい。
その時の選択肢は、バランス型より元本確保型(定期預金など)。
僕自身は受け取りを75歳まで待てるので使いませんが、守りに入るならこちらの方が目的に合っています。
→ 確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
最後まで残った候補も、2本で足りた
最後まで考えて残ったのは、こんな人でした。
何億円も持っていて、運用の勉強より別のことに時間と頭を使うべき人。
その人に、置いておくだけのお金ができてしまった時。
ただ、その人でも、株式のインデックスファンドと、債券ファンド(または個人向け国債)の2本で足ります。
2本なら、年に一度、金額を見るだけ。
「配分を決めない権利」に毎年払うほどの手間ではありません。
👉 手数料を払ってまで「配分を決めない権利」が要る人は、考えるほどいなくなる。
まとめ:バランスファンドは悪くない。ただ、多くの人は守りを二重に払っている
14年前の僕がバランスファンドを選んだ理由は、いま思えば最悪のものでした。
「プロが運用するんだから、自分よりは上手くやってくれるだろう」。
外国株式のファンドも選べたのに、「投資するなら日本だろう」と思い込んでいました。
そのうえで、株の割合がいちばん高いバランス型を選んだだけ。
中身はほとんど理解していませんでした。
それでも、14年で2.5倍になりました。
見ない、引き出せない。
その仕組みに守られていたのは確かです。
だから、バランスファンドが悪い商品だとは思いません。
ただ、すぐ使う予定のない預金がある人にとっては、同じ守りに二重にお金を払う商品です。
今日やることは1つ。
生活防衛資金と、数年内に使うお金は除きます。
残りの預金・NISA・確定拠出年金・証券口座を全部足して、そのうち株がいくらあるかを数えてください。
バランスファンドの中の株は、株式の割合をかけた分だけ。
計算は、この1回でいい。
その数字が思ったより小さかったら、守りはもう足りています。
新しく積み立てるお金は、株式のインデックスファンドへ。
👉 バランスは、商品で買うものではない。預金と株の金額で、もう作れている。
📚 「株式と現金の2つで十分」が腑に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
この記事の答えは「バランスは商品で買わなくても、預金と株の金額でもう作れている」でした。
その組み立て方を、最初から最後まで通して確かめられる本です。
著者は山崎元さんと水瀬ケンイチさん。僕が実際に読んで、配分を自分で決めることに迷わなくなった1冊です。
▼ 運用資金を「株式と現金の2つ」で組む考え方
▼ 現金の置き場を、少しでも有利にしたい人へ
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
積立の行き先を株式のインデックスファンドに変えるなら、NISAで。手数料の安さと品揃えで、長期のインデックス投資にも最適な証券口座です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告