NISA– tag –
-

教育費の貯め方|学資保険・NISA・預貯金を「使う時期」で組み合わせる
「教育費はいくら必要か」と検索すると、1,000万円とも2,000万円とも出てきます。数字の幅が大きすぎて、かえって何も手が打てなくなっていないでしょうか。 正直に言うと、僕自身、長女が大学に入るまで「準備不足」でした。学資保険は妻が考えてかけてく... -
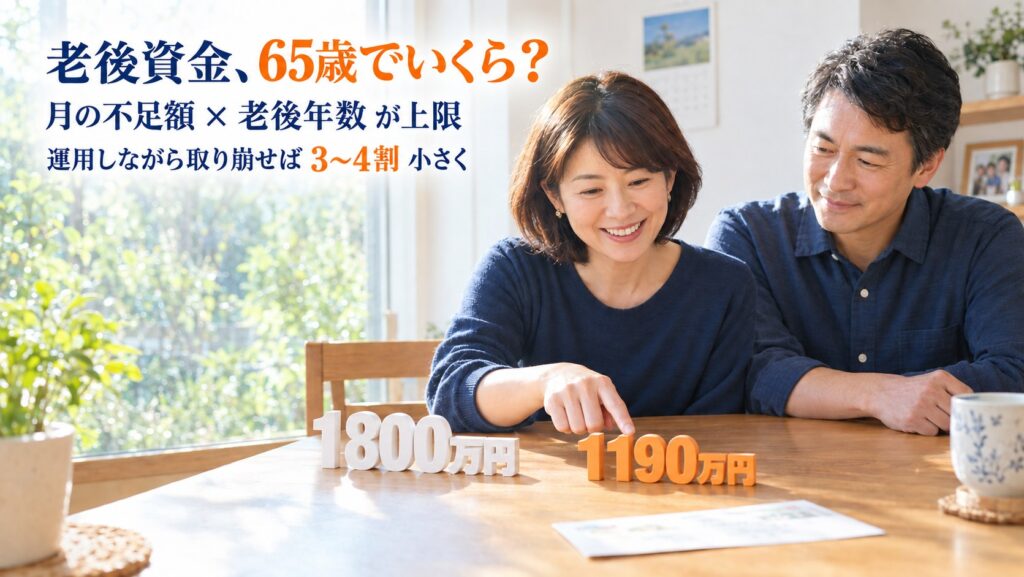
老後資金シミュレーション|65歳でいくら必要?月の不足額×老後年数の早見表+シミュレーター
老後資金はいくら必要?月の不足額×老後年数で「65歳の時点で持っていたい金額」が分かる早見表(今の物価・運用しながら取り崩す場合も)と、共働き世帯のモデルケース、自分の数字で試せるシミュレーター。2,000万円ではなく自分の数字を。 -
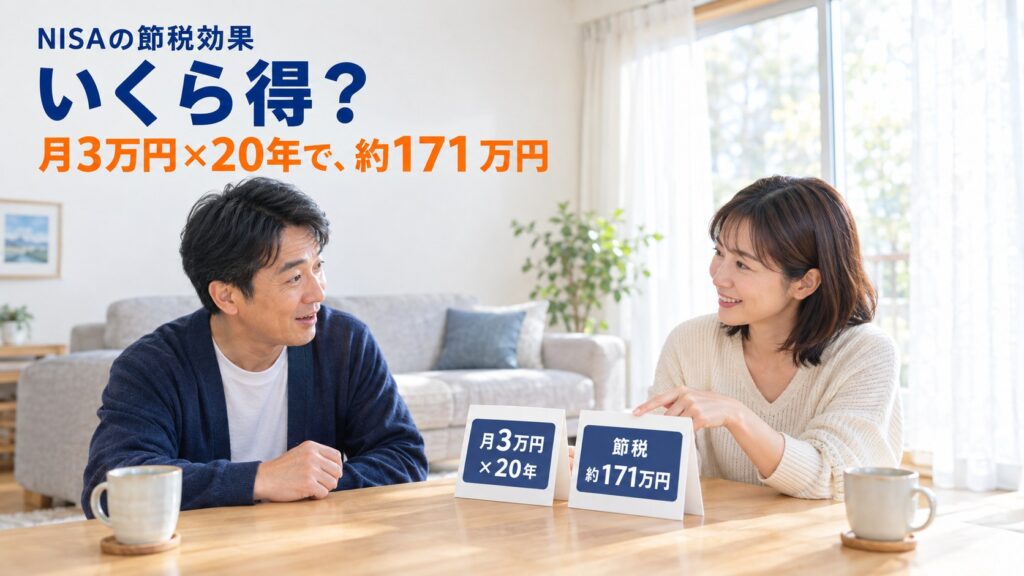
NISAの節税効果はいくら?|月額×年数の早見表と、月5万・10万・30万の35年検証+シミュレーター
NISAの節税効果を金額で検証。月額×年数の早見表(月3万円×20年なら約171万円)と、月5万・10万・30万で1,800万円を埋めた35年後の特定口座・普通預金との差を比較。自分の条件で試せるシミュレーター付き。 -
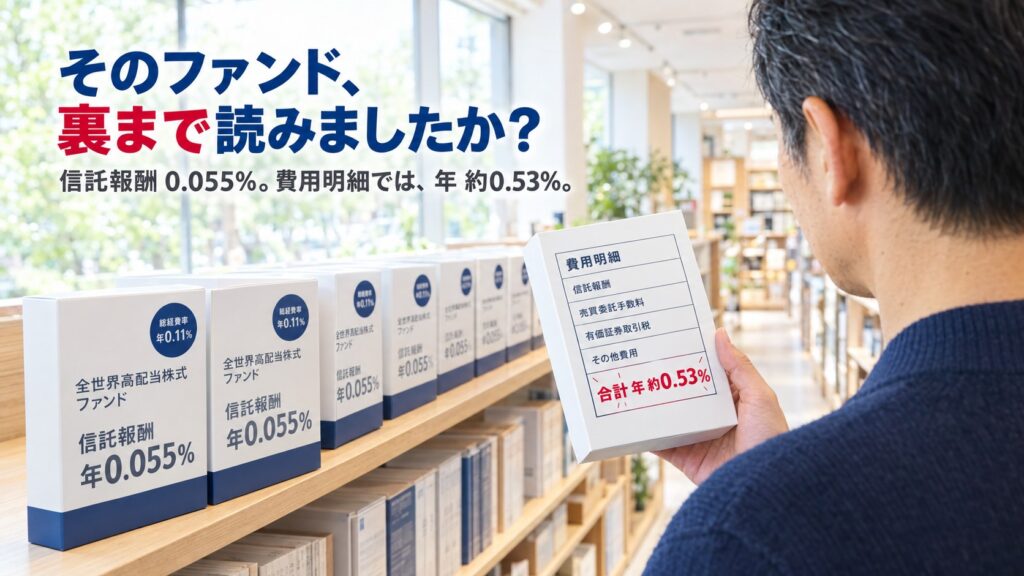
投資信託の隠れコストとは|総経費率0.11%のファンドが、実際は年0.53%。信託報酬・総経費率・実質コストの違い
投資信託の隠れコストとは、信託報酬の外で引かれる費用のこと。目論見書の総経費率にも、売買委託手数料と有価証券取引税は入りません。総経費率0.11%のファンドが実際は年約0.53%だった例など、4本の運用報告書を信託報酬・総経費率・実質コストの3つの数字で並べ、どこまで調べれば足りるかを整理します。 -
生活防衛資金はいくら必要?家計調査2025と失業給付で「本当の必要額」を試算
生活防衛資金は「給料の3ヶ月分」では決まりません。家計調査2025で立場別の最低限の生活費を円で出し、住宅ローン返済という落とし穴、失業給付と退職後の税・保険料を入れて何ヶ月もつかまで試算。シミュレーター付き。 -
学資保険 vs こどもNISA|同じ165万円で448万円の差が出た理由
子供の学費のために毎月9,210円を15年間。学資保険に払い込んで、受け取りは177万円だった。 同じ金額をオルカン(全世界株式インデックスファンド)に積み立てていたら、625万円になっていた。 差額は448万円。同じ月9,210円が、行き先を変えるだけでこれ...