-

学資保険 vs こどもNISA|同じ165万円で448万円の差が出た理由
子供の学費のために毎月9,210円を15年間。学資保険に払い込んで、受け取りは177万円だった。 同じ金額をオルカン(全世界株式インデックスファンド)に積み立てていたら、625万円になっていた。 差額は448万円。同じ月9,210円が、行き先を変えるだけでこれ... -
日本株ファンドに資金殺到──ランキング上位を理由に飛びつくな!
ウエルスアドバイザーの週間資金流入ランキングを開いたら、上位が日本株で埋め尽くされていました。 TOPIX連動ETF、日経225連動ETF。上位10本のうち8本が国内株ファンドです。 日経平均は59,000円を超え、TOPIXも3,700台に到達。「日本株がアツい」という... -
サイドFIREへの軌跡 第9話|知識を、夫婦の戦略に変えた日
こんにちは、飛雄です。 ここまでの話を、簡単に振り返らせてください。 第7話で、口座別のポートフォリオを確定させました第8話で、初めての含み損とぶつかり、妻・仁花の一言に救われました2025年4月、トランプショックで証券口座はほぼ全面赤字に → 第8... -
iDeCo手数料値上げは“改悪”か?──騒ぐ前に計算してほしい3つの数字
2026年4月30日、国民年金基金連合会がiDeCoの手数料引き上げを発表しました。 📢 本記事にはアフィリエイトリンク(成果報酬型広告)が含まれます。 詳細は広告掲載についてに記載しています。 ※本記事の手数料比較は、今回値上げが発表された国民年金基金... -
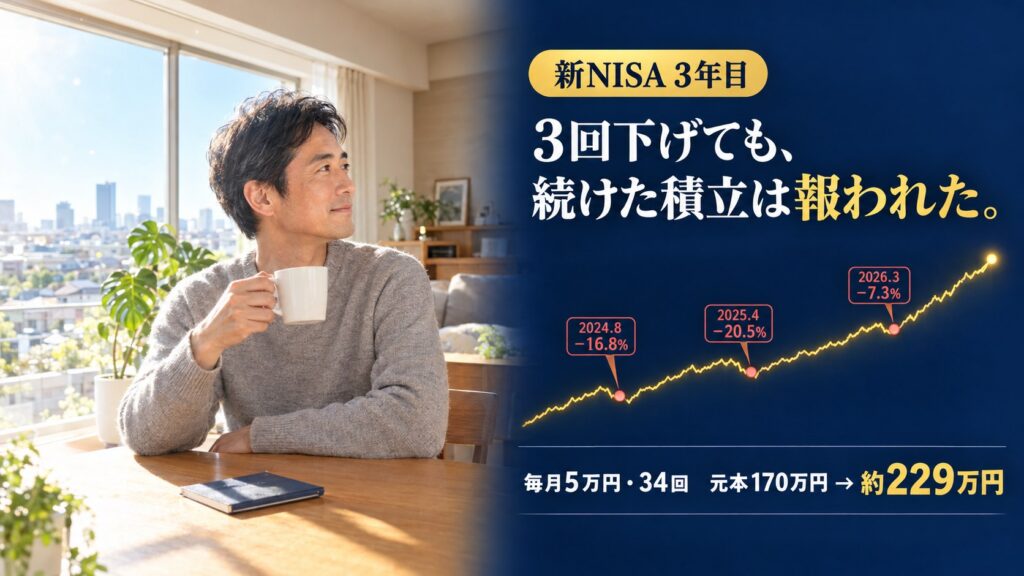
新NISA 3年目。「続けるべきか」と迷った人が、最初に確認すべきこと
新NISA 3年目、3回の下落を経て「続けるべきか」と迷っていませんか?オルカン毎月5万円の積立は元本170万円→約229万円(2026年10月9日時点)。「休んで安くなったら再開」は完璧でも約58万円届きません。見直すべき人・放置でいい人の判定チェックリスト付き。 -
高額療養費制度の上限引き上げ【2026年8月施行】それでも医療保険はいらない理由
2026年8月から高額療養費制度の自己負担限度額が引き上げられ、2027年8月にはさらに細分化が進みます。それでも僕の結論は「医療保険はいらない。やるとしても生活防衛資金の見直しだけ」。理由を数字と「7つの習慣」の影響の輪の考え方で整理します。