飛雄– Author –
-

昇給しても手取りが増えないのはなぜ?|6年分の源泉徴収票で見た「見えない天引き」と、増えた分を残す設計
昇給しても手取りが増えないのはなぜか。月1万円の昇給で手取りはいくら増えるかを年収別の早見表で整理。住民税と社会保険料の時間差、2026年の「年収665万円の崖」で手取りが減る仕組みと、増えた分を貯まるお金に変える家計の設計まで。 -
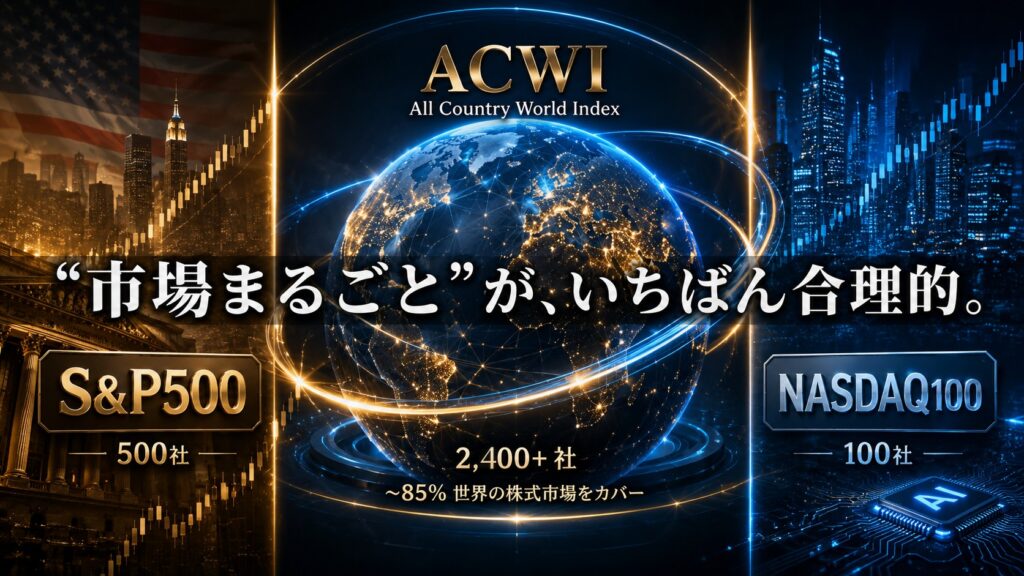
オルカンとは?中身・仕組み・銘柄入れ替えをわかりやすく|合理性を突き詰めると、オルカンになる理由
オルカンとは、世界47か国・約2,400社の株を、会社の規模どおりに丸ごと持つ投資信託です。中身の国別比率、年4回の銘柄入れ替えの仕組み、スペースXが上場10営業日で入った理由まで整理し、合理性を突き詰めるとなぜオルカンに行き着くのかを説明します。 -
ボーナスの使い道に「黄金比率」はない|まず土台、それから1本の物差し
ボーナスの使い道を検索すると、たいてい「5:3:2で分けましょう」という比率が出てきます。でも、その比率こそがお金を貯まりにくくしている――というのが、今日の話です。 結論を先に言います。 ボーナスに専用の配分ルールはいりません。 必要なのは2つだ... -
「仕組み」と名のつく金融商品には手を出すな|仕組債・仕組預金が“普通”と決定的に違う1点
「定期預金は0.数%なのに、この債券は年6%です」——もし僕が金融機関の営業担当だったら、退職金が振り込まれたばかりのあなたの前で、たぶんこう切り出します。 そして、こう続けます。「しかも“債券”ですから、株みたいに毎日ハラハラする商品じゃありま... -
ファンドラップは「やめとけ」でいい|手数料年1〜2%と、売り手だけが儲かる仕組み
退職金が振り込まれた口座を眺めていると、銀行や証券会社から「運用はプロにお任せしませんか」と声がかかる。その代表格がファンドラップです。 「自分で投資信託を選ぶ自信はない」「まとまったお金だから、プロに任せたほうが安心」。そう感じている方... -
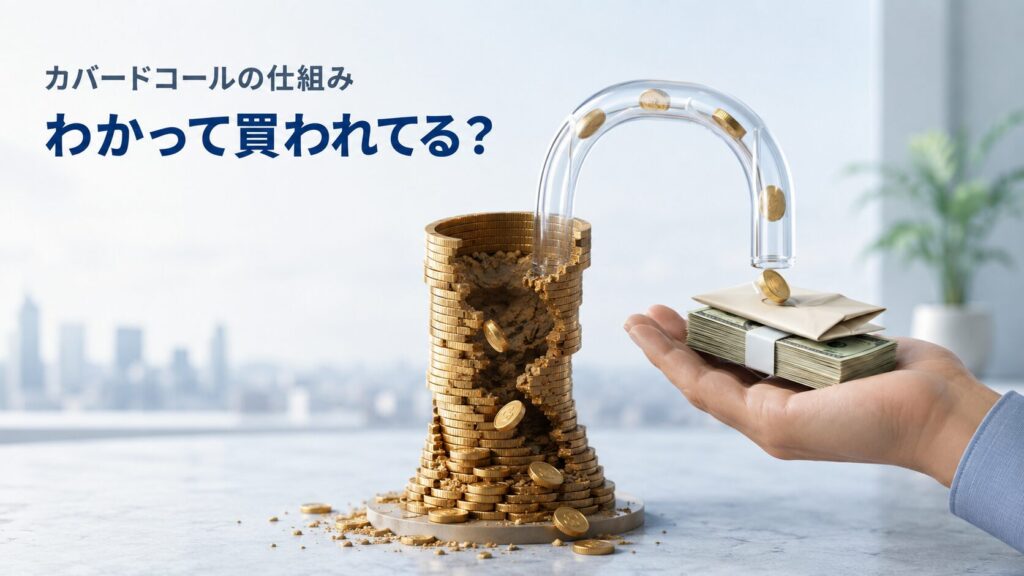
カバードコール型投信のデメリット|高い分配率の正体は”値上がり益の前借り”と”元本の取り崩し”
「分配金が毎月入ってきて、利回りは年10%超」——そう聞くと、心が動く人は多いと思います。実際、JEPQやJEPI、QYLDといったカバードコール型の商品は、いま世界でも日本でも、ものすごい勢いでお金を集めています。 でも、僕はこの手の商品に1円も入れる気...