生活防衛資金は「給料の3ヶ月分」「半年分」とよく言われます。
でも、その「3ヶ月分」に住宅ローンの返済は入っていますか。
国の家計調査で見ると、ローンを返している子育て世帯の返済額は月11〜15万円。
しかもこの返済は、家計調査の「消費支出」(いわゆる生活費)には含まれていません。
平均の生活費だけで計算すると、必要額を3割ほど少なく見積もることがあります。
一方で、会社員には失業給付があります。
ただし退職すると、住民税や健康保険・年金の保険料が、給料天引きではなく請求書で届くようになります。
この記事では、給付で入るお金と、退職後に出ていくお金の両方を入れて、手元の現金が何ヶ月もつかまで計算しました。
足りなければ、暴落と失業が重なった日にNISAを売ることになる。
多すぎれば、増やせたはずのお金が眠り続ける。
この記事では、その間のちょうどいい額を、公的データで円まで落とします。
- 立場別の「最低限の生活費」と必要額(家計調査2025から円で)
- 失業給付と退職後の税・保険料を入れて、手元の現金が何ヶ月もつか(シミュレーター付き)
- 置き場所は3段に分ける。金利より「名札」
生活防衛資金とは——「触らないと決めたお金」
生活防衛資金は、収入が止まっても暮らしを続けるためのお金です。
失業・休職・病気・介護のように、「いつ来るかわからないが、起こり得る」ことに備えます。
条件は3つです。
- すぐ引き出せる
- 元本が減らない
- 使い道は「暮らしの代わり」だけと決めてある
3つ目がいちばん抜けやすい条件です。
名前のない貯金は、車の買い替えや旅行に少しずつ溶けていきます。
投資信託で代わりにしていると、下落の最中に売ることになります。
👉 生活防衛資金は「いくらあるか」ではなく「触らないと決めてあるか」で働く。
いくら必要か——「最低限の生活費 × 立場の月数」
必要額は、次の掛け算で出します。
生活防衛資金 = 最低限の生活費(月) × 立場ごとの月数 + 住宅ローン返済 × 6ヶ月
基準は「給料」ではありません。
給料が同じでも、暮らしにかかるお金は家庭ごとに違うからです。
立場ごとの月数
| 立場 | 月数 | 理由 |
|---|---|---|
| 独身・会社員 | 3ヶ月分 | 失業給付がある+暮らしの規模が小さい |
| 共働き・子なし | 3ヶ月分 | 片方の収入が残る |
| 共働き・子あり | 6ヶ月分 | 教育費が途切れないよう上乗せ |
| 片働き・子あり | 6〜12ヶ月分 | 収入が1本しかない |
| 住宅ローンあり | 上に+返済額×6ヶ月分 | 延滞は信用情報に傷がつく |
| 自営業・フリーランス | 12ヶ月分 | 失業給付がない+収入の波が大きい |
最低限の生活費を、家計調査2025で出す
「最低限の生活費」は、削れない支出の合計です。
総務省の家計調査(2025年平均)から、勤労者世帯の支出を立場別に取り出し、次のものを除いて計算しました。
- 趣味・娯楽(教養娯楽)
- こづかい・交際費・仕送りなど(その他の消費支出)
- 服・靴
- 車の購入
残るのは、食費・住居・光熱水道・家具家事用品・医療・交通通信・教育です。
| 世帯 | 消費支出(参考) | 最低限の生活費 |
|---|---|---|
| 単身・34歳以下 | 17.9万円 | 11.8万円 |
| 単身・35〜59歳 | 20.6万円 | 13.1万円 |
| 共働き・子なし | 34.1万円 | 20.6万円 |
| 共働き・子1人 | 36.1万円 | 22.7万円 |
| 共働き・子2人 | 37.1万円 | 25.2万円 |
| 片働き・子1人 | 34.0万円 | 22.6万円 |
| 片働き・子2人 | 36.5万円 | 25.1万円 |
※総務省「家計調査」2025年平均。単身は単身勤労者世帯、二人以上は世帯主60歳未満の勤労者世帯(第3-11表)。月額・千円未満四捨五入。
注意点が1つあります。
この平均は、持ち家・賃貸・ローン返済中の家庭を混ぜた値です。
住居費は平均で月1.6〜3.1万円しか入っていないので、家賃を払っている人は自分の家賃に置き換えてください。
落とし穴:住宅ローン返済は「生活費」に入っていない
家計調査では、住宅ローンの返済は「消費支出」ではなく、借金の返済(土地家屋借金返済)として別に集計されています。
「世帯の生活費は平均35万円」といった数字には、ローン返済が含まれていないということです。
返済している世帯に絞ると、返済額は次のとおりです。
| 世帯 | ローン返済(返済中の世帯の平均) |
|---|---|
| 共働き・子1人 | 月11.8万円 |
| 共働き・子2人 | 月10.6万円 |
| 片働き・子1人 | 月15.2万円 |
| 片働き・子2人 | 月12.3万円 |
※世帯全体の平均返済額を「持家率 × 持家のうちローン返済中の割合」で割り戻した概算。
生活費が月25万円の家庭なら、ローンが月11万円乗るだけで、毎月出ていくお金は1.4倍になります。
ネットでよく見る「生活費の○ヶ月分」の表は、ここが抜けていることが多いです。
立場別の必要額(早見表)
| 立場 | 必要額の目安 |
|---|---|
| 独身・会社員 | 35〜39万円(3ヶ月分) |
| 共働き・子なし | 62万円(3ヶ月分) |
| 共働き・子あり | 136〜151万円(6ヶ月分) |
| 片働き・子あり | 136〜301万円(6〜12ヶ月分) |
| 住宅ローンあり | 上に+返済額×6(月11万円なら+66万円) |
| 自営業・フリーランス | 最低限の生活費×12ヶ月分 |
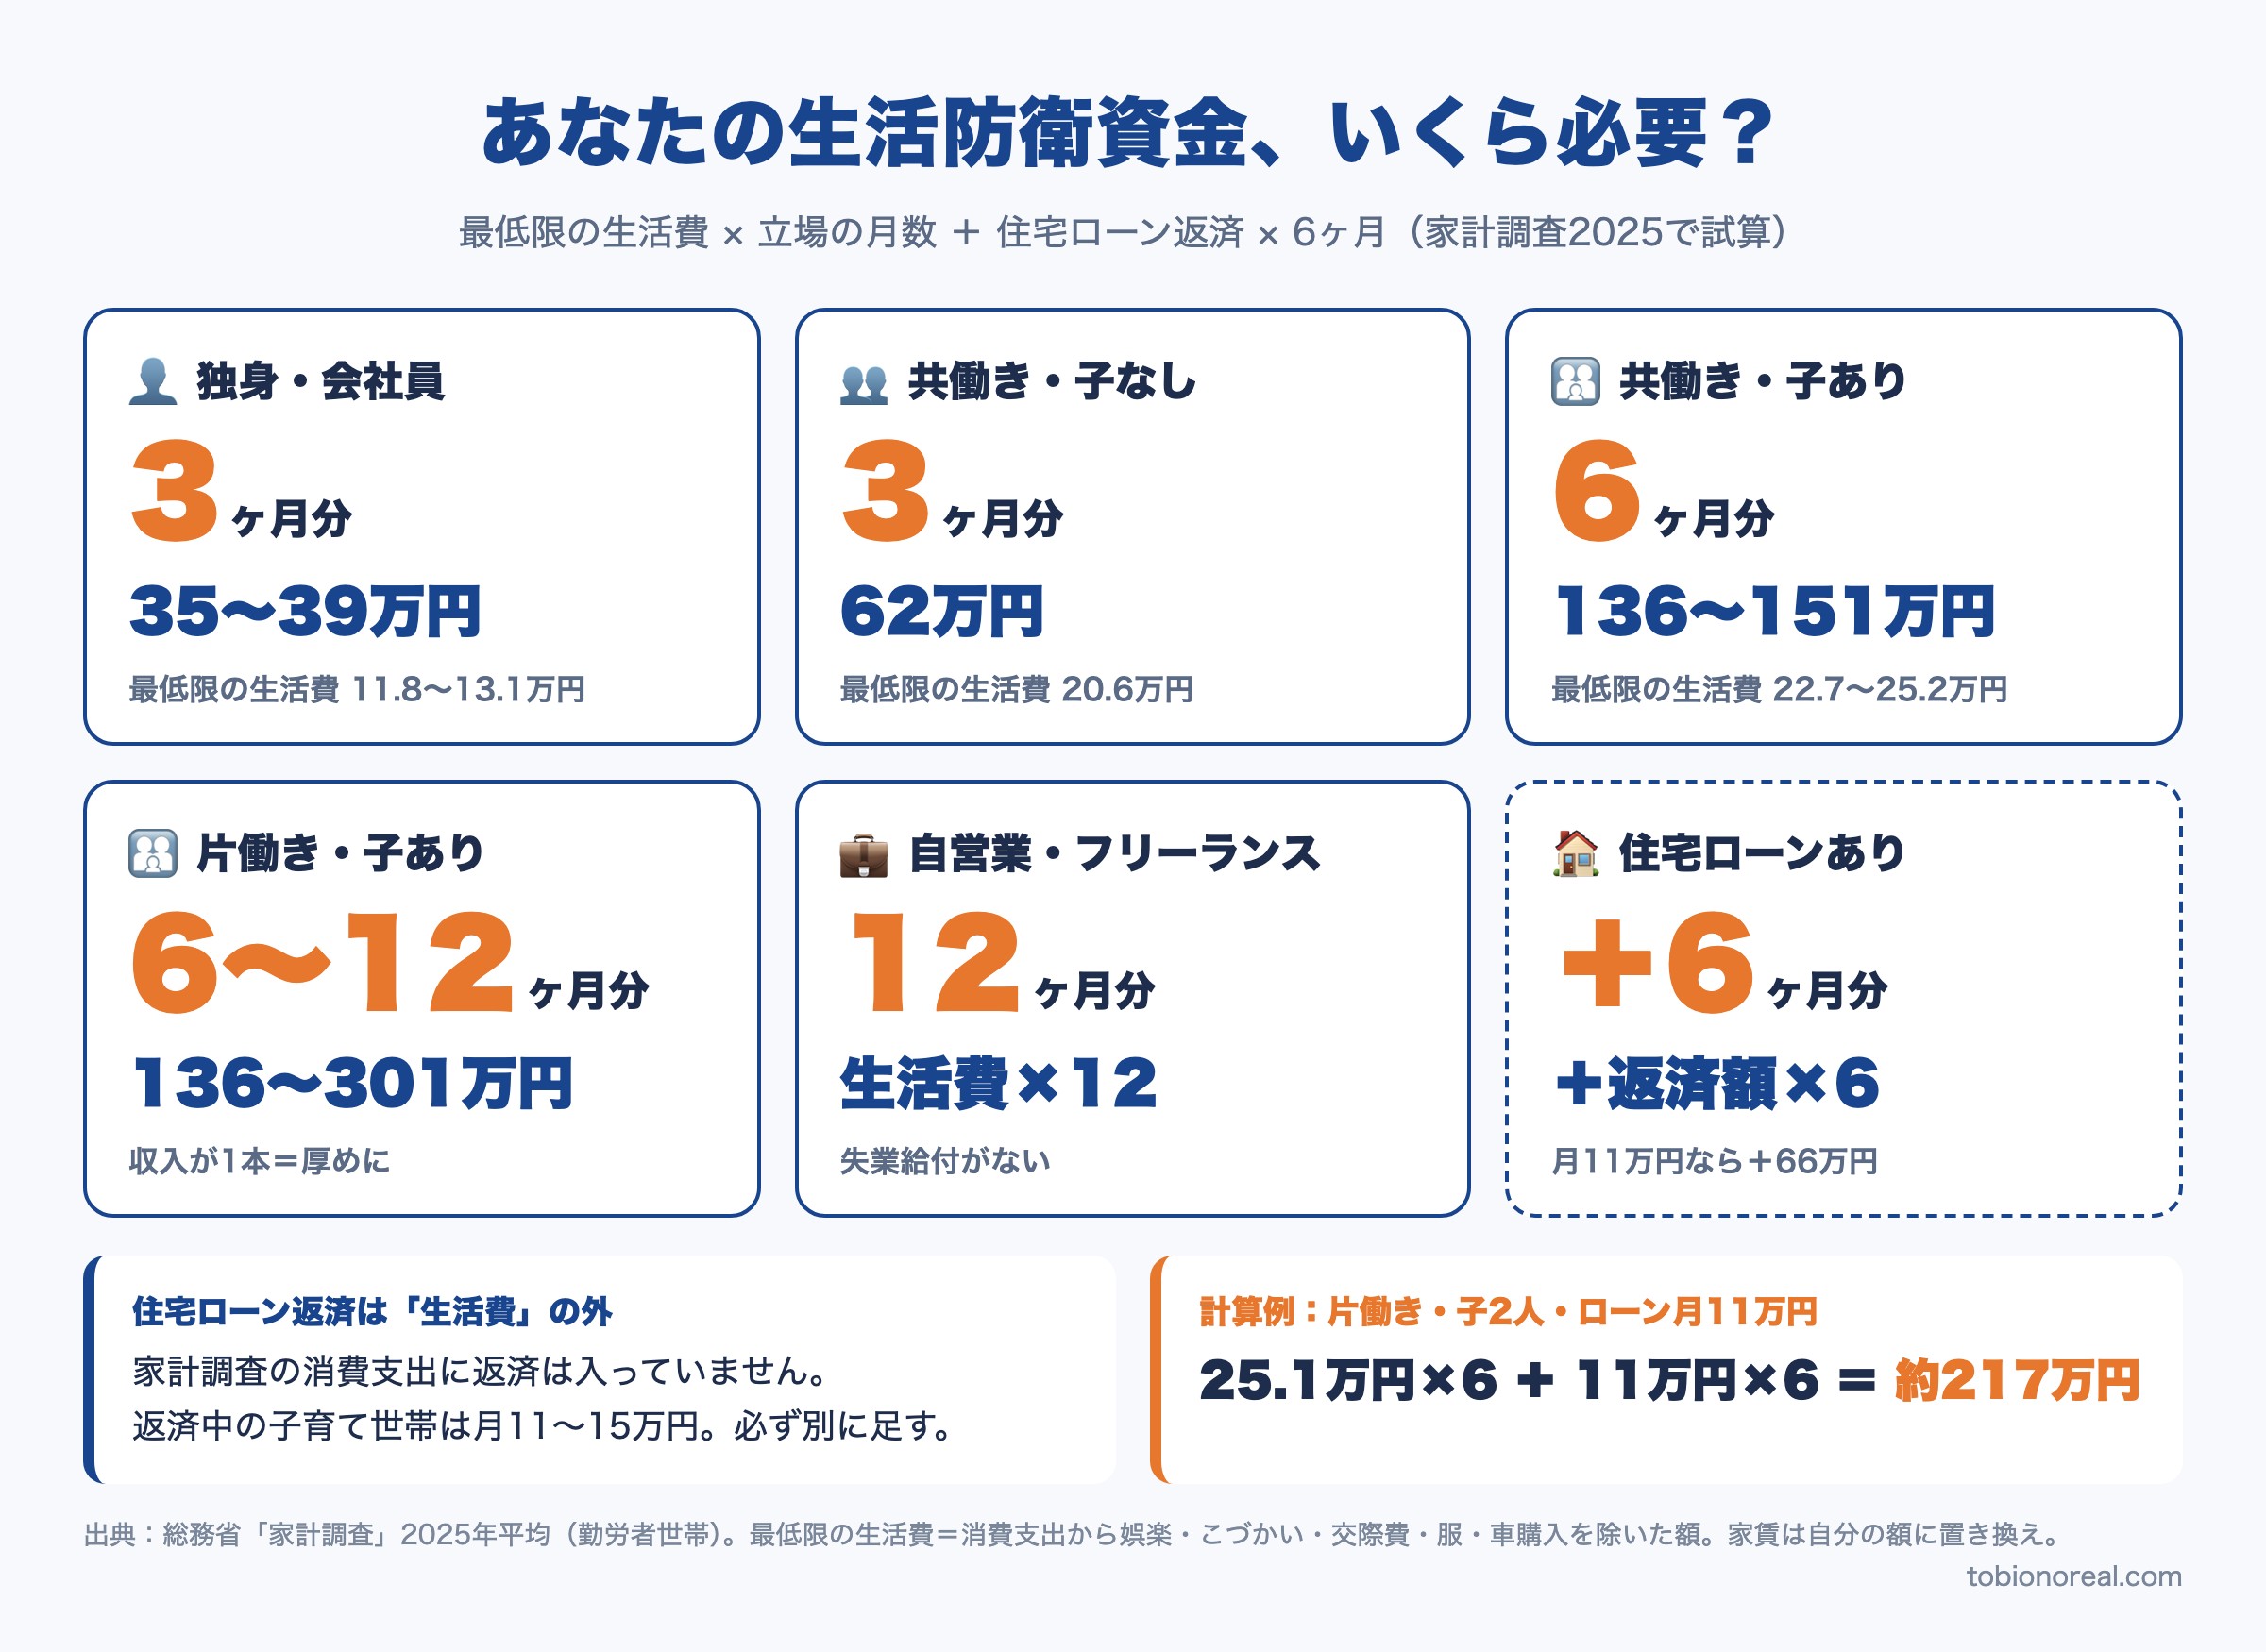
例えば、片働き・子2人・ローン返済が月11万円の家庭なら、
25.1万円 × 6ヶ月 + 11万円 × 6ヶ月 = 約217万円
が最低ラインです。
「とりあえず100万円」では、半分にも届きません。
子どもが大学に近づけば学費や仕送りが乗り、子どもが独立すれば下がります。
生活防衛資金は一生固定ではなく、暮らしが変わるたびに計算し直すものです。
なぜその月数なのか——失業給付で「6ヶ月分」は何ヶ月もつか
月数の根拠を、失業給付と退職後の支払いで確かめます。
会社員(雇用保険の加入者)が仕事を失うと、ハローワークから基本手当(いわゆる失業給付)が出ます。
押さえておきたい仕組みは3つです。
- 金額:退職前の給料(賞与を除く)の50〜80%。給料が高い人ほど率は下がり、上限もある(2026年8月改定:30〜44歳で日額8,270円)
- いつから:7日間の待期のあと、自己都合の退職はさらに1ヶ月待つ(2025年4月から2ヶ月→1ヶ月に短縮)。会社都合なら待たない
- 何日分:自己都合は90〜150日。会社都合は年齢と加入年数で90〜330日
退職後に「増える」支払いもある
給付で入るお金がある一方、退職すると出ていくお金も増えます。
会社員のうちは給料から天引きされ、会社が半分を負担していたものです。
- 住民税:前の年の年収で決まるので、収入がなくなっても約1年分の請求が届く
- 健康保険料:会社の健康保険を続ける「任意継続」なら、会社負担分も自分で払う(最長2年)
- 国民年金:本人の分に加え、扶養していた配偶者の分も払うことになる(2026年度は1人月17,920円)
これらは家計調査の「消費支出」にも入っていません。
生活防衛資金を計算するとき、いちばん見落とされやすいお金です。
例:43歳・片働き・子2人の家庭
条件を置いて計算します。
- 月の支出:最低限の生活費25.1万円+ローン返済11万円=36.1万円
- 月給(額面・残業込み・賞与除く):40万円/去年の年収:600万円
- 雇用保険の加入:15年/配偶者を扶養している
この人の基本手当は、日額約6,700円、月にすると約20万円です。
一方、退職後の税・保険料は月約9.6万円(住民税2.3万円・健康保険3.8万円・国民年金3.6万円)。
給付のおよそ半分は、退職後の支払いで消える計算です。
手元の現金がもつ期間は、次のとおりです。
| 持っている額 | 自己都合(給付120日) | 会社都合(給付240日) |
|---|---|---|
| 3ヶ月分(108万円) | 3.3ヶ月 | 4.1ヶ月 |
| 6ヶ月分(217万円) | 6.5ヶ月 | 8.3ヶ月 |
| 12ヶ月分(433万円) | 11.3ヶ月 | 13.1ヶ月 |
| 24ヶ月分(867万円) | 21.2ヶ月 | 23.1ヶ月 |
※基本手当は2026年8月1日改定の計算式・上限で概算(4週ごとの後払いを日割りに単純化)。住民税は令和8年度の控除額で概算し退職後12ヶ月、健康保険は協会けんぽの任意継続(全国平均料率・介護分込み)で24ヶ月として計算。
6ヶ月分の現金は、ほぼ「6ヶ月分」として効く。
給付があるから長くもつ、とは言い切れません。
会社都合なら2ヶ月ほど延び、国民年金を失業による特例で免除してもらえば、自己都合でも7ヶ月ほどになります(免除した期間は、将来の年金が減ります)。
それでも「会社員でも2年分」は、僕は多すぎると考えています。
2年分を持つと、この家庭では約870万円を現金で寝かせることになります。
給付と退職後の支払いを入れても、12ヶ月分あれば11〜13ヶ月もちます。
会社員は6ヶ月〜1年分、というのが僕の線引きです。
逆に、自営業・フリーランスは雇用保険の対象外です。
給付で埋まる部分がゼロなので、12ヶ月分が必要になります。
共働きは、片方の収入が残ります。
パートナーの手取りで最低限の生活費がほぼまかなえるなら、3ヶ月分でも減り方はゆっくりです。
自分の条件で確かめられるように、シミュレーターを用意しました。
病気で働けないときは「傷病手当金」、医療費には上限がある
失業ではなく病気やけがで働けない場合、会社員は健康保険の傷病手当金が出ます。
給料のおよそ3分の2が、通算で最長1年6ヶ月まで支給される仕組みです。
医療費そのものにも上限があります。
高額療養費制度は2026年8月から見直され、年収約370〜770万円の人なら月の上限が85,800円+α、年間の上限は53万円になりました。
保険が効く治療なら、1年で払う自己負担はこれ以上にはなりません(差額ベッド代や食事代などは別)。
「病気が心配だから、生活防衛資金を倍にする」前に、まずこの2つの制度で埋まる分を差し引いてください。
物価高で増やす?——まず最低限の生活費を測り直す
ここ数年の物価高で、「3ヶ月分の額が上がった」と感じている人は多いと思います。
ただ、家計を見直した家庭ほど、固定費が下がって物価高の分を吸収していることもあります。
「物価が上がったから増やす」と決める前に、自分の最低限の生活費が今いくらかを測り直す。
順番はそちらが先です。
→ 固定費を軽くすることが生活防衛のしやすさにも直結する理由は、こちらで整理しています
どこに置くか——3段に分けて、金利より「名札」
条件は「すぐ引き出せて、元本が減らない」こと。
置き場所は3段に分けます。
1. 給料の口座(手前の段):1〜2ヶ月分
給料が入る口座に、そのまま残しておく分です。
いちばん早く引き出せるのが、この段の役割です。
2. ネット銀行の目的別口座(中核の段)
中核は、名札を付けて分けた口座です。
ドコモSMTBネット銀行(旧 住信SBIネット銀行)の「目的別口座」のように、1つの口座の中を「生活防衛資金」「車検」「旅行」と仕切れる機能が便利です。
同じ銀行の中でも、「生活防衛資金」と名前の付いたお金は、心理的に手を付けにくくなります。
→ 共働き夫婦の口座の分け方と「投資に回す仕組み」の作り方はこちら
金利はあまり気にしなくて大丈夫です。
2026年9月時点で、3メガバンクも主要ネット銀行も普通預金は年0.4%に並びました。
100万円まで年1.0%の銀行もありますが、100万円で上乗せは年6,000円(税引前)ほど。
銀行選びは、金利より「自動で分けられる機能」で決まります。
3. 個人向け国債 変動10年(奥の段):1年分を超える分だけ
1年分を超えて持つ家庭は、超えた分を個人向け国債の変動10年に回す手があります。
2026年9月募集分の利率は年1.95%(半年ごとに見直し・最低0.05%保証)で、元本は減りません。
ただし、発行から1年は換金できません。
1年後からは換金できますが、直前2回分の利子(税引前)×0.79685が差し引かれます。
だから「すぐ出す」分ではなく、奥の段に置く分だけです。
手間が増えるので、預金だけで済ませても問題ありません。
定期預金や、証券口座の待機資金(MRFなど)は、引き出しやすさと増え方のどちらも中途半端なので、主役にはしません。
👉 まず「生活防衛資金」と名札の付いた置き場所を1つ作る。それが、投資のお金と混ぜないための第一歩。
NISA・iDeCoの前に、生活防衛資金を測り直す
NISAは年360万円・生涯1,800万円の枠が続き、iDeCoも2026年12月分の掛金から、会社員の上限が企業年金と合わせて月62,000円に広がります。
枠が広がると「使い切らなきゃ損」という気持ちが働きます。
でも、生活防衛資金が薄いまま枠を埋めにいくと、暴落と失業が重なったときに、含み損のNISA口座を売るしかなくなります。
長期で持つ前提が、いちばん悪いタイミングで崩れます。
運用資産が大きくなってからは、生活防衛資金にもう1つ役割が増えます。
下落相場で「売らずに持ち続ける」ための安心材料です。
早見表の月数を出発点にして、下がった日でも積立を止めずにいられる額へ上下に調整する。
それが現実的な決め方です。
NISA・iDeCoを始める前にやる順番
- 直近3ヶ月の最低限の生活費を出す(家計簿アプリでもExcelでも)
- 住宅ローンの返済額を別に確認する
- 自分の立場の月数を掛けて、必要額を出す
- 足りなければ、先に生活防衛資金を貯める
- 足りていれば、超えた分を投資に回す
投資全体の順番は、こちらで5ステップにまとめています。
ありがちな失敗3つ
生活防衛資金まわりで、よく見る失敗を3つ挙げます。
失敗1:現金を厚く持ちすぎている
「不安だから2年分」「ボーナスがそのまま普通預金に積み上がっている」というケースです。
気持ちはわかりますが、増やせたはずのお金が眠っていることでもあります。
早見表の上限(自営業以外なら12ヶ月分)を超える分は、投資に回すか、個人向け国債に振り向けるのが合理的です。
ここで一つ、僕自身の話をします。
我が家にも、妻名義のカード引き落とし口座がいくつも残っていて、「どれにも名札のない現金」が眠っていました。
引き落とし口座をまとめ、余っていた分はオルカンにスポットで入れています。
守るお金を置く口座は、1つで足ります。
失敗2:投資信託で代わりにしている
「全世界株のインデックスファンドは長い目で見れば増える。だから生活防衛資金もここでいい」という考え方です。
理屈としては通りますが、生活防衛資金が要るとき(失業・病気・不景気)は、株価が下がっているときと重なりやすい。
含み損のまま取り崩すと、その後の回復を取り逃がします。
生活防衛資金は「すぐ引き出せる・元本が減らない・名札がある」の3つを満たす場所に置きます。
投資信託は、この条件を満たしません。
失敗3:保険で代わりにしている
学資保険・終身保険を「いざという時のお金」と考えているケースです。
保険は途中でやめると元本割れしやすく、使い道も決まっています(学資保険は満期まで使えない)。
生活防衛資金の代わりにはなりません。
僕自身、長女のために学資保険に15年・165万円を払い込んだ過去があります。
当時は「強制的に貯まって安心」と思っていましたが、すぐに引き出せない時点で、生活防衛資金とは別物でした。
→ 学資保険 vs こどもNISA|同じ165万円で448万円の差が出た理由
まとめ:生活防衛資金は「最低限の生活費 × 月数 + ローン」で決まる
我が家では、ネット銀行の目的別口座に「生活防衛資金」という名札で夫婦合わせて350万円、給料の口座に100万円を置き、僕の収入が止まっても1年は暮らせる設計にしています。
長女が大学を卒業したら、学費・仕送りの分を引いて計算し直す予定です。
- 基準は給料ではなく最低限の生活費。家計調査2025なら、子育て世帯で月23〜25万円
- 住宅ローン返済は「生活費」の外。返済額×6ヶ月分を必ず足す
- 失業給付の約半分は退職後の税・保険料で消える。6ヶ月分は、ほぼ6ヶ月分として効く。会社員は6ヶ月〜1年分、2年分は多すぎる
- 置き場所は3段。金利より名札。1年分を超える分だけ個人向け国債へ
NISAやiDeCoの入金額を上げる前に、まず一度、生活防衛資金を測り直してください。
守りを固めたあとの「毎月いくら投資に回すか」は、こちらで逆算できます。
「貯金と投資をどう分けるか」全体の考え方はこちらです。
→ 「貯金と投資の割合」に正解はない|使う時期で分ければ迷わない
▼ 取り崩し局面の「順序リスク」を深掘りしたい方へ
▼ NISA満額化と現金不足の境界線が気になる方へ
▼ 高額療養費制度を踏まえた医療費バッファを考えたい方へ
📚 「守りを固めてから増やす」順番で迷わなくなる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
生活防衛資金の額が決まっても、「その先、何から手をつければいいか」で止まる人は多いと思います。
お金の全体像がないと、順番を決められないからです。
『お金の大学』は、お金の力を「貯める・稼ぐ・増やす・守る・使う」の5つに分けて、どこから手をつけるかを図解でまとめた本です。
僕自身、結婚した姪へのお祝いに添えて渡した1冊です。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。