新NISAで毎月積み立てて、2年、3年。
ある日アプリを開いたら、評価額がマイナスになっていた。
これは自分だけに起きていることなのか。
過去77年分のS&P500(円建て)で、毎月積み立てた人の元本割れを、始めた月をずらして全部数えました。
積立5年目で元本割れしていた人は17.3%。10年目でも9.5%。全員がプラスで終わったのは、20年目でした。
よく聞く「15年持てば元本割れしない」は、まとまったお金を一括で入れた場合の数字です。
毎月積み立てているお金の答えは、それより5年長い20年。
一括で入れた人の数字は、こちらで数えています。
→ S&P500は何年持てば元本割れしない?|一括投資を155年分数えたら円建て15年、シーゲルの「17年」は21年だった
- 積立5年目・10年目・15年目・20年目に、元本割れしていた確率
- 一括の「15年」より5年長くかかる理由
- 積立中に暴落が来たとき、続けた人とやめた人で何が違ったか
- 使う日が近いお金の守り方
PR|📚 読書嫌いの妻も楽しく読めた1冊
新NISAの積立が元本割れする確率|5年目17%・10年目9.5%・20年目でゼロ
数え方はシンプルです。
ある月から毎月同じ金額を買い続け、N年後の最後の買付月に、評価額が積み立てた元本を下回っていたら「元本割れ」。
始める月を1か月ずつずらして、1949年から2026年までの全ての開始月で割合を出しました。

| 積立◯年目 | 元本割れしていた割合 | 最悪のケース | 真ん中のケース(中央値) | (参考)一括で同じ年数 |
|---|---|---|---|---|
| 5年目 | 17.3% | -41.8% | +29.9% | 16.4% |
| 10年目 | 9.5% | -39.0% | +68.5% | 8.9% |
| 13年目 | 9.3% | -33.3% | +90.5% | 3.2% |
| 15年目 | 6.3% | -17.3% | +105.6% | 0% |
| 17年目 | 1.8% | -11.1% | +123.8% | 0% |
| 20年目 | 0% | ±0.0% | +152.3% | 0% |
※S&P500円建て・配当再投資・1949〜2026年。「その年数だけ毎月積み立てて、最後の買付月に元本割れしていた割合」
いま積立10年目の人なら、過去に同じ10年目を迎えた人のうち9.5%はまだ水面下にいました。
真ん中の人は、元本の1.7倍。
15年目の真ん中なら、2倍を超えていました。
積立5年目で元本割れは、およそ6人に1人。
直感より多いかもしれません。
でも、これが77年分の実績です。
👉 積立の序盤の元本割れは、異常事態ではない。過去には6人に1人に起きていた、普通のこと。
最後まで元本割れが残ったのは19年目で、始めた月は1959年11月〜1960年1月の3通り。
高度成長期の株高で始めて、そのあとの長い米国株の停滞と円高をまるごと浴びた組です。
物差しを変えても、この長さは変わりません。
ドル建てのまま数えると、一括16年に対して積立21年。
物価の上昇分を引くと、一括21年に対して積立28年でした。
円建てだけの話ではない、ということです。
一括の「15年」より5年長い理由|去年積み立てたお金は、まだ1年しか働いていない
種明かしは、算数です。
「15年積み立てた」と言うとき、15年働いたのは最初の月に入れたお金だけ。
2年目に入れたお金は14年、10年目に入れたお金は6年。
最後の月に入れたお金は、1か月も働いていません。

15年分の買付を均等にならすと、お金1つあたりの平均の勤続年数は約7.5年。
増えた量で重みを付けても、真ん中の値は9.0年でした。
👉 15年積み立てたつもりでも、あなたのお金は平均9年しか働いていない。
ここから、使える換算が1つ出てきます。
積立N年の元本割れの割合は、一括でおよそ0.8N年持った場合とほぼ同じでした(検証した範囲で0.75〜0.88倍)。
- 積立13年の9.3% ≒ 一括10年の8.9%
- 積立20年でゼロ ≒ 一括15〜16年でゼロ
本やSNSで「一括でN年持てば大丈夫だった」という検証を見かけたら、積立の自分に必要な年数は約1.25倍。
「一括で15年」なら、積立では19〜20年と読み替えます。
念のため、これは「積立は不利」という話ではありません。
給料は毎月しか入ってこないので、毎月入れるしかない。
積立とは、毎月新しく生まれるお金を、生まれた順にすぐ市場へ置いていく行為です。
問題は積立の良し悪しではなく、数字の当てはめ方。
積立中に暴落が来たら|続けた人とやめた人
元本割れの割合は分かりました。
では実際にマイナスの画面を見たとき、続けるか、やめるかで、何が変わったのか。
いちばん条件が悪かった実例で見ます。
2007年12月、毎月3万円の積立を始めた人です。
翌年9月にリーマン・ショックが来て、2008年10月、積み立てた33万円は元本の28%減になっていました。
ここで、同じ人が3通りに分かれたとします。
- 続けた人:そのまま毎月3万円を買い続けた
- やめた人:積立を止めた。持っている分は売らずに置き、毎月の3万円はその後ずっと預金に
- 売った人:持っている分を全部売り、毎月の3万円もその後ずっと預金に
10年後の2017年11月。
3人とも、この10年で同じ360万円を貯めています。
| 2017年11月(10年後) | 手元の総額 | 内訳 |
|---|---|---|
| 続けた人 | 約859万円 | 全額が投資信託 |
| やめた人 | 約414万円 | 投資信託 約87万円+預金327万円 |
| 売った人 | 約351万円 | 全額が預金(2008年10月の損失は確定) |
※S&P500円建て・配当再投資の試算。税・手数料・預金の利息は考えない
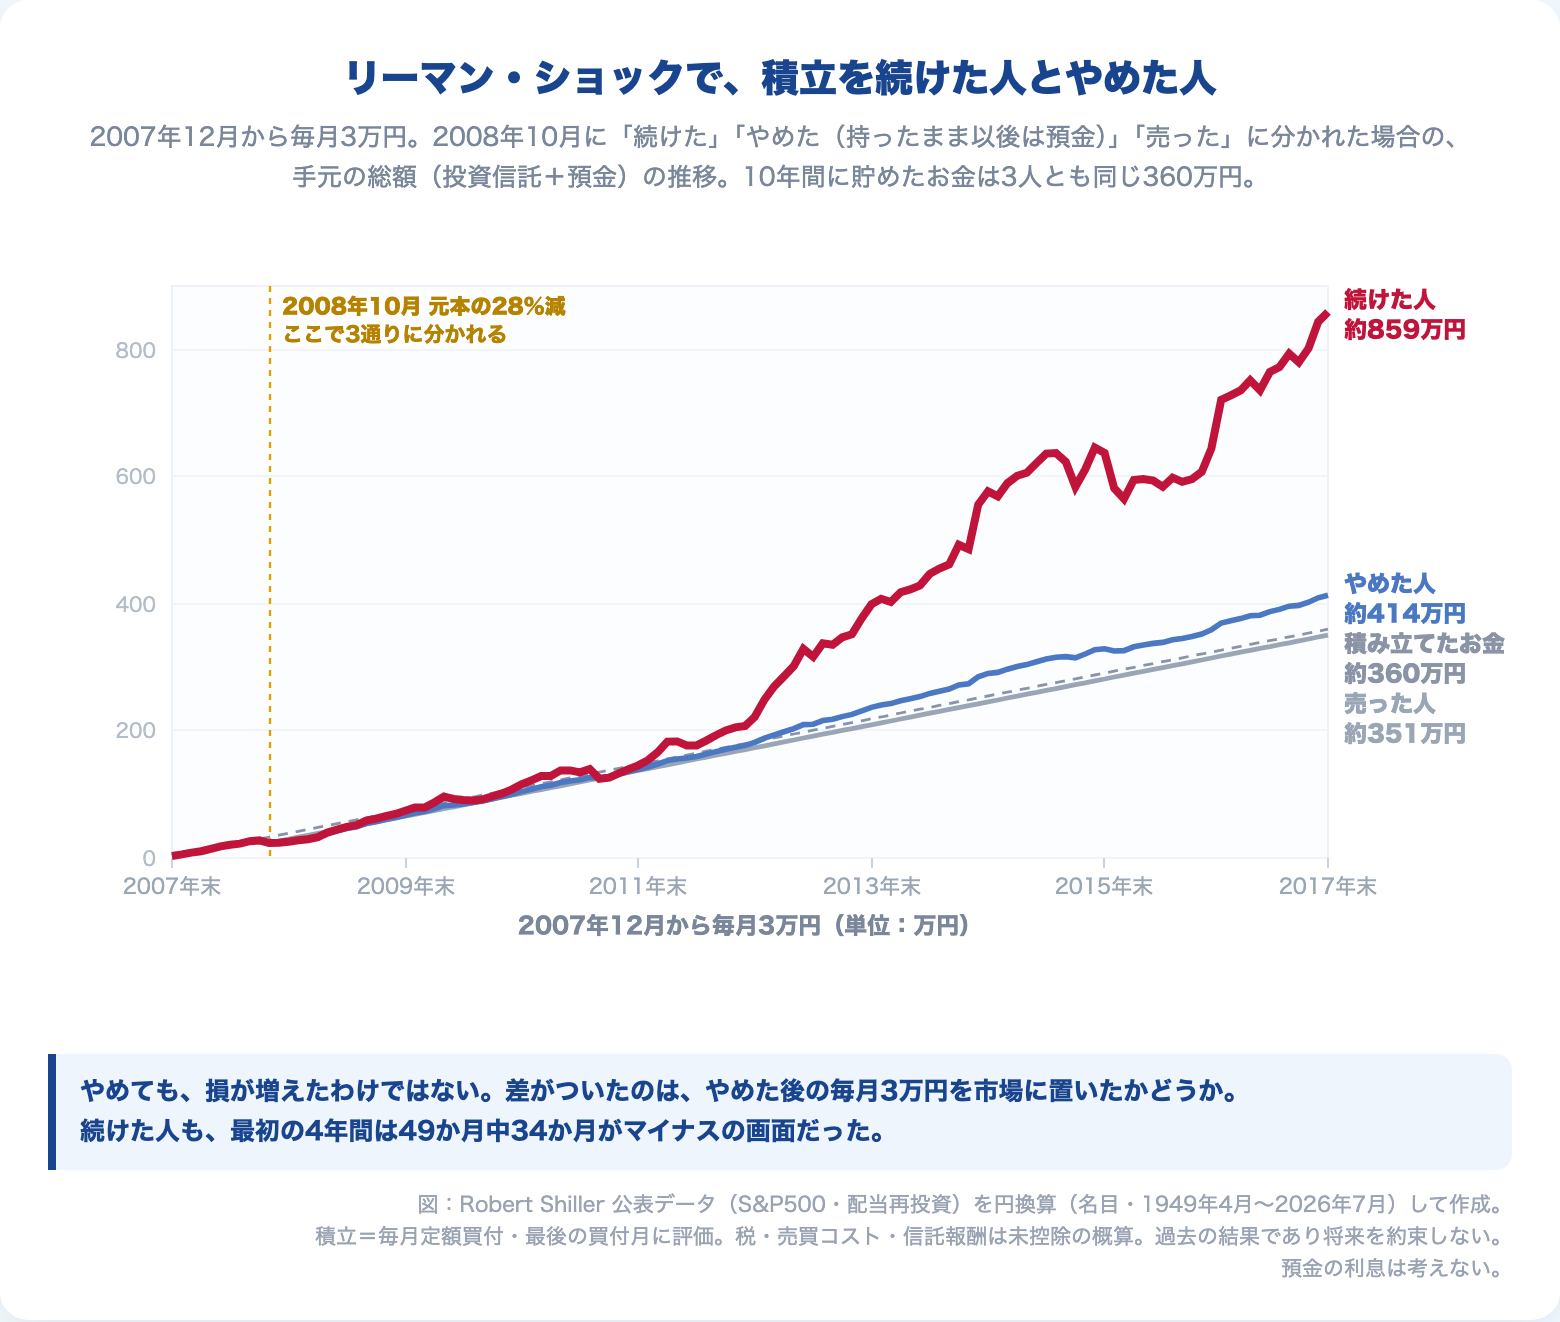
続けた人にも、苦しい時期はありました。
2008年12月には元本の35%減まで沈みました。
そこからプラスとマイナスを行き来して、最後に元本割れしていたのは2011年12月。
始めてからの4年間、49か月のうち34か月はマイナスの画面です。
やめた人も、損はしていません。
売らずに置いた33万円分は、2013年1月に元本へ戻り、10年後には約87万円。
総額は、貯めた360万円より少し多い414万円でした。
差がついたのは、やめた後の毎月3万円です。
続けた人はそのお金を、暴落の底値の近くで買い続けていました。
やめた人は、同じお金を預金に置いていた。
10年後の445万円の差は、ほぼその分です。
👉 積立をやめても、損が増えるわけではない。止まるのは、毎月生まれるお金を市場に置くこと。10年後の差は、その置かなかったお金の分だった。
ただし、いつもこれほど早く戻るとは限りません。
1999年3月に始めた人は、ITバブル崩壊とリーマン・ショックを続けて浴び、元本割れを抜けるまで13年以上かかりました。
暴落が長く続くと、新しく入れたお金も一緒に沈んでいくからです。
だから次の話になります。
使う日が近いお金は、積立の年数では元本割れから守れない
「お金の平均年齢」の話を思い出してください。
積立の終わりのほうに入れたお金ほど、若い。
20年計画の19年目に入れたお金は、出口まで1年しか働けません。
つまり、「あと5年で使うお金」を、積立を続けることで守ることはできません。
20年という数字が守ったのは、積立の全体。
終わりのほうに入れた1回1回は、守りの外にあります。
出口が近づいたときにやることは、「もっと長く積み立てる」ではなく、使うお金を運用から切り離すことです。
- 生活防衛資金と数年内に使う予定のお金は、割合ではなく金額で確保して、運用資金の外に置く(「NISA貧乏」との付き合い方)
- 出口の側では、何をどの順で売るかの設計が効いてくる(資産の取り崩し方)
👉 「20年待てば大丈夫」は、これから20年置けるお金の話。使う日が近いお金は、年数ではなく置き場所で守る。
「20年」を、どこまで信じていいか
便利な数字ほど独り歩きするので、言えるのはここまで、という線を引いておきます。
- S&P500を使ったのは、長期の月次データがあるからです。S&P500を勧める話ではありません。米国株の過去が例外的に恵まれていた可能性は消せません()
- 「20年」は将来の約束ではありません。円建て77年の記録で、世界恐慌級の暴落を含めば延びた可能性が高い数字です
- 円建ては名目です。物価の上昇分を引くと、元本割れしない年数はさらに延びます(ドル建て・物価調整後では28年)
- 税金・売買コスト・信託報酬は引いていません
積立の途中で膨らんでいく含み益が、何%あれば暴落でも元本割れしなかったのか。
この続きは、こちらで数えています。
→ 暴落に耐える含み益は何%か|円建て77年で出した答えと、それでも僕が含み益を見ない理由
まとめ:積立の元本割れは20年で消えた。途中で割れても、やめないこと
- 積立5年目で17.3%、10年目で9.5%が元本割れしていた。全員がプラスになったのは20年目(S&P500円建て・1949〜2026年)
- 一括の15年より5年長い。15年積み立てても、お金は平均9年しか働いていない
- 「一括でN年」の数字は、積立なら約1.25倍と読み替える
- リーマン・ショック直前に始めて続けた人は、10年で360万円が約859万円。やめた人は約414万円
- 使う日が近いお金は、年数ではなく置き場所(金額で切り離す)で守る
👉 積立の元本割れは、途中で起きて当たり前。20年置けるお金を、やめずに置き続ける。
マイナスの画面を見た日は、この表の5年目の行を思い出してください。
過去には、6人に1人が同じ画面を見て、20年後には全員が水面の上にいました。
- データ:Robert Shiller公開のS&P500月次データ(配当再投資)。円建て=円換算・名目(ドル円はBIS国際決済銀行の月中平均 1957年〜、1949年4月〜1956年は固定相場の360円。日銀の月中平均とクロス検証済み)。為替込みの円建てで検証する理由はこちら()
- 方法:各月から毎月定額をN年間買付→最後の買付月の評価額が累計元本未満なら「元本割れ」。開始月を1か月ずつずらした全ての期間で数える(例:積立20年は689通り)。最後に入れたお金は1か月も働かないうちに採点される、最も保守的な数え方。評価を最後の買付の1か月後・3か月後にずらしても「20年」は変わらなかった
- 続けた人・やめた人の試算:2007年12月から毎月3万円。やめた人・売った人は2008年10月の買付を最後に止め、以後の3万円は預金(利息ゼロ)
- 税・売買コスト・信託報酬は未考慮
- すべて過去の結果であり、将来の成果を約束するものではありません
関連記事
まとまったお金を一括で入れた人の「何年持てば元本割れしないか」はこちら。

まとまったお金の「入れ方」。一括と分割を同じ77年で数えた検証です。

そもそも合理的な投資家はなぜ一括を好むのか。理屈の側からの整理です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
毎月の積立を長く続ける器の定番は、NISAでの低コストインデックスファンドです。オルカンもS&P500も最安水準の手数料で買えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。